
Suku Bunga BI 5,75%: Menjaga Stabilitas Rupiah dan Likuiditas Perbankan
Mahasiswa Pendidikan Ekonomi Universitas Negeri Jakarta
·waktu baca 3 menit


Tulisan dari Anis Dzakiya tidak mewakili pandangan dari redaksi kumparan
 Perbesar
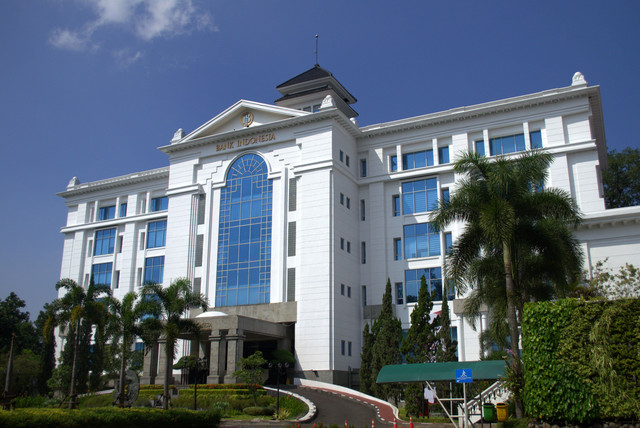
Suku bunga Bank Indonesia di level 5,75%
Menjadi bank sentral di tengah badai ekonomi global bukanlah tugas yang sederhana. Bank Indonesia (BI) kerap dihadapkan pada pilihan-pilihan pelik yang menuntut presisi tinggi. Di satu sisi, otoritas moneter wajib berdiri sebagai benteng pertahanan nilai tukar rupiah di tengah gejolak eksternal yang mengetat. Di sisi lain, denyut sektor riil dan likuiditas perbankan nasional membutuhkan ruang napas agar roda perekonomian tidak kehilangan momentum.
Keputusan mempertahankan BI-Rate di level 5,75% (dengan Deposit Facility di 4,75% dan Lending Facility di 6,50%) bukanlah sekadar angka statis. Langkah ini mencerminkan sebuah kalkulasi cermat antara keharusan menjaga stabilitas makroekonomi dan komitmen mempertahankan gairah intermediasi perbankan. Lantas, bagaimana kita seharusnya membaca dinamika kebijakan ini secara objektif?
Keputusan mempertahankan suku bunga acuan pada level tersebut didasari oleh realitas eksternal yang sarat risiko. Pergerakan nilai tukar rupiah yang mendekati kisaran Rp18.000 per dolar AS menuntut adanya respons kebijakan yang disiplin (prudent policy).
Di tingkat global, sikap bank sentral Amerika Serikat (The Fed) yang konsisten menerapkan kebijakan suku bunga tinggi dalam jangka panjang (higher for longer) menciptakan daya tarik imbal hasil di pasar keuangan global. Jika BI menurunkan suku bunga secara tergesa-gesa tanpa memperhitungkan selisih imbal hasil (interest rate differential), risiko pelarian modal asing (capital outflow) akan meningkat. Akibatnya, tekanan terhadap cadangan devisa dan stabilitas rupiah akan semakin berat. Dalam konteks ini, suku bunga 5,75% adalah jangkar pertahanan yang realistis.
Kritik yang sering muncul terhadap kebijakan suku bunga tinggi adalah ancamannya terhadap kelesuan likuiditas perbankan dan penyaluran kredit. Namun, jika kita menelisik data secara komprehensif, Bank Indonesia tidak berjalan setengah hati. Otoritas moneter menyadari bahwa pengetatan di satu sisi harus diimbangi dengan pelonggaran terarah di sisi lain.
Fakta data menunjukkan bahwa BI mengandalkan instrumen bauran kebijakan (policy mix) yang masif untuk mengimbangi tekanan likuiditas domestik:
Insentif Likuiditas Makroprudensial (KLM): Realisasi penyaluran KLM tercatat mencapai angka raksasa, yakni Rp461,2 triliun per September 2026. Instrumen ini berfungsi memastikan perbankan tetap memiliki kelonggaran likuiditas untuk mengalirkan kredit ke sektor-sektor prioritas.
Injeksi Likuiditas Valas dan Repo: Guna meredam ketegangan likuiditas jangka pendek di pasar keuangan, BI menyuntikkan tambahan likuiditas melalui instrumen foreign exchange swap (FX swap) dan repo senilai kurang lebih Rp387 triliun sepanjang tahun 2026.
Melalui pendekatan ini, argumen bahwa "suku bunga tinggi mematikan likuiditas" menjadi tidak sepenuhnya tepat. BI menggunakan strategi bedah mikro: menahan suku bunga di tingkat makro untuk membentengi rupiah, namun menggelontorkan likuiditas secara selektif agar sektor perbankan tetap dapat berfungsi sebagai perantara yang sehat.
Kebijakan moneter bukanlah obat mujarab tunggal yang bisa menyelesaikan seluruh persoalan struktural ekonomi. Mempertahankan BI-Rate di level 5,75% di tengah tekanan global adalah wujud nyata dari kehati-hatian strategis.
Namun, keberhasilan jangka panjang tidak hanya bergantung pada keputusan rapat dewan gubernur semata. Sinergi yang erat antara kebijakan moneter BI, disiplin fiskal pemerintah, serta inovasi sektor perbankan dalam memitigasi risiko akan menjadi penentu utama. Pada akhirnya, stabilitas nilai tukar dan pertumbuhan ekonomi inklusif bukanlah dua hal yang harus dipertentangkan, melainkan dua sisi mata uang yang harus dirajut secara beriringan demi ketahanan ekonomi nasional.