
Fenomena Klasik, Penumpukan Belanja Negara di Akhir Tahun
Pembina Teknis Perbendaharaan Negara KPPN Gunungsitoli
·waktu baca 7 menit


Tulisan dari Bangun Agustinus Situmorang tidak mewakili pandangan dari redaksi kumparan
 Perbesar
APBN merupakan instrumen penting pemerintah untuk dapat melakukan intervensi pada sistem perekonomian sehingga sejalan dengan tujuan bernegara. Melalui monitoring realisasi APBN maka akan diketahui status program dan kegiatan yang telah disusun pemerintah apakah telah sejalan antara output/outcome dengan anggaran yang telah dikucurkan. Dalam pelaksanaannya, realisasi anggaran cenderung rendah di awal tahun dan menumpuk di akhir tahun. Belanja negara dikatakan berkualitas jika memenuhi tiga unsur utama yaitu pertama dilakukan sesuai prioritas, kedua mendukung prinsip value for money, dan ketiga tepat waktu, transparan, serta akuntabel.
 Perbesar
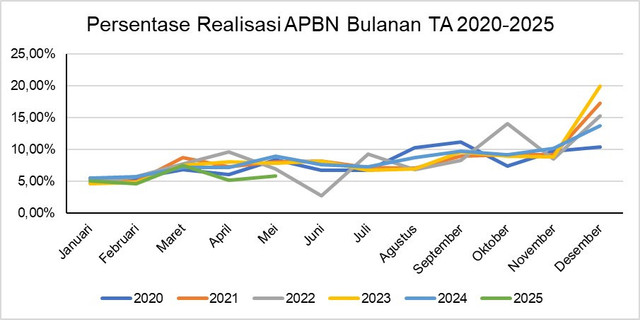
Akan tetapi, berdasarkan histori tren persentase realisasi APBN bulanan periode Januari 2020 s.d Mei 2025, tampak bahwa tren pengeluaran pada awal tahun kecil dibandingkan pagu yang ada dan menumpuk di akhir tahun. Perilaku penumpukan belanja juga semakin terlihat jika digambarkan secara triwulanan yang menunjukkan bahwa rata-rata belanja triwulan IV dalam 5 tahun terakhir mencapai 34,33%. Hal ini menujukkan ketimpangan jika dibandingkan dengan rata-rata triwulan I s.d III yang rata-ratanya hanya mencapai 21,77%.
Padahal menurut salah satu teori ekonomi Keynesian terkait fiskal bahwa pengeluaran pemerintah memacu pertumbuhan ekonomi dengan menciptakan lapangan kerja dan meningkatkan daya beli masyarakat. Atas hal tersebut, dalam kondisi ekonomi lesu maka pemerintah perlu bertindak cepat dalam melakukan realisasi APBN untuk mendorong aktivitas ekonomi. Oleh karena itu, pola belanja tersebut belum mencerminkan belanja yang berkualitas yaitu tepat waktu, efektif, dan efisien. Pola belanja yang menumpuk di akhir tahun dapat menyebabkan tertundanya kebermanfaatan output dan outcome serta memicu terjadinya inflasi pada akhir tahun.
Penumpukan belanja pada akhir tahun anggaran bukanlah hal baru dan seharusnya dapat diantisipasi oleh pemerintah baik pusat dan daerah. Tidak sedikit pula masyarakat yang menuding bahwa penyerapan anggaran di akhir tahun rawan terjadinya belanja fiktif demi mencapai target penyerapan. Bahkan beberapa penelitian menyatakan bahwa belanja di akhir tahun cenderung mengandung pemborosan dan berlawanan dengan prinsip value for money. Pemerintah dapat saja melakukan eksekusi belanja lebih cepat terhadap pekerjaan yang sudah direncanakan secara matang dengan tetap mempertimbangkan prinsip efisiensi, efektivitas, dan value for money.
Instrumen Penilaian Pelaksanaan Anggaran dan Faktor Penumpukan Anggaran
Pemerintah pusat sendiri memiliki instrumen penilaian Indikator Kinerja Pelaksanaan Anggaran (IKPA) pada K/L untuk menilai kualitas kinerja pelaksanaan anggaran yang menjadi pedoman satuan kerja untuk melaksanakan anggaran baik dari sisi kualitas perencanaan (revisi DIPA dan deviasi hal. III DIPA), Kualitas Pelaksanaan Anggaran (target penyerapan, kontraktual, penyelesaian tagihan, dan pengelolaan UP/TUP), serta kualitas hasil pelaksanaan anggaran (Capaian Output). Selain itu, sebagai upaya antisipasi penumpukan belanja pada akhir tahun, setiap tahun pemerintah menerbitkan regulasi yang secara khusus mengatur untuk meningkatkan kinerja pelaksanaan anggaran serta pedoman penerimaan dan pengeluaran negara pada akhir tahun anggaran.
Meskipun dengan instrumen penilaian yang ada dan regulasi yang diterbitkan, tidak dipungkiri bahwa penumpukan belanja akhir tahun tidak dapat dihindari secara signifikan. Hal ini disebabkan adanya perubahan pagu anggaran yang berdampak pada munculnya kegiatan-kegiatan baru pada semester II yang belum direncanakan secara matang serta pembukaan blokir anggaran yang sebelumnya dilakukan blokir dalam rangka penghematan untuk lebih mengefisienkan dalam mengelola keuangan negara dan memprioritaskan program-program yang lebih penting. Hal ini menyebabkan K/L pada semester II perlu secara cepat untuk melakukan alokasi dan penyerapan anggaran sehingga pada akhir tahun K/L melakukan penyerapan anggaran besar-besaran. Perilaku ini menghasilkan kebiasaan wait and see dalam pelaksanaan kegiatan dikarenakan ketidakpastian pagu belanja yang menyebabkan perencanaan menjadi tidak matang.
Perilaku Wait and See Pelaksanaan Kegiatan
Dengan terbentuknya perilaku wait and see, apakah blokir anggaran dan perubahan pagu di akhir tahun benar-benar diperlukan?
Pada dasarnya Pergeseran anggaran dapat dilakukan dalam hal output atas sebuah kegiatan telah tercapai. Pergeseran kelebihan dana akan digunakan untuk membiayai kegiatan lain yang sebelumnya belum mendapatkan alokasi anggaran pada APBN. Hal ini bukanlah hal yang mudah bagi sebuah satker untuk "mengikhlaskan" kelebihan dananya untuk membiayai kegiatan lain di satker lain yang kekurangan. Faktor pimpinan baik menteri/pimpinan lembaga memegang peranan penting dalam mendorong satker untuk efisien dalam membelanjakan anggaran yang dimilikinya. Namun dalam praktiknya, terkadang pergeseran anggaran menyebabkan output awal tidak tercapai namun dilakukan pergeseran ke output baru yang belum direncanakan sebelumnya. Hal ini menyebabkan anggaran yang sudah direncanakan pelaksanaannya di awal tahun bergeser ke Semester II dengan output yang baru dan dilaksanakan oleh satker penerima pergeseran anggaran.
Sedangkan dalam blokir anggaran, Pemerintah dalam pengelolaan APBN perlu tetap melaksanakan prinsip kehati-hatian sehingga dalam hal kondisi ekonomi tidak pasti maka pemerintah melakukan langkah penghematan untuk mengefisienkan dalam mengelola keuangan negara dan memprioritaskan program-program yang lebih penting seperti pembangunan infrastruktur, subsidi energi, Kesehatan, dan program kesejahteraan sosial yang dikenal dengan Automatic Adjustment/Blokir Anggaran. Secara umum blokir anggaran menunjukkan kurang optimalnya perencanaan anggaran oleh kementerian/Lembaga sehingga perlu dilakukan efisiensi maupun untuk keperluan cadangan anggaran untuk mengantisipasi kemungkinan terjadinya hal-hal yang tidak diinginkan karena adanya ketidakpastian perekonomian global. Namun dalam prosesnya, blokir anggaran tetap berada dalam DIPA satuan kerja yang menyebabkan anggaran tersebut ada namun tidak dapat dilakukan realisasi. Atas hal tersebut, K/L tampak seolah-olah tidak mampu melaksanakan kegiatan yang sudah dialokasikan anggaran namun pada realita bahwa anggaran tersebut tidak dapat dilakukan realisasi. Adanya kebijakan blokir anggaran mengakibatkan pelaksanaan kegiatan harus disusun kembali menurut kebutuhan yang disesuaikan kembali berdasarkan anggaran belanja setelah blokir.
Atas perubahan pagu dan blokir anggaran tersebut, tidak dipungkiri bahwa satuan kerja baru dapat melakukan realisasi anggaran pada Semester II dikarenakan satuan kerja perlu menunggu kepastian untuk melaksanakan kegiatan tersebut kecuali untuk kegiatan-kegiatan prioritas yang diperintahkan untuk segera dilaksanakan. Perlu adanya kajian untuk mencari solusi yang tepat agar pergeseran dan blokir anggaran tidak menyebabkan anggaran menumpuk di Semester II.
Rencana Halaman III DIPA Sebagai Dasar Realisasi Anggaran
Meskipun adanya pergeseran anggaran dan blokir anggaran, hal ini tidak dapat dijadikan alasan utama bahwa satuan kerja melakukan penumpukan realisasi pada akhir tahun. Setiap triwulan satuan kerja pada dasarnya telah melakukan penyusunan rencana penyerapan anggaran bulanan untuk setiap triwulanan. Diberikan kesempatan pada satuan kerja untuk merevisi rencana Halaman III DIPA setiap bulan Februari, April, Juli, dan Oktober untuk memutakhirkan rencana yang telah disusun sebelumnya. Selain itu, setiap triwulan telah ditetapkan persentase realisasi anggaran yang harus diserap oleh satuan kerja sehingga rencana Halaman III DIPA dapat disesuaikan dengan target penyerapan anggaran. Jika instrumen ini dimanfaatkan secara efektif maka kejadian penumpukan anggaran di akhir tahun dapat diantisipasi dikarenakan realisasi anggaran telah disesuaikan dengan halaman III DIPA dan target penyerapan.
Namun pada realitanya, masih banyak satuan kerja melakukan penyusunan rencana halaman III DIPA yang tidak sesuai dengan rencana kegiatan. Hal ini menyebabkan target penyerapan maupun ketepatan waktu penyerapan (halaman III DIPA) tidak tercapai. Padahal proses realisasi belanja tidak dapat dipisahkan dari proses perencanaan anggaran yang tepat yang sangat berpengaruh pada kualitas belanja. Perubahan rencana sebenarnya dimungkinkan, karena sistem anggaran kita berprinsip fleksibel. Namun tentunya jika perencanaannya baik perubahan itu tidak akan bersifat masif.
Kesimpulan
Dalam mengantisipasi penumpukan belanja pada akhir tahun anggaran dan tahun-tahun selanjutnya, maka perlu ada kajian terkait kebijakan ataupun regulasi yang mengatur hal-hal berikut:
Persentase besaran perubahan anggaran pertengahan tahun yang mempengaruhi rencana belanja satuan kerja secara normal/ dalam hal kegiatan tidak mendesak maupun bukan prioritas nasional
Perlu kajian lebih lanjut terkait blokir anggaran yang pengalokasiannya masih berada pada DIPA satuan kerja namun tidak dapat dilakukan realisasi satuan kerja
Memastikan perencanaan kegiatan dan anggaran selaras dan matang pada saat penyusunan perencanaan anggaran
Proporsi target penyerapan anggaran pada Triwulan I s.d Triwulan III perlu dikaji ulang agar satuan kerja tidak memanfaatkan target pada Triwulan IV yang cukup besar untuk menumpuk di akhir tahun
Pemanfaatan halaman III DIPA sebagai keharusan bagian seluruh satuan kerja sebagai dasar realisasi anggaran.
Percepatan penyerapan anggaran diharapkan dapat berdampak langsung ke masyarakat dan pemulihan ekonomi dengan tetap memperhatikan kualitas belanja
Disclaimer
Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja.