
Bunga SRBI Melonjak: Ongkos Mahal Menjaga Stabilitas Rupiah
Mahasiswa Universitas Negeri Jakarta
·waktu baca 3 menit


Tulisan dari Farel Saputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
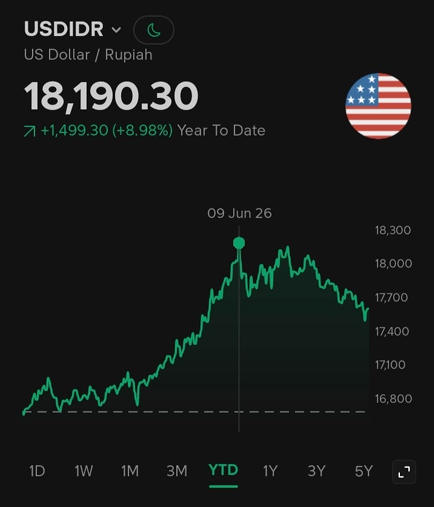
Pada pertengahan 2026, Bank Indonesia dihadapkan pada dilema yang tidak mudah: di satu sisi, rupiah tertekan akibat eskalasi konflik Timur Tengah dan spekulasi di pasar domestik; di sisi lain, bank sentral tetap harus menjaga momentum pertumbuhan ekonomi. Untuk merespons tekanan ganda ini, Bank Indonesia mengandalkan Sekuritas Rupiah Bank Indonesia (SRBI), instrumen yang memungkinkan otoritas moneter menyerap likuiditas sekaligus menarik dana asing guna menopang nilai tukar. Namun, langkah ini bukan tanpa ongkos: imbal hasil SRBI melonjak tajam, mencerminkan betapa mahalnya harga yang harus dibayar untuk menjaga stabilitas rupiah ditengah gejolak pasar keuangan global.
Imbal Hasil Melesat, Depresiasi Rupiah Jadi Pemicu
Sepanjang semester pertama 2026, imbal hasil SRBI tenor 12 bulan mencatat kenaikan yang cukup dramatis. Jika di awal tahun imbal hasil masih berkisar 4,8%, angka tersebut melonjak menjadi 7,1%–8,28% pada pertengahan tahun. Kenaikan ini dipicu oleh depresiasi rupiah yang signifikan, yang mendorong bank sentral melakukan operasi pasar terbuka melalui lelang SRBI.
Bank Indonesia juga menaikkan suku bunga acuan (BI Rate) sebesar 100 basis poin, dari 4,75% menjadi 5,75%. Kenaikan suku bunga yang cukup agresif ini ditujukan untuk meredam tuntutan pasar akan kompensasi lebih tinggi atas pelemahan rupiah. Melalui kombinasi kenaikan suku bunga acuan dan intervensi SRBI, Bank Indonesia berharap investor global kembali tertarik menempatkan dananya di pasar domestik, sehingga stabilitas rupiah dapat terjaga di tengah ketidakpastian global dan tekanan spekulasi mata uang.
Dengan kata lain, semakin dalam depresiasi rupiah, semakin mahal pula “harga” yang harus ditawarkan Bank Indonesia agar investor tetap bersedia menempatkan dananya pada instrumen berdenominasi rupiah.
Outstanding Tembus Rekor, Dana Asing Mengalir Deras
Di balik kenaikan imbal hasil tersebut, terdapat fenomena menarik: arus dana asing ke SRBI justru semakin deras. Total outstanding SRBI menembus rekor tertinggi sepanjang masa, melampaui Rp1.062 triliun pada Agustus 2026. Yang lebih mencolok, porsi kepemilikan investor asing melonjak signifikan hanya dalam sebulan menjadi 27,72%, atau lebih dari seperempat total outstanding.
Fenomena ini menegaskan bahwa imbal hasil tinggi memang efektif menjadi daya tarik. Namun disisi lain, perbankan domestik pun tak kalah agresif menempatkan dananya di SRBI hal tersebut mencerminkan sikap yang cenderung defensif di tengah permintaan kredit yang belum sepenuhnya pulih.
Dilema di Balik Stabilitas
Di titik inilah dilema muncul. SRBI terbukti efektif menahan arus keluar modal asing sekaligus melindungi rupiah dari depresiasi yang lebih dalam. Namun, ongkos yang harus ditanggung tidaklah kecil. Beberapa dampak dari kenaikan imbal hasil SRBI antara lain:
1) Beban bunga yang membengkak : biaya yang harus dibayar Bank Indonesia untuk instrumen ini terus meningkat seiring naiknya imbal hasil.
2) Risiko crowding out terhadap sektor rill : ketika perbankan lebih memilih menempatkan dana di SRBI yang minim risiko namun berimbal hasil tinggi, penyaluran kredit ke sektor produktif, termasuk UMKM, berpotensi tertahan.
3) Ketergantungan dana asing dalam jangka pendek : membawa risiko pembalikan arus modal (sudden reversal) apabila sentimen global kembali berbalik.
Menimbang Untung-Rugi
Bagi investor, kenaikan imbal hasil SRBI tentu menjadi kabar baik, menjadikan instrumen ini salah satu pilihan penempatan dana yang menarik di tengah ketidakpastian pasar global. Namun bagi perekonomian secara keseluruhan, pertanyaannya adalah: sampai kapan strategi ini dapat dipertahankan tanpa mengorbankan pertumbuhan kredit dan sektor riil?
Bank Indonesia tentu memahami bahwa stabilitas tidak pernah datang cuma-cuma, dan SRBI adalah bukti nyata dari harga tersebut. Instrumen ini memang mampu meredam gejolak sesaat, tetapi bukan solusi jangka panjang, apalagi jawaban permanen. Pertanyaan besar yang tersisa:akankah strategi ini terus dipertahankan, atau justru mulai dilonggarkan begitu tekanan rupiah mereda dan ruang penurunan suku bunga kembali terbuka? Satu hal yang pasti, di balik setiap rekor outstanding SRBI, tersimpan pertaruhan sunyi otoritas moneter antara menjaga kepercayaan pasar hari ini dan mempertaruhkan laju ekonomi domestik esok hari?