
Kerja Keras Tapi Sulit Menabung: Bukan Cuma Soal Boros
Mahasiswa Ilmu Komunikasi, Universitas Pancasakti Tegal
·waktu baca 4 menit


Tulisan dari Wanda Tri Hapsari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
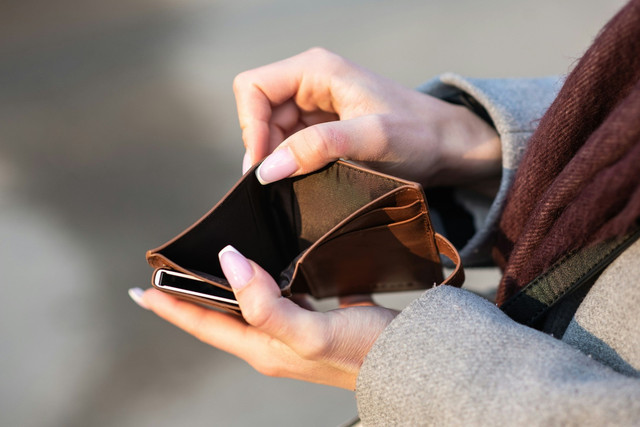
Bekerja setiap hari belum tentu membuat seseorang punya banyak tabungan. Di tengah biaya hidup yang terus naik, gaji yang diterima setiap bulan sering terasa kurang. Baru beberapa hari masuk ke rekening, uangnya sudah habis untuk berbagai kebutuhan. Seolah-olah gaji hanya mampir sebentar, lalu pergi lagi.
Rutinitas itu berulang: berangkat pagi, menghabiskan berjam-jam di tempat kerja, pulang saat hari sudah gelap. Semua demi penghasilan. Tapi ketika tiba saatnya menyisihkan uang, niat menabung lagi-lagi hanya jadi rencana.
Fenomena ini cukup sering terjadi di sekitar kita. Bukan berarti orang yang sulit menabung itu malas atau tidak bisa mengelola keuangan. Ada kalanya penghasilan yang didapat memang harus langsung habis untuk kebutuhan sehari-hari yang terus bertambah.
Mulai dari makan, tempat tinggal, transportasi, pulsa, internet, sampai kebutuhan keluarga. Belum lagi cicilan dan pengeluaran tak terduga. Dari sini muncul pertanyaan: sebenarnya apa yang membuat seseorang sulit menabung? Karena boros, atau karena penghasilannya memang belum cukup?
Gaji Masuk, Kebutuhan Sudah Menunggu
Kalau dipikir lagi, uang gaji sebenarnya tidak hilang begitu saja. Ia langsung terpakai untuk kebutuhan mendasar. Begitu gaji cair, ada sewa tempat tinggal yang harus dibayar, bahan makanan bulanan yang harus dibeli, transportasi yang harus ditutup, dan pengeluaran mendadak seperti biaya berobat atau biaya kendaraan rusak yang tidak bisa ditunda.
Badan Pusat Statistik (BPS) Provinsi Jawa Tengah mencatat rata-rata pengeluaran per kapita sebulan dalam tiga tahun terakhir sebesar Rp1.209.906, Rp1.271.678, dan Rp1.337.028. Angka itu menunjukkan satu hal sederhana: kebutuhan masyarakat terus naik.
Karena itu, ketika membicarakan kemampuan menabung, pendapatan tidak bisa dilihat sendirian. Ia harus dibandingkan dengan pengeluaran yang wajib dipenuhi setiap bulan.
Di sinilah masalahnya. Kita sering mendengar nasihat, "Kalau mau punya tabungan, jangan boros." Nasihat itu ada benarnya, tapi tidak bisa digeneralisasi ke semua orang. Kondisi keuangan tiap orang berbeda. Mereka yang berpenghasilan besar punya ruang lebih leluasa untuk menabung dibandingkan dengan mereka yang penghasilannya pas-pasan.
Dengan kata lain, menabung bukan cuma soal disiplin. Ia juga soal aritmatika: berapa yang masuk, dan berapa yang harus keluar.
Bukan Berarti Boleh Boros
Walaupun biaya hidup semakin mahal, bukan berarti cara kita mengelola uang jadi tidak penting. Kebiasaan finansial sehari-hari tetap berpengaruh besar.
Terkadang kita membeli sesuatu bukan karena benar-benar butuh, melainkan karena tergoda oleh diskon atau ingin ikut tren. Transaksi digital membuat semuanya makin mudah: buka aplikasi, pilih barang, bayar, selesai. Tanpa sadar, uang keluar begitu cepat.
Pengeluaran kecil yang dilakukan terus-menerus juga menumpuk. Terlalu sering memesan makanan online, nongkrong, membeli barang yang belum dibutuhkan, atau memakai layanan paylater tanpa kontrol yang jelas. Satu per satu terasa ringan, tapi totalnya bisa membengkakkan pengeluaran bulanan.
Karena itu, mengontrol keuangan tetap perlu. Mulai dari mencatat pengeluaran harian, menentukan alokasi dana untuk kebutuhan pokok, memisahkan rekening tabungan, sampai memanfaatkan auto-debit agar menyisihkan uang tidak bergantung pada sisa di akhir bulan.
Namun, sekali lagi, menabung bukan hanya soal menahan keinginan belanja. Besarnya pendapatan dan beban kebutuhan ikut menentukan.
Anak Muda dan Tekanan Sosial
Masalah ini juga sangat dekat dengan kehidupan anak muda. Banyak yang ingin punya tabungan untuk dana pendidikan, melanjutkan studi, berlibur, atau sekadar punya dana darurat. Tapi keinginan itu sering kandas karena pendapatan yang ada sudah habis untuk kebutuhan pokok.
Tantangannya bertambah dengan paparan media sosial. Melihat orang lain berlibur, berkumpul di tempat mahal, atau membeli barang yang sedang viral, tanpa sadar memicu rasa takut ketinggalan zaman atau Fear of Missing Out (FOMO).
Padahal, apa yang tampil di media sosial belum tentu menggambarkan kondisi keuangan seseorang yang sebenarnya. Yang paling penting adalah memahami batas kemampuan finansial diri sendiri, tanpa memaksakan gaya hidup demi pujian atau pengakuan lingkungan.
Jadi, Harus Bagaimana?
Tidak ada salahnya mulai belajar mengelola keuangan lebih bijak. Mengatur keuangan bukan berarti kita tidak boleh menikmati hasil kerja keras sendiri. Kita hanya perlu tahu mana kebutuhan yang mendesak dan mana keinginan yang masih bisa ditunda.
Kalau penghasilan masih terbatas, target menabung tidak harus langsung besar. Mulai dari nominal kecil, yang penting konsisten sesuai kemampuan. Bisa juga dengan menetapkan target mingguan, mengevaluasi langganan yang tidak terpakai, atau membangun dana darurat kecil sebelum mengejar target investasi.
Di sisi lain, persoalan sulit menabung tidak bisa sepenuhnya dibebankan kepada individu. Kondisi lapangan kerja, tingkat pendapatan, kenaikan harga barang pokok, dan jumlah tanggungan keluarga turut berpengaruh besar.
Pada akhirnya, bekerja keras memang keharusan. Tapi bekerja keras saja belum tentu menjamin seseorang punya tabungan yang melimpah. Terkadang bukan karena orangnya tidak mau menabung, melainkan karena uangnya memang sudah habis untuk kebutuhan yang tidak bisa ditunda.
Jadi, ketika melihat seseorang yang sudah bekerja keras tapi tabungannya masih sedikit, jangan buru-buru menyimpulkan bahwa ia boros.