

TDA Jaksel dan SME Bureau CBI Bahas Strategi Jaga Profil Kredit UMKM


 Perbesar
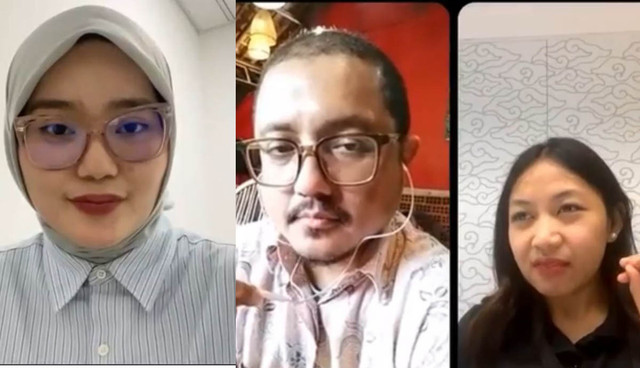
Jaksel - Komunitas pengusaha Tangan Di Atas (TDA) Jakarta Selatan menggelar Live Instagram bertajuk Kupas Tuntas Sukses Usaha dengan Jaga Profil Kredit pada 5 Februari 2026.
Kegiatan ini menjadi ruang diskusi strategis bagi pelaku UMKM yang tengah menghadapi tantangan pembiayaan. Pasalnya, tidak sedikit usaha yang secara operasional terlihat sehat-produk laku, pelanggan ada, dan aktivitas berjalan-namun terkendala saat memasuki fase pengembangan dan membutuhkan pendanaan lebih besar.
Pengajuan pembiayaan kerap ditolak, prosesnya berlarut, atau bahkan berhenti sebelum benar-benar dinilai. Persoalan tersebut sering kali bukan terletak pada kualitas usaha, melainkan pada aspek yang kerap diabaikan, yakni profil kredit.
Isu ini dibahas dalam Live Instagram @tdajaksel dan @creditbureau.id.
Tantangan UMKM Saat Mengakses Pembiayaan
Diskusi mempertemukan perspektif pelaku UMKM dan institusi pendukung pembiayaan untuk membedah alasan mengapa banyak usaha dinilai layak, tetapi belum siap untuk dibiayai.
Acara ini dipandu Fitri Damayanti dari SME Bureau CBI dan menghadirkan narasumber Ayu Putri Maharesmi, Partnership Manager SME Bureau CBI, serta Hilman Gazali, Ketua TDA Jakarta Selatan 8.1 sekaligus Founder Kranjang Kreasi.
Dari sisi lembaga keuangan, tantangan utama UMKM bukan semata soal omzet atau ide bisnis. Banyak usaha terlihat potensial, namun belum memiliki rekam jejak yang dapat dibaca secara objektif.
Profil Kredit adalah Soal Kepercayaan
Ayu Putri Maharesmi menegaskan bahwa profil kredit pada dasarnya adalah soal kepercayaan yang dibangun dalam jangka panjang, bukan sesuatu yang dapat dibentuk secara instan.
“Menjaga profil kredit itu sama aja kayak membangun kepercayaan, kepercayaan dalam jangka panjang. Karena reputasi kredit itu dibangun pelan-pelan, kecil-kecil. Jadi, walaupun kecil-kecil dan mungkin dalam waktu yang lama, itu penting banget. Karena membangun trust itu sendiri,” terangnya.
Pernyataan tersebut menantang asumsi umum di kalangan UMKM bahwa kerapian administrasi dapat ditunda hingga usaha berkembang besar. Justru sebaliknya, lembaga keuangan menilai konsistensi dari hal-hal mendasar, seperti:
• Pembukuan yang tertib
• Pemisahan rekening usaha
• Kedisiplinan pembayaran
• Riwayat kredit yang jelas
Tanpa fondasi tersebut, usaha yang tampak sehat di lapangan bisa dianggap berisiko di atas kertas.
Pengalaman Pelaku Usaha Beralih ke Lembaga Keuangan
Pengalaman serupa dibagikan Hilman Gazali. Ia menceritakan fase awal bisnisnya yang bertumpu pada pendanaan keluarga, praktik yang lazim di banyak UMKM. Namun seiring pertumbuhan usaha, pendekatan ini mulai menemui batas.
“Pendanaan awal saya adalah dari keluarga. Tapi saya mulai berpikir, bisnis saya akan terus berkembang dan pendanaan dari sisi keluarga akan mulai tidak relevan lagi,” terangnya.
Ia menyadari keterbatasan skema tersebut.
“Kalau saya butuh satu miliar, berapa orang keluarga yang harus saya minta bantuan? Tapi kalau lewat lembaga keuangan, akses pendanaannya secara nominal sangat besar,” bebernya.
Di titik tersebut, beralih ke lembaga keuangan bukan lagi soal ambisi, melainkan kebutuhan. Namun akses pendanaan yang lebih besar datang dengan prasyarat yang tidak dapat dihindari.
“Tinggal tugasnya kita sebagai pelaku bisnis menjaga profil kredit, terutama karakter kita sebagai pelaku bisnis,” ungkapnya.
Fondasi Scale-Up Dimulai dari Disiplin
Diskusi ini menegaskan bahwa pendanaan bukan hanya soal kebutuhan modal, melainkan kesiapan mental dan disiplin sebagai pelaku usaha. Profil kredit bukan sekadar angka, tetapi cerminan karakter bisnis - bagaimana pelaku usaha memenuhi komitmen, mengelola kewajiban, dan membangun reputasi secara konsisten.
Di kalangan UMKM, fokus pada pertumbuhan omzet kerap lebih dominan, sementara fondasi kepercayaan tertinggal. Padahal, bagi lembaga keuangan, data yang rapi dan transparan sering kali lebih meyakinkan dibanding cerita pertumbuhan besar yang sulit diverifikasi.
Pesan utama yang mengemuka adalah bahwa scale-up tidak dimulai saat UMKM membutuhkan dana, melainkan jauh sebelumnya - dari kebiasaan kecil, disiplin yang konsisten, serta kesadaran bahwa reputasi bisnis merupakan aset jangka panjang.
Menjaga profil kredit bukan sekadar kewajiban administratif, tetapi strategi bertahan dan bertumbuh yang dibangun secara bertahap dan menentukan masa depan usaha.
Sebagai informasi, detail kegiatan TDA Jaksel dapat diakses melalui Instagram @tdajaksel, sedangkan informasi mengenai SME Bureau CBI melalui Instagram @creditbureau.id.