
454 Ribu SP2DK Terbit, Pajak Sedang Mengejar Target atau Mengejar Kepatuhan?


Tulisan dari adambumiputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi sebuah perusahaan, menerima surat dari kantor pajak bukanlah hal yang selalu menenangkan. Apalagi jika surat tersebut berisi permintaan penjelasan atas data dan/atau keterangan perpajakan.
Namanya adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan atau SP2DK.
Di kalangan wajib pajak, SP2DK bahkan sering dijuluki sebagai "surat cinta". Bukan karena isinya menyenangkan, tetapi karena kedatangannya sering membuat perusahaan segera membuka kembali laporan keuangan, SPT, transaksi, hingga dokumen pendukung yang mungkin sudah lama tersimpan.
Fenomena ini semakin menarik pada 2026.
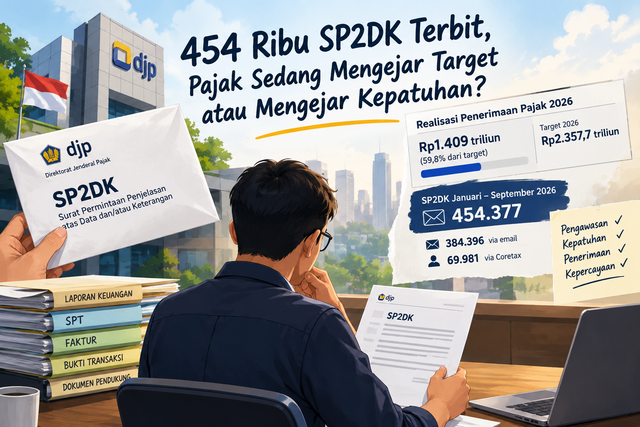
Direktorat Jenderal Pajak (DJP) mencatat telah menerbitkan 454.377 SP2DK sepanjang Januari hingga 30 September 2026. Dari jumlah tersebut, 384.396 disampaikan melalui email wajib pajak, sedangkan 69.981 melalui akun Coretax. Data tersebut disampaikan langsung oleh Direktur Jenderal Pajak Bimo Wijayanto pada awal Oktober 2026.
Angka 454 ribu tentu bukan angka kecil.
Lalu muncul pertanyaan yang layak dibicarakan:
Apakah banyaknya SP2DK merupakan tanda bahwa pengawasan pajak semakin efektif, atau menunjukkan bahwa pemerintah sedang semakin agresif mengejar penerimaan pajak 2026?
Jawabannya tidak sesederhana memilih salah satu.
Target Pajak 2026 Memang Besar
Dalam APBN 2026, pemerintah menetapkan target penerimaan pajak sebesar Rp2.357,7 triliun. Target tersebut meningkat dibandingkan outlook penerimaan pajak 2025 sebesar Rp2.076,9 triliun. Kementerian Keuangan menyebut optimalisasi penerimaan 2026 antara lain didukung penggunaan Coretax, pengawasan berbasis data, compliance risk management, joint program, dan penegakan hukum.
Sementara itu, berdasarkan laporan APBN KiTa hingga 31 Agustus 2026, penerimaan pajak telah mencapai Rp1.409 triliun atau 59,8 persen dari target APBN. Secara tahunan, penerimaan tersebut tumbuh 24,1 persen.
Sekilas, angka pertumbuhan tersebut terlihat positif.
Tetapi jika dibandingkan dengan target setahun penuh, masih terdapat sekitar Rp948,7 triliun penerimaan pajak yang harus dikumpulkan hingga akhir tahun.
Jika dihitung secara sederhana, rata-rata penerimaan pajak selama Januari–Agustus berada di sekitar Rp176 triliun per bulan. Untuk memenuhi sisa target dalam empat bulan terakhir, rata-rata penerimaan bulanan harus berada di sekitar Rp237 triliun.
Artinya, tantangan penerimaan pada sisa tahun 2026 memang tidak ringan.
Di sinilah pengawasan menjadi semakin penting.
SP2DK Bukan Surat Tagihan Pajak
Namun, ada hal yang sering disalahpahami masyarakat maupun pelaku usaha.
SP2DK bukan berarti perusahaan otomatis memiliki utang pajak.
Menurut DJP, SP2DK diterbitkan oleh KPP untuk meminta penjelasan kepada wajib pajak atas data dan/atau keterangan yang dimiliki otoritas pajak. Wajib pajak diberikan waktu paling lama 14 hari untuk memberikan tanggapan.
Artinya, SP2DK pada dasarnya merupakan ruang klarifikasi.
Misalnya, DJP menemukan adanya perbedaan antara data yang dimiliki otoritas dengan informasi dalam SPT. Perbedaan tersebut belum tentu berarti perusahaan melakukan kesalahan.
Bisa saja terdapat perbedaan waktu pencatatan.
Bisa juga karena karakter transaksi tertentu.
Bisa terjadi karena perbedaan antara laporan komersial dan fiskal.
Bahkan, suatu transaksi yang terlihat berbeda dalam data pihak ketiga dapat memiliki penjelasan yang sah secara perpajakan.
Karena itu, SP2DK seharusnya tidak langsung dipahami sebagai tuduhan.
Namun, dari sudut pandang perusahaan, surat tersebut tetap membutuhkan perhatian serius.
Bagi Perusahaan, SP2DK Bukan Perkara Sederhana
Ketika SP2DK datang, perusahaan tidak cukup hanya menjawab, "data tersebut sudah benar."
Perusahaan perlu membuka kembali dokumen dan memastikan bahwa jawaban yang diberikan dapat dipertanggungjawabkan.
Mulai dari buku besar, faktur, kontrak, rekening koran, bukti pembayaran, laporan keuangan, SPT, hingga dokumen perpajakan lainnya dapat menjadi bagian dari proses klarifikasi.
Bagi perusahaan besar, proses tersebut mungkin dapat ditangani oleh bagian pajak dan akuntansi.
Namun, bagi perusahaan dengan sumber daya terbatas, satu SP2DK dapat menjadi pekerjaan administratif yang cukup besar.
Di sinilah kualitas pengawasan pajak perlu dilihat bukan hanya dari jumlah SP2DK yang diterbitkan.
Pertanyaan yang lebih penting adalah:
Seberapa tepat SP2DK tersebut menyasar data yang memang membutuhkan klarifikasi?
Jangan Sampai Angka Menjadi Tujuan Utama
Peningkatan penerbitan SP2DK dapat dipahami sebagai konsekuensi dari semakin banyaknya data yang dimiliki DJP.
Dengan Coretax, administrasi perpajakan bergerak menuju sistem yang semakin terintegrasi. DJP menyebut penguatan Coretax pada 2026 ditujukan agar komunikasi dan pelayanan kepada wajib pajak menjadi lebih cepat, mudah, serta terdokumentasi dalam akun wajib pajak.
Ini merupakan perubahan penting.
Dahulu, pengawasan pajak sangat bergantung pada kemampuan petugas menemukan informasi. Sekarang, data dapat membantu menunjukkan pola atau perbedaan yang perlu diklarifikasi.
Namun, semakin canggih sistem yang digunakan, semakin penting pula kualitas analisis terhadap data tersebut.
Jangan sampai keberhasilan pengawasan hanya diukur dari berapa banyak SP2DK yang diterbitkan.
Sebab 454 ribu surat tidak otomatis berarti 454 ribu pelanggaran pajak.
SP2DK adalah permintaan penjelasan, bukan vonis.
Dari Sisi DJP, Pengawasan Memang Diperlukan
Kritik terhadap banyaknya SP2DK juga harus disampaikan secara proporsional.
Negara memang memiliki kepentingan untuk memastikan bahwa setiap wajib pajak memenuhi kewajibannya sesuai ketentuan.
Jika terdapat transaksi yang tidak sejalan dengan laporan pajak, tentu harus ada mekanisme untuk meminta penjelasan.
Terlebih, penerimaan pajak menjadi salah satu fondasi utama APBN.
Kementerian Keuangan sendiri menyebut kebijakan perpajakan 2026 diarahkan antara lain pada perluasan basis perpajakan, peningkatan kepatuhan melalui teknologi informasi, penguatan joint program, serta reformasi administrasi perpajakan.
Jadi, meningkatnya aktivitas pengawasan bukan sesuatu yang secara otomatis dapat dianggap negatif.
Yang perlu dijaga adalah keseimbangannya.
Pengawasan harus cukup kuat untuk menemukan ketidakpatuhan, tetapi juga cukup akurat untuk tidak membuat wajib pajak yang patuh merasa diperlakukan seperti pihak yang bersalah.
SP2DK Seharusnya Menjadi Ruang Dialog
Menurut saya, di sinilah fungsi SP2DK yang sebenarnya perlu diperkuat.
SP2DK seharusnya tidak berhenti sebagai surat yang dikirimkan sistem.
Ia harus menjadi awal komunikasi antara negara dan wajib pajak.
Ketika DJP memiliki data yang berbeda, wajib pajak diberikan kesempatan menjelaskan.
Ketika perusahaan memiliki bukti bahwa transaksi telah dilaporkan sesuai ketentuan, penjelasan tersebut harus dapat menjadi bahan pertimbangan.
Dengan demikian, proses pengawasan bukan sekadar:
DJP menemukan data → perusahaan menerima surat → perusahaan membayar.
Tetapi:
DJP menemukan data → perusahaan memberikan penjelasan → data dianalisis kembali → kewajiban ditentukan berdasarkan fakta dan ketentuan.
Model seperti ini jauh lebih sehat bagi sistem perpajakan.
Jangan Membuat Wajib Pajak Patuh Menjadi Takut
Ada perbedaan antara membuat wajib pajak patuh dan membuat wajib pajak takut.
Keduanya mungkin terlihat mirip dalam jangka pendek, tetapi dampaknya berbeda.
Kepatuhan yang sehat lahir ketika perusahaan memahami kewajibannya, memiliki administrasi yang baik, dan percaya bahwa sistem perpajakan bekerja berdasarkan data serta aturan.
Sebaliknya, jika SP2DK selalu dipersepsikan sebagai ancaman, perusahaan bisa lebih fokus pada ketakutan menghadapi surat daripada memahami kewajiban perpajakannya.
Karena itu, komunikasi petugas pajak menjadi sangat penting.
DJP sendiri menjelaskan bahwa SP2DK bukan surat denda, bukan hukuman, dan bukan pemeriksaan pidana perpajakan. SP2DK pada dasarnya merupakan sarana untuk meminta klarifikasi atas data dan/atau keterangan.
Pesan tersebut perlu semakin kuat sampai kepada wajib pajak di lapangan.
Jadi, DJP Sedang Mengejar Target atau Kepatuhan?
Mungkin jawabannya adalah keduanya, tetapi dengan catatan penting.
Target penerimaan memang harus dicapai karena penerimaan pajak menjadi bagian penting dalam pembiayaan APBN.
Namun, cara mencapainya tidak kalah penting.
Jika pengawasan berbasis data mampu menemukan ketidakpatuhan yang sebelumnya tidak terlihat, maka SP2DK dapat menjadi instrumen yang efektif.
Tetapi jika jumlah surat menjadi ukuran utama keberhasilan, kita perlu berhati-hati.
Sebab tujuan akhir perpajakan bukan menghasilkan sebanyak mungkin surat.
Tujuannya adalah menciptakan kepatuhan yang semakin baik dan penerimaan negara yang berkelanjutan.
454 ribu SP2DK seharusnya bukan sekadar angka dalam laporan kinerja.
Di balik setiap surat terdapat wajib pajak, perusahaan, pegawai, akuntan, konsultan, dan dokumen transaksi yang harus diperiksa kembali.
Karena itu, semakin banyak SP2DK diterbitkan, semakin besar pula kebutuhan terhadap pengawasan yang akurat dan komunikasi yang baik.
Target penerimaan memang penting.
Tetapi membangun kepercayaan wajib pajak juga tidak kalah penting.
Pada akhirnya, pajak tidak hanya membutuhkan data yang banyak, tetapi juga data yang tepat, penjelasan yang terbuka, dan proses yang adil.
Jika ketiganya berjalan bersama, SP2DK tidak lagi sekadar dikenal sebagai "surat cinta" yang membuat perusahaan panik.
Ia dapat menjadi apa yang seharusnya sejak awal: surat untuk membuka ruang klarifikasi, memperbaiki kepatuhan, dan membangun hubungan yang lebih sehat antara wajib pajak dan negara.