
Pajak Penghasilan Karyawan: Potongan di Slip Gaji, tetapi Seberapa Paham Pekerja


Tulisan dari adambumiputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
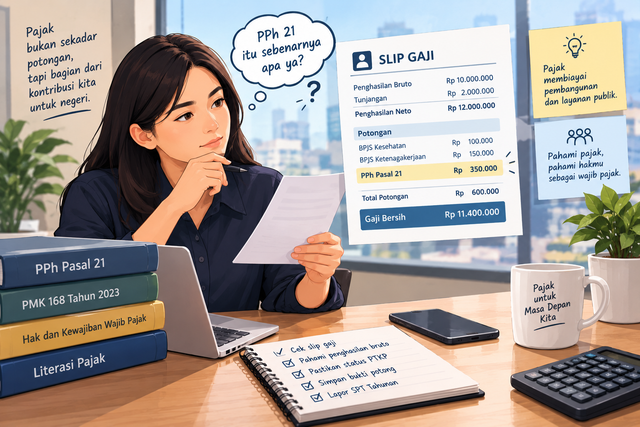
Setiap akhir bulan, jutaan karyawan menantikan satu hal yang sama: gaji masuk ke rekening. Namun, ketika melihat slip gaji, tidak semua orang benar-benar memahami setiap potongan yang tercantum di dalamnya. Salah satunya adalah Pajak Penghasilan (PPh) Pasal 21. Angkanya mungkin terlihat kecil dibandingkan gaji yang diterima, tetapi pertanyaan pentingnya adalah: apakah karyawan mengetahui bagaimana potongan tersebut dihitung dan mengapa mereka harus membayarnya?
Bagi sebagian pekerja, pajak penghasilan hanya dianggap sebagai pengurang gaji. Selama jumlah yang diterima sesuai dengan perkiraan, persoalan dianggap selesai. Padahal, pemahaman mengenai pajak bukan sekadar urusan pegawai bagian keuangan atau staf pajak perusahaan. Setiap karyawan yang penghasilannya dikenai pemotongan pajak perlu memahami hak dan kewajibannya sebagai wajib pajak.
Pajak di Slip Gaji Bukan Sekadar Angka
PPh Pasal 21 merupakan pajak atas penghasilan orang pribadi yang berkaitan dengan pekerjaan, jasa, atau kegiatan, termasuk gaji dan tunjangan karyawan. Dalam praktiknya, perusahaan atau pemberi kerja umumnya bertugas menghitung, memotong, menyetorkan, dan melaporkan pajak tersebut sesuai ketentuan yang berlaku. Pengaturan teknisnya antara lain terdapat dalam Peraturan Menteri Keuangan (PMK) Nomor 168 Tahun 2023.
Artinya, karyawan tidak selalu perlu menghitung sendiri pajak setiap bulan. Namun, kemudahan tersebut seharusnya tidak membuat pekerja sepenuhnya menyerahkan urusan perpajakannya kepada perusahaan tanpa melakukan pemeriksaan. Karyawan tetap perlu memahami penghasilan yang menjadi dasar penghitungan pajak, status perpajakan yang digunakan, serta bukti potong yang diterima.
Di sinilah persoalan literasi pajak menjadi penting. Seseorang dapat bekerja bertahun-tahun, menerima gaji secara rutin, dan mengalami pemotongan pajak setiap bulan, tetapi belum tentu memahami hubungan antara penghasilan bruto, Penghasilan Tidak Kena Pajak (PTKP), penghasilan kena pajak, dan pajak yang harus dibayar.
Kondisi tersebut dapat menimbulkan kesalahpahaman. Ketika potongan pajak berubah, misalnya, karyawan mungkin langsung menganggap perusahaan melakukan kesalahan. Sebaliknya, ketika terdapat kekeliruan dalam data atau penghitungan, karyawan yang tidak memahami dasar pemotongan bisa saja tidak menyadarinya.
Tarif Efektif Rata-Rata: Lebih Sederhana, tetapi Perlu Dipahami
Sejak 2024, penghitungan pemotongan PPh Pasal 21 bagi pegawai tetap untuk masa pajak selain masa pajak terakhir menggunakan Tarif Efektif Rata-Rata (TER). Skema ini diperkenalkan melalui Peraturan Pemerintah Nomor 58 Tahun 2023 dan dijabarkan lebih lanjut dalam PMK Nomor 168 Tahun 2023. Tujuannya adalah menyederhanakan penghitungan dan pemotongan pajak.
Dalam skema tersebut, besarnya pemotongan bulanan ditentukan berdasarkan penghasilan bruto dan kategori tarif efektif yang sesuai dengan status PTKP. Sementara itu, pada masa pajak terakhir—umumnya Desember bagi pegawai yang bekerja sampai akhir tahun—pajak dihitung kembali menggunakan tarif Pasal 17 Undang-Undang Pajak Penghasilan. Pajak yang telah dipotong pada bulan-bulan sebelumnya diperhitungkan dalam menentukan jumlah akhir.
Perbedaan mekanisme ini penting untuk dipahami karena potongan pajak yang lebih besar pada satu bulan tidak otomatis berarti beban pajak setahun menjadi lebih besar. Jumlah potongan dapat berubah karena perbedaan penghasilan, bonus, tunjangan, atau proses penghitungan pada masa pajak terakhir. Karena itu, karyawan sebaiknya tidak menilai kewajaran pajaknya hanya dari satu slip gaji.
Direktorat Jenderal Pajak juga menjelaskan bahwa TER merupakan penyederhanaan mekanisme pemotongan, bukan pengenaan pajak baru. Penjelasan tersebut penting agar perubahan cara menghitung tidak disalahartikan sebagai kenaikan tarif pajak secara otomatis.
Meski demikian, penyederhanaan rumus belum tentu otomatis meningkatkan pemahaman. Peraturan yang lebih mudah diterapkan oleh bagian penggajian belum tentu mudah dipahami oleh pekerja yang menerima hasil akhirnya. Jika penjelasan hanya berhenti pada angka potongan, tujuan edukasi perpajakan belum sepenuhnya tercapai.
Siapa yang Bertanggung Jawab atas Literasi Pajak Karyawan?
Meningkatkan literasi pajak karyawan tidak dapat dibebankan kepada satu pihak saja. Perusahaan, pemerintah, dan karyawan memiliki peran yang saling melengkapi.
Perusahaan perlu memastikan bahwa pemotongan pajak dilakukan sesuai ketentuan dan memberikan informasi yang mudah dipahami. Slip gaji sebaiknya tidak hanya menampilkan angka potongan, tetapi juga menggunakan keterangan yang jelas. Bagian sumber daya manusia atau penggajian dapat menyediakan penjelasan singkat mengenai PPh Pasal 21, perubahan jumlah potongan, dan cara memperoleh bukti potong.
Pemerintah, melalui Direktorat Jenderal Pajak, perlu terus memperluas edukasi perpajakan dengan bahasa yang dekat dengan kehidupan pekerja. Informasi mengenai pajak sebaiknya tidak hanya tersedia dalam bentuk peraturan yang panjang atau istilah teknis, tetapi juga melalui simulasi sederhana, video penjelasan, dan contoh kasus yang relevan dengan kondisi karyawan.
Sementara itu, karyawan juga perlu mengambil inisiatif. Memeriksa slip gaji, memastikan data pribadi dan status PTKP sesuai, menyimpan bukti potong, serta memahami kewajiban pelaporan SPT Tahunan merupakan langkah yang dapat dilakukan. Apabila terdapat perbedaan atau hal yang tidak dipahami, karyawan dapat meminta penjelasan kepada bagian penggajian atau mencari informasi melalui kanal resmi DJP.
Dengan demikian, tanggung jawab perpajakan tidak berhenti ketika perusahaan memotong pajak dari gaji. Ada kepentingan bersama untuk memastikan bahwa pemotongan dilakukan dengan benar dan dapat dipahami oleh pihak yang menanggung beban pajaknya.
Jangan Sampai Baru Memahami Pajak Saat Mengisi SPT
Persoalan literasi pajak biasanya semakin terasa ketika masa pelaporan SPT Tahunan tiba. Karyawan mungkin baru mencari bukti potong, memeriksa jumlah penghasilan setahun, atau mencoba memahami mengapa data perpajakannya berbeda dari perkiraan.
Padahal, pemahaman tersebut seharusnya dibangun sepanjang tahun, bukan hanya ketika tenggat pelaporan semakin dekat. Bukti potong perlu disimpan dan diperiksa. Data penghasilan perlu dicocokkan. Jika seseorang memiliki penghasilan dari lebih dari satu pemberi kerja atau sumber penghasilan lain, kondisi tersebut juga perlu diperhatikan karena dapat memengaruhi penghitungan pajak tahunan.
Penting pula untuk membedakan antara pemotongan pajak oleh perusahaan dan kewajiban pelaporan SPT Tahunan oleh wajib pajak. Pajak yang telah dipotong pemberi kerja tidak serta-merta berarti seluruh kewajiban pelaporan pribadi otomatis selesai. Kewajiban yang berlaku tetap bergantung pada keadaan dan ketentuan perpajakan masing-masing wajib pajak.
Karena itu, literasi pajak perlu dipandang sebagai keterampilan dasar dalam mengelola penghasilan. Sama seperti seseorang memeriksa tagihan, mengatur pengeluaran, atau merencanakan tabungan, memahami potongan pajak juga merupakan bagian dari pengelolaan keuangan pribadi.
Pajak yang Dipahami Membangun Kepercayaan
Kepatuhan pajak tidak cukup dibangun melalui kewajiban hukum dan mekanisme pemotongan otomatis. Pemahaman wajib pajak juga berperan dalam membentuk perilaku yang patuh. Ketika karyawan mengetahui alasan pemotongan, memahami cara memeriksa penghitungan, dan mengetahui haknya untuk memperoleh informasi, mereka memiliki dasar yang lebih baik untuk menjalankan kewajiban perpajakan.
Tentu saja, memahami pajak tidak berarti setiap karyawan harus menjadi ahli perpajakan. Yang diperlukan adalah pengetahuan dasar agar mereka tidak sekadar menerima angka di slip gaji tanpa mengetahui maknanya. Perusahaan pun tidak cukup hanya memastikan pajak terpotong dan dilaporkan; komunikasi yang jelas merupakan bagian penting dari administrasi penggajian yang bertanggung jawab.
Pada akhirnya, pajak penghasilan karyawan bukan hanya persoalan berapa rupiah yang berkurang dari gaji setiap bulan. Persoalan yang lebih mendasar adalah apakah pekerja memahami hak dan kewajibannya, serta memiliki akses terhadap informasi yang benar.
Jika pajak sudah rutin dipotong dari gaji, pemahaman mengenai pajak juga seharusnya menjadi bagian rutin dari kehidupan pekerja. Sebab, kepatuhan yang baik tidak hanya lahir dari kewajiban untuk membayar, tetapi juga dari pengetahuan tentang apa yang dibayar, bagaimana penghitungan dilakukan, dan apa yang perlu diperiksa sebagai wajib pajak.