
PMK 49 dan Pajak Digital: Lebih Adil atau Makin Rumit?


Tulisan dari adambumiputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pernah membeli layanan digital dari luar negeri, membayar menggunakan kartu atau dompet digital, lalu mendapati jumlah uang yang diterima penyedia layanan ternyata tidak sama dengan nilai transaksi?
Di tengah semakin mudahnya masyarakat Indonesia membeli produk dan menggunakan layanan digital dari luar negeri, pemerintah kini memiliki mekanisme baru untuk memastikan Pajak Pertambahan Nilai (PPN) tetap dapat dipungut.
Namanya Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN.
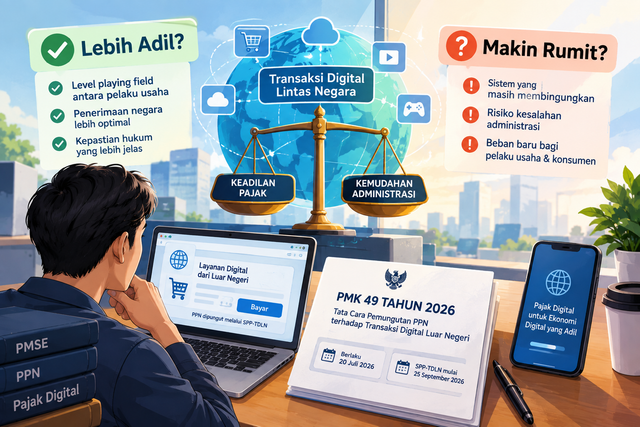
Mekanisme ini merupakan tindak lanjut dari Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 tentang Tata Cara Pemungutan PPN terhadap Transaksi Digital Luar Negeri. PMK tersebut ditetapkan pada 14 Juli 2026 dan mulai berlaku 20 Juli 2026. Sementara penerapan SPP-TDLN dimulai pada 25 September 2026.
Pertanyaannya kemudian: apakah PMK 49 membuat sistem pajak digital Indonesia semakin adil, atau justru membuat transaksi digital lintas negara semakin rumit?
Bukan pajak baru
Hal pertama yang perlu diluruskan adalah anggapan bahwa PMK 49 menciptakan jenis pajak baru.
Tidak demikian.
Direktorat Jenderal Pajak (DJP) menjelaskan bahwa SPP-TDLN bukan merupakan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku. Mekanisme ini merupakan cara baru untuk memungut PPN yang memang sudah berlaku atas konsumsi barang dan jasa digital dari luar negeri di Indonesia.
Artinya, pemerintah sebenarnya sedang mencoba menjawab persoalan yang semakin nyata dalam ekonomi digital.
Dulu, transaksi ekonomi identik dengan toko, kantor, gudang, atau tempat usaha yang secara fisik dapat dilihat.
Sekarang, seseorang di Jakarta dapat berlangganan aplikasi dari perusahaan di Amerika Serikat, membeli layanan penyimpanan data dari perusahaan di Singapura, atau menggunakan produk digital dari perusahaan yang bahkan tidak memiliki kantor di Indonesia.
Barangnya tidak melewati pelabuhan.
Tidak ada truk yang mengantarkan barang.
Tetapi nilai ekonominya tetap masuk ke Indonesia karena konsumen Indonesia menggunakan barang atau jasa tersebut.
Di sinilah administrasi perpajakan menghadapi tantangan baru.
Ketika transaksi lintas negara semakin mudah
Ekonomi digital membuat batas negara menjadi semakin tipis.
Bagi konsumen, ini tentu menguntungkan. Pilihan produk semakin banyak dan transaksi dapat dilakukan hanya dengan beberapa kali menekan layar.
Namun dari perspektif pajak, kemudahan tersebut menghadirkan persoalan.
Bagaimana pemerintah memungut PPN jika penyedia layanan berada di luar negeri?
Bagaimana memastikan transaksi tidak luput dari pemungutan?
Dan bagaimana menciptakan perlakuan yang relatif setara antara pelaku usaha digital dalam negeri dan penyedia layanan dari luar negeri?
Pemerintah sebelumnya telah memiliki mekanisme PPN Perdagangan Melalui Sistem Elektronik (PMSE). Bahkan hingga 31 Agustus 2026, penerimaan dari sektor ekonomi digital telah mencapai Rp57,23 triliun, dengan Rp44,05 triliun berasal dari PPN PMSE.
Namun, tidak semua transaksi digital luar negeri otomatis masuk ke mekanisme tersebut.
Karena itulah SPP-TDLN hadir sebagai mekanisme tambahan.
Bank dan penyedia pembayaran ikut berperan
Hal menarik dari PMK 49 bukan hanya soal pajaknya, tetapi juga siapa yang membantu memungut pajak tersebut.
SPP-TDLN memanfaatkan pihak yang terlibat dalam sistem pembayaran.
Pada tahap awal penerapannya, pemerintah menunjuk enam issuer, yaitu PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank Negara Indonesia (Persero), PT Bank Tabungan Negara, PT Bank Syariah Indonesia, dan PT Fintek Karya Nusantara atau LinkAja. Pihak lainnya masih menjalani tahapan pengujian dan stabilisasi.
Dengan mekanisme ini, transaksi digital tertentu yang memenuhi kriteria dapat dikenai pemungutan PPN melalui sistem pembayaran.
Bagi pemerintah, pendekatan tersebut memiliki kelebihan.
Pemerintah tidak harus bergantung sepenuhnya pada keberadaan fisik perusahaan asing di Indonesia. Sistem pembayaran dapat menjadi salah satu titik untuk membantu memastikan pajak atas konsumsi digital tetap dipungut.
Tetapi dari sisi pelaku usaha dan konsumen, tentu muncul pertanyaan lain.
Apakah mekanisme tersebut mudah dipahami?
Ketika uang yang diterima berbeda dari nilai transaksi
DJP memberikan contoh bahwa dalam mekanisme SPP-TDLN, penyedia barang atau jasa digital luar negeri dapat menerima pembayaran yang lebih rendah daripada nilai transaksi karena PPN telah dipungut melalui mekanisme yang ditunjuk.
Selisih tersebut bukan biaya administrasi atau komisi bank.
Selisih tersebut merupakan PPN yang dipungut sesuai ketentuan. Bahkan dalam panduan resminya, DJP menyebut bahwa laporan pembayaran atau settlement report dapat menunjukkan jumlah PPN yang telah dipungut.
Ini sebenarnya merupakan hal penting.
Jangan sampai pelaku usaha luar negeri mengira bahwa berkurangnya pembayaran merupakan potongan biaya dari bank atau penyedia pembayaran.
Transparansi menjadi sangat penting karena transaksi digital lintas negara melibatkan pihak yang berbeda: konsumen, penyedia barang atau jasa digital, bank, lembaga pembayaran, dan otoritas pajak.
Semakin banyak pihak yang terlibat, semakin penting pula informasi mengenai siapa memungut apa, kapan dipungut, dan berapa jumlahnya.
Apakah ini membuat pajak lebih adil?
Menurut saya, di sinilah alasan paling kuat keberadaan PMK 49.
Bayangkan dua perusahaan menjual layanan digital yang sama kepada konsumen Indonesia.
Perusahaan pertama memiliki kehadiran usaha di Indonesia dan menjalankan kewajiban PPN sesuai ketentuan.
Perusahaan kedua berada di luar negeri dan melayani konsumen Indonesia secara digital.
Jika konsumsi atas layanan tersebut tidak mendapatkan perlakuan perpajakan yang sebanding hanya karena penjualnya berada di luar negeri, maka muncul persoalan level playing field.
Pelaku usaha yang berada di Indonesia dapat merasa memiliki beban administrasi yang lebih besar dibandingkan pesaing dari luar negeri.
SPP-TDLN mencoba menjawab persoalan tersebut.
DJP menyatakan bahwa penerapan mekanisme ini diharapkan memberikan perlakuan perpajakan yang setara terhadap konsumsi barang dan jasa dari dalam maupun luar negeri.
Dalam konteks tersebut, PMK 49 bukan hanya soal meningkatkan penerimaan negara.
Ada persoalan keadilan dalam persaingan ekonomi digital yang juga ingin dijawab.
Namun, jangan sampai sistemnya lebih rumit daripada transaksinya
Meski demikian, pemerintah juga perlu berhati-hati.
Jangan sampai konsumen atau pelaku usaha justru menghadapi sistem yang sulit dipahami hanya karena mekanisme pemungutannya semakin kompleks.
Transaksi digital pada dasarnya dibuat sederhana.
Klik.
Bayar.
Selesai.
Tetapi di belakang transaksi tersebut terdapat sistem pajak, sistem pembayaran, data transaksi, dan pertukaran informasi.
Semua itu memang diperlukan.
Namun bagi pengguna, kompleksitas tersebut seharusnya tidak terasa sebagai beban baru.
Pemerintah perlu memastikan informasi mengenai pemungutan PPN ditampilkan dengan jelas. Konsumen harus mengetahui apakah PPN sudah termasuk dalam nilai pembayaran. Pelaku usaha asing harus mengetahui mengapa jumlah yang diterima berbeda. Sementara pihak pembayaran harus memberikan informasi yang dapat ditelusuri.
Dengan kata lain, digitalisasi pajak harus membuat pemungutan lebih otomatis, bukan membuat pemahaman menjadi semakin sulit.
Jangan sampai pajak digital hanya mengejar penerimaan
Ada kecenderungan ketika membahas pajak digital, pembicaraan langsung diarahkan pada berapa besar penerimaan negara yang bisa diperoleh.
Penerimaan memang penting.
Tetapi pajak bukan hanya soal mengumpulkan uang.
Dalam ekonomi digital, pajak juga berkaitan dengan kepastian hukum, keadilan antarpelaku usaha, perlindungan administrasi, dan kemampuan negara mengikuti perubahan pola konsumsi masyarakat.
Hingga 31 Agustus 2026, penerimaan ekonomi digital Indonesia telah mencapai Rp57,23 triliun. Angka tersebut menunjukkan bahwa aktivitas digital bukan lagi sektor kecil yang dapat diabaikan dalam sistem perpajakan.
Karena itu, tantangan berikutnya bukan hanya bagaimana meningkatkan penerimaan.
Pertanyaannya adalah bagaimana pemerintah memastikan sistem tersebut tetap adil, sederhana, transparan, dan tidak menimbulkan pemungutan ganda.
DJP sendiri menjelaskan bahwa SPP-TDLN diterapkan terhadap transaksi yang belum dipungut PPN melalui mekanisme PPN PMSE. Dengan demikian, mekanisme baru tersebut dirancang agar tidak terjadi pemungutan pajak dua kali atas transaksi yang sama.
Hal ini harus menjadi perhatian utama dalam pelaksanaannya.
Konsumen mungkin tidak merasa banyak berubah
Bagi masyarakat, penerapan PMK 49 mungkin tidak langsung terlihat seperti perubahan besar.
Orang tetap membuka aplikasi.
Tetap memilih layanan.
Tetap membayar secara digital.
Tetapi di balik layar, sistem perpajakan bekerja untuk memastikan PPN atas transaksi tertentu dapat dipungut.
Justru keberhasilan sistem seperti ini dapat dilihat ketika konsumen tidak perlu melakukan prosedur tambahan yang rumit.
Pajak dipungut secara otomatis, informasinya jelas, dan tidak ada kebingungan mengenai nilai transaksi.
Jika hal tersebut tercapai, digitalisasi pajak bekerja sebagaimana mestinya.
Namun apabila konsumen mulai bingung dengan selisih pembayaran, pelaku usaha tidak memahami mekanisme pemotongan, atau muncul sengketa mengenai transaksi mana yang sudah dipungut PPN, maka pekerjaan rumah pemerintah masih cukup besar.
PMK 49 adalah ujian baru bagi pajak di era digital
Pada akhirnya, PMK 49 Tahun 2026 menunjukkan bahwa sistem perpajakan Indonesia sedang berusaha mengikuti perubahan cara masyarakat bertransaksi.
Dulu, pajak mengejar aktivitas ekonomi yang terlihat secara fisik.
Sekarang, negara harus mampu mengikuti aktivitas ekonomi yang bisa berlangsung lintas negara hanya melalui koneksi internet.
SPP-TDLN dapat menjadi salah satu jawaban atas tantangan tersebut.
Namun keberhasilan kebijakan ini tidak cukup hanya dilihat dari berapa banyak PPN yang berhasil dipungut.
Keberhasilannya juga perlu dilihat dari apakah sistem tersebut memberikan kepastian kepada pelaku usaha, menciptakan perlakuan yang lebih setara, mencegah pemungutan ganda, serta tetap mudah dipahami oleh pihak yang terlibat.
PMK 49 bukan sekadar cerita tentang pajak digital. Ini adalah ujian apakah administrasi perpajakan Indonesia mampu mengikuti ekonomi yang bergerak semakin cepat.
Karena pada akhirnya, masyarakat tidak membutuhkan sistem pajak yang sekadar canggih.
Mereka membutuhkan sistem yang canggih tetapi tetap mudah dipahami.
Dan bagi dunia usaha, yang paling penting bukan hanya pajak dapat dipungut.
Tetapi mereka juga tahu mengapa pajak itu dipungut, siapa yang memungut, dan ke mana kewajiban tersebut harus dipertanggungjawabkan.