
Sanksi Pajak Bisa Dihapus hingga 100 Persen, Kesempatan Kedua bagi Wajib Pajak?


Tulisan dari adambumiputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan seorang pelaku usaha yang terlambat melaporkan Surat Pemberitahuan (SPT) atau membayar pajak. Selain harus menyelesaikan kewajiban pajaknya, ia juga berpotensi menghadapi sanksi administratif. Bagi sebagian pelaku usaha, sanksi tersebut dapat menambah tekanan keuangan dan membuat penyelesaian kewajiban pajak semakin berat.
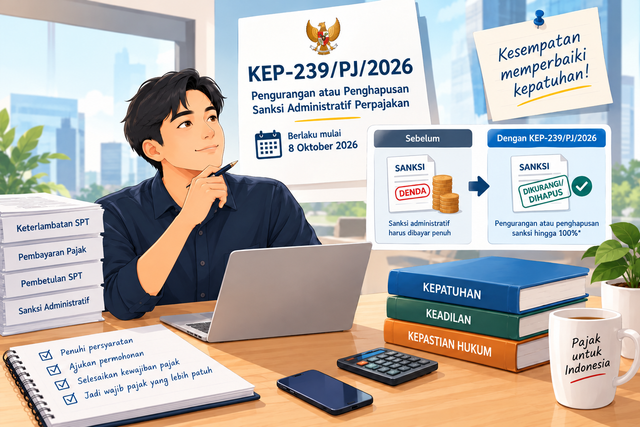
Kini, ada peluang untuk mendapatkan keringanan. Melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, Direktorat Jenderal Pajak (DJP) memberikan kebijakan pengurangan atau penghapusan sanksi administratif bagi wajib pajak yang memenuhi ketentuan. Kebijakan ini mulai berlaku pada 8 Oktober 2026 dan menjadi tindak lanjut dari Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026.
Namun, di balik kebijakan yang terdengar menguntungkan ini, muncul pertanyaan mendasar: apakah penghapusan sanksi benar-benar dapat mendorong kepatuhan pajak, atau justru menimbulkan persoalan keadilan bagi wajib pajak yang selama ini disiplin?
Bukan Pemutihan Pajak untuk Semua
Hal pertama yang perlu dipahami adalah bahwa kebijakan ini bukan berarti seluruh utang pajak otomatis dihapuskan. Fokusnya adalah sanksi administratif, bukan pembebasan pokok pajak yang masih menjadi kewajiban wajib pajak.
KEP-239/PJ/2026 mencakup beberapa kondisi, antara lain keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, serta sanksi yang tercantum dalam surat ketetapan atau surat tagihan pajak tertentu. Besaran pengurangan bergantung pada jenis sanksi, periode pemenuhan kewajiban, dan persyaratan yang berlaku. Untuk kategori tertentu, pengurangan dapat mencapai 100 persen.
Sebagai contoh, wajib pajak yang memiliki SPT kurang bayar untuk periode yang ditentukan dapat memperoleh fasilitas sesuai ketentuan apabila menyampaikan SPT dan membayar pajaknya dalam rentang waktu yang dipersyaratkan. Namun, tidak semua wajib pajak otomatis berhak menerima fasilitas tersebut. Permohonan harus diajukan kepada DJP paling lambat 1 Oktober 2028 dan memenuhi persyaratan administratif yang ditetapkan. "Sumber: KEP-239/PJ/2026" (https://perpajakan.ddtc.co.id/id/sumber-hukum/peraturan-pusat/keputusan-direktur-jenderal-pajak-kep-239pj2026).
Dengan demikian, kebijakan ini sebaiknya dipahami sebagai kesempatan memperbaiki kepatuhan, bukan alasan untuk menunda pembayaran pajak dengan harapan sanksi akan dihapus pada masa mendatang.
Kesempatan Memperbaiki Kepatuhan
Dari sisi positif, pengurangan atau penghapusan sanksi dapat membantu wajib pajak menyelesaikan persoalan administrasi perpajakan yang belum tuntas. Sanksi yang lebih ringan dapat mengurangi beban tambahan sehingga wajib pajak memiliki ruang untuk memprioritaskan pelunasan pokok pajak.
Kebijakan ini juga berpotensi mendorong wajib pajak melakukan pembetulan SPT secara sukarela. Dalam sistem perpajakan yang mengandalkan pelaporan mandiri, kesediaan mengoreksi kesalahan dan membayar kekurangan pajak merupakan bagian penting dari kepatuhan.
Bagi pelaku usaha kecil dan menengah, kepastian mengenai mekanisme penyelesaian sanksi juga dapat membantu perencanaan arus kas. Namun, manfaat tersebut akan terasa apabila prosedur permohonan mudah dipahami, informasi disampaikan secara luas, dan pelayanan DJP berjalan konsisten.
Artinya, keberhasilan kebijakan ini tidak cukup diukur dari banyaknya permohonan yang masuk atau besarnya sanksi yang dihapus. Hal yang lebih penting adalah apakah wajib pajak benar-benar menyelesaikan kewajibannya dan menjadi lebih tertib setelah memperoleh fasilitas tersebut.
Bagaimana dengan Wajib Pajak yang Selalu Patuh?
Di sisi lain, kebijakan ini menyisakan persoalan keadilan. Wajib pajak yang selalu melaporkan SPT dan membayar pajak tepat waktu mungkin bertanya-tanya: mengapa pihak yang terlambat justru memperoleh keringanan?
Pertanyaan tersebut wajar. Kepatuhan membutuhkan usaha, kedisiplinan, dan biaya administrasi. Jika keringanan diberikan tanpa penjelasan yang memadai, wajib pajak yang patuh dapat merasa bahwa kedisiplinan mereka tidak memperoleh penghargaan yang sebanding.
Meski demikian, pengurangan sanksi tidak serta-merta berarti pemerintah mengabaikan kepatuhan. Apabila diterapkan secara terbatas, transparan, dan berdasarkan persyaratan yang jelas, kebijakan ini dapat menjadi instrumen untuk menyelesaikan kewajiban yang tertunda sekaligus memperluas basis kepatuhan.
Kuncinya terletak pada pelaksanaan. DJP perlu menjelaskan siapa yang berhak menerima fasilitas, jenis sanksi yang dapat dikurangi, besaran keringanan, serta kewajiban yang harus dipenuhi. Dengan demikian, masyarakat dapat membedakan kebijakan penyelesaian sanksi yang memiliki dasar hukum dari penghapusan kewajiban pajak secara menyeluruh.
Jangan Sampai Menjadi Kebiasaan Menunggu Keringanan
Risiko lain yang perlu diperhatikan adalah terbentuknya anggapan bahwa keterlambatan pajak bukan persoalan besar karena pemerintah mungkin kembali memberikan keringanan pada masa mendatang.
Jika anggapan tersebut berkembang, kebijakan yang semula ditujukan untuk memperbaiki kepatuhan justru dapat melemahkan kedisiplinan. Wajib pajak yang seharusnya memenuhi kewajibannya tepat waktu mungkin memilih menunda pembayaran sambil menunggu fasilitas serupa.
Karena itu, pemerintah perlu memastikan bahwa kebijakan ini tidak dipersepsikan sebagai program rutin yang selalu tersedia. Edukasi perpajakan, pengawasan yang konsisten, dan penegakan aturan tetap diperlukan agar wajib pajak memahami bahwa kewajiban pajak harus dipenuhi sesuai ketentuan.
Di saat yang sama, DJP perlu mengevaluasi dampak kebijakan ini setelah pelaksanaannya. Evaluasi tersebut dapat mencakup jumlah wajib pajak yang memanfaatkan fasilitas, nilai pokok pajak yang berhasil dilunasi, tingkat kepatuhan setelah fasilitas diberikan, serta pengaruhnya terhadap persepsi keadilan.
Keringanan Harus Berujung pada Kepatuhan
KEP-239/PJ/2026 membuka kesempatan bagi wajib pajak untuk menyelesaikan persoalan sanksi administratif dengan ketentuan tertentu. Kebijakan ini dapat menjadi langkah positif apabila membantu wajib pajak memenuhi kewajibannya tanpa mengaburkan prinsip keadilan dan kepastian hukum.
Namun, penghapusan sanksi bukanlah tujuan akhir kebijakan perpajakan. Tujuan yang lebih penting adalah membangun kesadaran bahwa pajak merupakan kewajiban yang perlu dipenuhi secara bertanggung jawab.
Pemerintah perlu memastikan bahwa wajib pajak yang mengalami kekhilafan mendapatkan kesempatan memperbaiki kesalahan, sementara wajib pajak yang patuh tetap memperoleh kepastian bahwa kedisiplinannya dihargai. Keduanya tidak harus dipertentangkan apabila kebijakan diterapkan secara transparan dan konsisten.
Pada akhirnya, keberhasilan KEP-239/PJ/2026 tidak seharusnya hanya dilihat dari besarnya sanksi yang berhasil dihapus. Ukuran yang lebih bermakna adalah apakah kebijakan ini membuat lebih banyak wajib pajak menyelesaikan kewajibannya, melaporkan pajak dengan benar, dan tidak mengulangi kesalahan yang sama.
Sebab, keringanan yang baik bukanlah keringanan yang membuat wajib pajak terbiasa menunggu penghapusan sanksi, melainkan keringanan yang memberi kesempatan untuk memperbaiki kesalahan dan membangun kepatuhan jangka panjang.