
Teknologi Blockchain dalam Cegah Penipuan Transaksi Syariah


Tulisan dari Adila Badriyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di Jakarta maupun kota-kota besar lainnya, berita tentang investasi syariah yang berujung penipuan bukan lagi hal yang langka, korban kehilangan tabungan karena dokumen palsu atau janji imbal hasil yang menyesatkan. Transaksi keuangan berbasis prinsip Islam seperti pembayaran, pembiayaan, dan investasi syariah memang semakin diminati, tapi di balik itu risiko penipuan tetap mengintai. Modus seperti pengeditan data transaksi, dokumen palsu, hingga ketidakjelasan status pembayaran sering terjadi karena sistem yang kurang transparan dan mekanisme audit yang lemah. Salah satu teknologi yang dinilai mampu menjawab tantangan ini adalah blockchain.
Blockchain adalah sistem pencatatan digital terdistribusi yang menjamin transparansi, keabadian data, dan keamanan transaksi. Setiap transaksi dicatat dalam blok dan terhubung secara berurutan dengan blok sebelumnya (membentuk rantai). Karena data tersimpan di banyak komputer sekaligus dan tidak bisa diubah tanpa konsensus jaringan, blockchain menciptakan lingkungan transaksi yang lebih terpercaya.
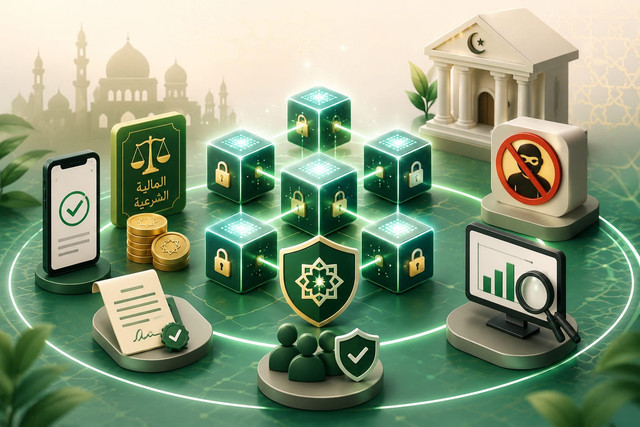
Blockchain mengurangi risiko penipuan melalui empat mekanisme utama. Pertama, keabadian catatan. Setelah transaksi tercatat di blockchain, data tidak dapat diubah atau dibatalkan tanpa izin dari seluruh jaringan. Hal ini mencegah modus manipulasi seperti pengeditan jumlah transaksi, perubahan status pembayaran, atau penghilangan jejak transaksi.
Kedua, transparansi dan audit trail yang jelas. Semua pihak yang memiliki akses dapat melihat riwayat transaksi secara lengkap. Ada jejak audit yang mencakup waktu transaksi, pelaku, dan statusnya. Dalam transaksi keuangan syariah, transparansi ini sangat penting untuk memastikan bahwa akad atau perjanjian dijalankan sesuai aturan.
Ketiga, kontrak pintar. Kontrak pintar adalah program otomatis yang berjalan di blockchain. Dalam transaksi syariah, kontrak pintar bisa diatur agar pembayaran hanya terjadi jika syarat-syarat tertentu terpenuhi, misalnya barang sudah dikirim atau akad sudah dipenuhi. Karena bersifat otomatis dan tidak memerlukan intervensi manual, ruang untuk manipulasi sangat kecil.
Keempat, dekonsentrasi data. Data tidak tersimpan di satu tempat yang rawan diserang atau dimanipulasi. Penyebaran data di setiap titik membuat sistem lebih tahan terhadap serangan tunggal dan manipulasi internal.
Transaksi keuangan syariah harus memenuhi prinsip-prinsip utama, yaitu tidak ada riba, tidak ada ketidakjelasan, tidak ada spekulasi, objek transaksi harus halal, serta transparansi dan kejujuran dalam akad. Blockchain sangat mendukung prinsip transparansi dan pengurangan ketidakjelasan. Dengan catatan transaksi yang jelas dan tidak bisa dimanipulasi, kedua pihak dalam transaksi bisa lebih yakin bahwa kesepakatan dijalankan sesuai aturan syariah.
Namun, teknologi ini tidak otomatis syariah. Produk atau layanan berbasis blockchain tetap harus memenuhi syarat akad yang sesuai prinsip syariah, diawasi oleh lembaga yang berwenang dalam fatwa syariah seperti DSN-MUI di Indonesia, serta menggunakan kontrak pintar yang tidak mengandung unsur riba, spekulasi, atau objek yang tidak halal.
Beberapa institusi dan negara sudah mulai menguji blockchain untuk transaksi keuangan syariah. Bank syariah di berbagai negara menggunakan blockchain untuk memverifikasi transaksi antarbank dan mengurangi risiko penipuan serta kesalahan administratif. Platform fintech syariah memanfaatkan kontrak pintar untuk memastikan pembayaran hanya terjadi ketika barang sudah diterima atau dokumen sudah diverifikasi. Sukuk digital yang diterbitkan menggunakan blockchain memungkinkan investor global mengakses instrumen syariah dengan catatan transaksi yang transparan dan dapat diaudit.
Di Indonesia, meskipun penerapan skala besar masih terbatas, beberapa bank syariah dan perusahaan fintech mulai mengeksplorasi teknologi ini untuk meningkatkan keamanan dan efisiensi transaksi. Platform pembayaran digital berbasis syariah juga mulai menguji integrasi blockchain untuk verifikasi transaksi real-time.
Meski menjanjikan, implementasi blockchain untuk transaksi keuangan syariah menghadapi beberapa tantangan. Dari aspek regulasi, belum ada regulasi spesifik yang mengatur penggunaan blockchain untuk transaksi syariah secara komprehensif. Dari aspek adopsi, banyak pelaku usaha dan konsumen belum memahami teknologi ini dan masih ragu untuk menggunakannya. Dari aspek biaya, infrastruktur blockchain butuh investasi awal yang cukup besar untuk pengembangan dan pemeliharaan. Dari aspek privasi, data transaksi yang transparan bisa menimbulkan kekhawatiran privasi jika tidak dikelola dengan mekanisme akses yang tepat. Dari aspek kepatuhan syariah, perlu panduan fatwa yang jelas agar kontrak pintar dan akad digital tidak melanggar prinsip syariah.
Agar blockchain dapat diimplementasikan secara efektif dalam transaksi keuangan syariah, beberapa langkah berikut perlu dilakukan. Pertama, proyek uji coba bertahap. Mulai dengan proyek kecil untuk uji coba, misalnya pada transaksi antarbank, platform fintech tertentu, atau produk sukuk digital. Kedua, kolaborasi dengan otoritas syariah. Dapatkan panduan fatwa dari DSN-MUI atau lembaga serupa untuk memastikan akad dan kontrak pintar sesuai prinsip syariah. Ketiga, edukasi konsumen dan pelaku usaha. Buat materi edukasi sederhana tentang cara kerja blockchain, manfaatnya dalam mencegah penipuan, dan bagaimana teknologi ini mendukung prinsip syariah. Keempat, standarisasi teknis. Bangun standar teknis untuk kontrak pintar syariah agar bisa diadopsi secara luas oleh industri keuangan syariah di Indonesia. Kelima, mekanisme privasi yang kuat. Implementasi blockchain harus dilengkapi dengan mekanisme akses dan enkripsi yang melindungi data sensitif tanpa mengurangi transparansi yang dibutuhkan.
Blockchain bukan sekadar teknologi tren, tetapi bisa menjadi solusi nyata dalam mengurangi risiko penipuan di transaksi keuangan syariah. Dengan catatan yang transparan, tidak bisa dimanipulasi, dan otomatis melalui kontrak pintar, sistem ini mendukung prinsip kejujuran dan kejelasan yang menjadi inti transaksi syariah.
Namun, implementasi yang sukses membutuhkan dukungan regulasi, edukasi, dan panduan fatwa yang jelas dari otoritas syariah. Jika semua unsur ini berjalan, blockchain dapat menjadi fondasi penting bagi pertumbuhan ekonomi syariah yang lebih aman, transparan, dan terpercaya di Indonesia. Mari dorong kolaborasi antara pelaku teknologi, otoritas keuangan, dan lembaga fatwa agar teknologi ini benar-benar melindungi masyarakat dari penipuan bukan sekadar jadi alamat baru bagi pelaku kecurangan.