
Dilema Finansial Gen Z di Tengah Kepungan Paylater
Mahasiswa aktif universitas pamulang
·waktu baca 3 menit


Tulisan dari Zahra Aurya Agatha tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dilema Finansial Gen Z: Terjebak Antara Kebutuhan Nyata, FOMO, dan Kemudahan Paylater
Oleh: Zahra Aurya Agatha
(Penulis adalah Mahasiswa Universitas Pamulang)
Generasi Z dan Milenial saat ini berada di persimpangan yang cukup rumit. Di satu sisi, kita dihadapkan pada realitas ekonomi yang makin mencekik: harga bahan pokok terus merangkak naik, biaya pendidikan dan kesehatan melambung, hingga harga rumah yang makin tak terjangkau oleh gaji pertama (entry-level).
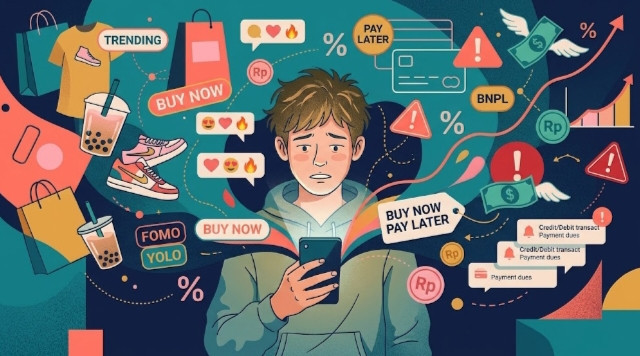
Namun di sisi lain, tiap kali membuka media sosial, layar HP kita seolah-olah berbisik untuk terus berbelanja. Dari tren kopi kekinian, baju limited edition, hingga tiket konser yang harganya jutaan rupiah, semuanya berliweran di garis waktu (timeline).
Akibatnya, batas antara “kebutuhan” dan “keinginan” menjadi kabur. Kita kerap membenarkan pengeluaran impulsif demi self-reward atau kesehatan mental, tanpa menyadari kondisi dompet yang kian terancam.
Ketika Medsos dan Psikologi Menguras Dompet
Mengapa anak muda begitu mudah tergoda? Jawabannya ada pada perpaduan antara tekanan psikologis dan algoritma media sosial.
Secara tidak sadar, mekanisme social comparison atau membanding-bandingkan diri terjadi saat kita melihat unggahan teman atau influencer. Dari sinilah lahir fenomena FOMO (Fear of Missing Out)—rasa takut tertinggal tren atau dianggap tidak "keren" oleh lingkungan pergaulan.
Tidak cuma FOMO, mentalitas YOLO (You Only Live Once) dan tameng self-reward juga sering dijadikan pembenar. Pengeluaran tersier yang seharusnya opsional perlahan bergeser menjadi kebutuhan yang dirasa "wajib".
Layanan Paylater: Kemudahan yang Berujung Jebakan
Dahulu, belanja menggunakan uang tunai memberikan sensasi "nyeri saat membayar" (pain of paying), sehingga orang akan berpikir dua kali sebelum mengeluarkan uang. Namun, kehadiran teknologi finansial (fintech) seperti e-wallet dan fitur Buy Now Pay Later (BNPL) telah memangkas rasa cemas tersebut.
Hanya dengan beberapa kali klik, barang idaman langsung berpindah tangan. Fasilitas cicilan instan memberi ilusi seolah-olah daya beli kita meningkat. Padahal, jika tidak diimbangi dengan literasi keuangan yang matang, akumulasi tagihan paylater tiap bulan justru bisa menyeret anak muda ke dalam jebakan utang (debt trap).
Dampak jangka panjangnya sangat nyata:
Minim Dana Darurat: Sebagian besar pendapatan habis untuk cicilan dan gaya hidup, membuat anak muda tidak punya tabungan saat terjadi krisis.
Gagal Berinvestasi: Tertundanya investasi di usia muda membuat kita kehilangan manfaat compounding interest (bunga berbunga) untuk masa depan.
Cara Pintar Keluar dari Dilema Keuangan
Menghadapi dilema ini bukan berarti kita harus hidup serba hemat secara ekstrem atau memutus hubungan dengan dunia luar. Kuncinya ada pada pengelolaan anggaran yang terstruktur dan pengendalian diri:
Terapkan Aturan 50/30/20
Bagi penghasilan secara proporsional: 50% untuk kebutuhan pokok (needs), 30% untuk gaya hidup terukur (wants), dan 20% wajib disisihkan untuk tabungan, investasi, dan dana darurat. Adanya pos khusus gaya hidup membuatmu tetap bisa enjoy tanpa mengganggu dana prioritas.
Aturan Jeda 24–72 Jam (Cooling-off Period)
Saat tergiur membeli barang non-pokok, tunda keputusan pembelian selama 1 hingga 3 hari. Metode ini sangat efektif untuk menurunkan emosi impulsif dan memberi waktu bagi logika untuk berpikir.
Praktikkan Digital Minimalism
Kendalikan apa yang kamu lihat. Unfollow atau mute akun-akun yang memicu keinginan belanja impulsif, dan batasi penggunaan fitur paylater hanya untuk situasi darurat.
Langkah Awal Menuju Kebebasan Finansial
Menikmati hasil kerja keras dan mengikuti tren zaman adalah hal yang wajar. Namun, jangan sampai kesenangan sesaat mengorbankan stabilitas finansial di masa depan.
Kebebasan finansial bukan tentang seberapa besar gaya hidup yang bisa kita tampilkan di media sosial, melainkan seberapa bijak kita mengendalikan uang yang kita miliki. Saatnya anak muda lebih kritis, bijak, dan berani mengambil kendali penuh atas keuangan pribadi!