
Status Hukum YouTuber: Ketika Negara Gagal Mengakui Profesi Digital

Mahasiswa Ilmu Hukum Universitas Muhammadiyah Surabaya
·waktu baca 5 menit


Tulisan dari Ahmad Dwi Kurniawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
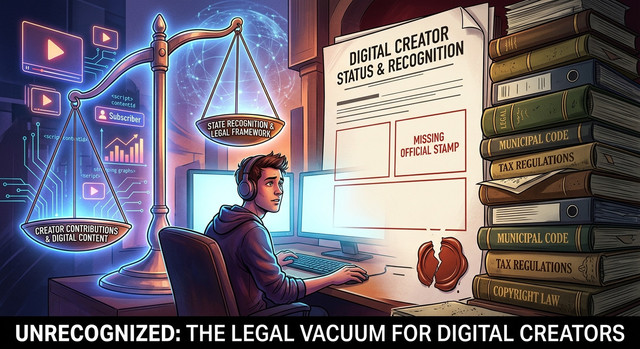
Ada kejanggalan menarik dalam cara negara memperlakukan YouTuber, selebgram, dan konten kreator belakangan ini. Di satu sisi, pemerintah mengakui mereka sebagai pelaku usaha yang sah lewat Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) 2025. Di sisi lain, Direktorat Jenderal Pajak (DJP) justru mencoret mereka dari fasilitas pajak yang biasa dinikmati pelaku usaha kecil. Dua kebijakan ini lahir dari rezim hukum yang berbeda, tapi keduanya sama-sama menyasar subjek yang sama: orang yang mencari nafkah dari kamera dan layar ponselnya sendiri.
Inilah yang saya sebut sebagai status hukum yang mengambang. Konten kreator diakui ada sebagai entitas ekonomi, tapi negara belum pernah benar-benar memutuskan: mereka ini pengusaha, pekerja lepas, atau sesuatu yang sama sekali baru yang belum punya nama dalam hukum administrasi kita?
Diakui Sebagai Usaha, Ditolak Fasilitas Usaha
Mari kita mulai dari KBLI 2025. Dalam klasifikasi terbaru ini, konten kreator ditempatkan dalam kategori Aktivitas Seni Pertunjukan—berjajar dengan aktor, penyanyi, dan musisi. Pemerintah secara eksplisit memandang produksi konten digital sebagai karya kreatif yang menghasilkan nilai ekonomi, bukan sekadar aktivitas mengunggah video ke internet. Konsekuensinya, konten kreator yang menghasilkan pendapatan pada dasarnya wajib memiliki Nomor Induk Berusaha (NIB) yang didaftarkan lewat sistem Online Single Submission (OSS). Sanksi administratif, dari peringatan hingga pencabutan NIB, mengintai mereka yang tidak patuh.
Sampai di sini, logikanya jelas: konten kreator adalah pelaku usaha. Mereka didorong masuk ke sistem formal, didata, dan diklasifikasikan selayaknya badan usaha lain.
Tapi begitu urusan berpindah ke meja perpajakan, logika itu berbalik seratus delapan puluh derajat. Melalui Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026) yang berlaku sejak pertengahan 2026, influencer, selebgram, dan konten kreator justru dikecualikan dari fasilitas Pajak Penghasilan (PPh) Final UMKM sebesar 0,5 persen—skema pajak yang selama ini menjadi andalan pelaku usaha kecil karena tarifnya ringan dan perhitungannya sederhana, cukup dari omzet.
Alasan DJP cukup tegas: penghasilan konten kreator berasal "dari jasa dan keahlian pribadi," sehingga digolongkan sebagai pekerjaan bebas, bukan usaha dalam arti konvensional. Sebagai konsekuensinya, mereka wajib menghitung pajak menggunakan skema Norma Penghitungan Penghasilan Neto (NPPN) sesuai Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015—mekanisme yang jauh lebih rumit dan, dalam banyak kasus, membebankan pajak lebih besar dibanding tarif final 0,5 persen yang dinikmati UMKM konvensional.
Dua Wajah Negara, Satu Subjek Hukum
Di sinilah persoalannya menjadi jelas secara hukum administrasi negara. Pada level perizinan (KBLI dan OSS), konten kreator diperlakukan sebagai pelaku usaha yang harus tunduk pada rezim usaha formal. Namun pada level perpajakan (PP 20/2026), mereka justru dilempar ke kategori pekerja bebas yang tidak berhak atas insentif yang diberikan kepada pelaku usaha kecil.
Pertanyaan sederhana yang belum terjawab: jika negara menganggap konten kreator sebagai pelaku usaha sehingga wajib NIB, mengapa saat soal pajak tiba, status itu tiba-tiba berubah menjadi pekerja lepas yang tak layak mendapat fasilitas UMKM? Dua rezim hukum ini berjalan di jalur masing-masing, tanpa pernah benar-benar bertemu untuk menyepakati satu klasifikasi yang konsisten.
Ini bukan sekadar soal teknis administratif yang bisa dianggap remeh. Dalam kerangka hukum administrasi negara, ketidakkonsistenan semacam ini berpotensi melanggar asas kepastian hukum—salah satu asas umum pemerintahan yang baik (AUPB) yang menjadi fondasi setiap kebijakan publik. Subjek hukum yang sama seharusnya tidak diperlakukan secara kontradiktif oleh dua instrumen negara yang berbeda, apalagi ketika kontradiksi itu berdampak langsung pada beban finansial yang mereka tanggung.
Ketika Klasifikasi Menentukan Nasib, Bukan Sekadar Administrasi
Bagi banyak orang, perdebatan soal KBLI dan kategori pajak mungkin terdengar seperti persoalan administratif yang kering. Tapi bagi ratusan ribu konten kreator di Indonesia—dari YouTuber pemula dengan penghasilan pas-pasan hingga selebgram dengan jutaan pengikut—klasifikasi ini menentukan berapa besar pajak yang harus mereka bayar, perlindungan apa yang bisa mereka akses, dan status sosial macam apa yang negara berikan kepada profesi mereka.
Yang lebih ironis, di luar soal pajak, konten kreator juga tidak mendapat kepastian status dalam hukum ketenagakerjaan. Mereka bukan pekerja formal yang dilindungi Undang-Undang Ketenagakerjaan, bukan pula pengusaha penuh yang bisa menikmati semua insentif usaha kecil. Mereka berada di ruang antara—diakui cukup untuk dipungut pajaknya, tapi tidak cukup diakui untuk dilindungi haknya.
Kondisi ini mencerminkan pola yang berulang dalam administrasi negara kita: regulasi lahir secara parsial, dari kementerian atau lembaga yang berbeda, tanpa harmonisasi yang memadai. KBLI diurus oleh Kementerian Investasi/BKPM lewat sistem OSS. Pajak diurus Kementerian Keuangan lewat DJP. Ketenagakerjaan, jika suatu saat diatur, akan diurus Kementerian Tenaga Kerja. Tiga institusi, tiga sudut pandang, dan sejauh ini, tidak ada yang benar-benar duduk bersama untuk merumuskan satu status hukum yang koheren bagi profesi yang sudah terbukti nyata secara ekonomi ini.
Negara Perlu Satu Klasifikasi, Bukan Tiga Wajah Berbeda
Konten kreator bukan lagi fenomena sementara yang bisa diabaikan regulasinya. Kontribusi ekonomi mereka nyata—cukup nyata sampai negara merasa perlu memungut pajak dari penghasilannya. Tapi pengakuan ekonomi tanpa kepastian status hukum yang konsisten hanya akan melahirkan beban administratif baru tanpa kejelasan hak yang menyertainya.
Jika pemerintah benar-benar ingin profesi ini berkembang sehat, langkah pertama yang harus ditempuh bukan menambah rezim pajak baru, melainkan mendudukkan tiga klasifikasi yang kini berjalan sendiri-sendiri—usaha, pekerjaan bebas, dan ketenagakerjaan—dalam satu kerangka hukum administrasi yang konsisten. Tanpa itu, status hukum konten kreator akan terus mengambang: cukup diakui untuk dipungut, tapi tidak pernah cukup jelas untuk dilindungi.