
Gajian Masih 2 Minggu, Paylater Menggoda: Maslahah atau Mafsadah?


Tulisan dari Ainun Habibah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
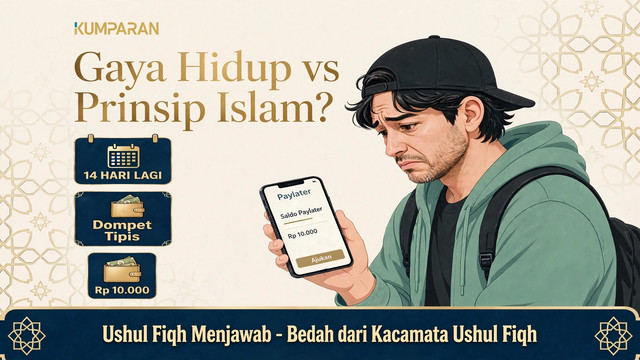
Kalimat seperti ini mungkin sudah tidak asing di tengah perkembangan belanja online. Kehadiran layanan paylater memberikan kemudahan karena seseorang dapat memperoleh barang atau layanan terlebih dahulu dan melakukan pembayaran kemudian sesuai ketentuan yang telah disepakati.
Di satu sisi, paylater dapat memberikan kemudahan ketika seseorang memiliki kebutuhan tertentu tetapi belum menerima penghasilan. Namun, di sisi lain, kemudahan tersebut dapat mendorong seseorang untuk berutang secara berlebihan, terutama ketika digunakan untuk memenuhi keinginan yang sebenarnya tidak terlalu diperlukan.
Dalam Islam, suatu tindakan tidak hanya dilihat dari manfaat yang diperoleh, tetapi juga dari dampak yang ditimbulkannya. Dalam ushul fiqh terdapat konsep maslahah dan mafsadah yang dapat digunakan untuk mempertimbangkan kemanfaatan dan kemudaratan dari suatu persoalan.
Oleh karena itu, pertanyaannya bukan sekadar “paylater itu boleh atau tidak?”, tetapi juga apakah penggunaannya benar-benar memberikan kemaslahatan atau justru menimbulkan mafsadah?
Paylater dalam Kehidupan Sehari-hari
Paylater merupakan fasilitas pembayaran yang memungkinkan seseorang memperoleh barang atau layanan terlebih dahulu dan membayarnya kemudian berdasarkan ketentuan yang telah disepakati.
Misalnya, seseorang memiliki uang terbatas karena masih menunggu gajian dua minggu lagi. Pada saat yang sama, ia melihat barang yang sedang diskon. Karena ingin membeli barang tersebut sekarang, ia memilih menggunakan paylater.
Pada kondisi seperti ini, persoalannya tidak hanya terletak pada penggunaan paylater, tetapi juga pada tujuan, akad, biaya, serta kemampuan seseorang dalam memenuhi kewajibannya.
Jika digunakan untuk kebutuhan yang penting dan mekanisme transaksinya sesuai prinsip syariah serta pengguna mampu memenuhi kewajibannya, terdapat sisi kemanfaatan yang dapat dipertimbangkan. Sebaliknya, jika digunakan secara berlebihan untuk mengikuti tren, membeli barang yang tidak dibutuhkan, atau karena tergoda promo, penggunaan paylater dapat berubah menjadi beban.
Dengan demikian, kemudahan tidak selalu berarti kemaslahatan.
Maslahah: Ketika Paylater Memberikan Kemudahan
Dalam ushul fiqh, maslahah secara sederhana dapat dipahami sebagai kemanfaatan yang sejalan dengan tujuan syariat dan membawa kebaikan bagi manusia.
Penggunaan fasilitas pembayaran secara tertunda dapat memiliki sisi maslahah apabila memberikan kemudahan dalam kondisi tertentu. Contohnya, seseorang membutuhkan suatu barang yang penting dan memiliki kemampuan untuk membayar sesuai waktu yang telah disepakati.
Namun, manfaat tersebut tidak berarti bahwa setiap penggunaan paylater otomatis menjadi maslahah. Tetap perlu diperhatikan bagaimana akadnya, apakah terdapat tambahan yang dilarang, apakah biaya yang dikenakan jelas, dan apakah pengguna mampu memenuhi kewajibannya.
Islam sendiri memberikan perhatian terhadap persoalan utang. Allah Swt. berfirman dalam QS. Al-Baqarah ayat 282:
“Wahai orang-orang yang beriman! Apabila kamu melakukan utang piutang untuk waktu yang ditentukan, hendaklah kamu menuliskannya.”
Ayat tersebut menunjukkan bahwa transaksi utang piutang merupakan persoalan yang diakui dalam Islam, tetapi harus dilakukan dengan ketentuan dan tanggung jawab yang jelas.
Mafsadah: Ketika Kemudahan Berubah Menjadi Masalah
Selain maslahah, terdapat konsep mafsadah, yaitu sesuatu yang dapat menimbulkan kerusakan, kerugian, atau dampak buruk.
Paylater dapat mengarah kepada mafsadah ketika seseorang menggunakannya tanpa mempertimbangkan kemampuan finansial. Misalnya, seseorang menggunakan paylater untuk membeli pakaian, barang elektronik, atau barang yang sedang tren, kemudian menggunakan fasilitas utang lainnya untuk memenuhi kebutuhan berikutnya.
Akibatnya, pendapatan yang seharusnya digunakan untuk kebutuhan sehari-hari justru harus dialokasikan untuk membayar tagihan.
Dalam kondisi seperti ini, sesuatu yang awalnya memberikan kemudahan justru dapat menimbulkan kesulitan.
Rasulullah saw. juga mengingatkan tentang kewajiban membayar utang. Dalam hadis riwayat Bukhari, Rasulullah saw. bersabda:
مَطْلُ الْغَنِيِّ ظُلْمٌ
“Menunda pembayaran utang bagi orang yang mampu adalah suatu kezaliman.” (HR. Bukhari No. 2400).
Hadis tersebut menunjukkan bahwa utang bukan sesuatu yang boleh dianggap remeh.
Paylater dan Larangan Riba
Pembahasan paylater dalam perspektif Islam juga tidak dapat dilepaskan dari persoalan riba. Allah Swt. berfirman:
“Allah telah menghalalkan jual beli dan mengharamkan riba.” (QS. Al-Baqarah: 275)
Karena itu, yang perlu diperhatikan bukan hanya istilah “paylater”, melainkan akad dan mekanisme yang digunakan. Jika suatu layanan menggunakan skema utang yang mensyaratkan tambahan yang termasuk riba, maka tambahan tersebut menjadi persoalan syariah.
MUI menjelaskan bahwa layanan paylater pada dasarnya dapat dibolehkan apabila dilakukan sesuai prinsip syariah dan tidak mengandung riba. Sebaliknya, layanan yang mengandung riba hukumnya haram. Hal ini menunjukkan bahwa penilaian terhadap paylater harus dilakukan secara lebih teliti.
Maslahah dan Mafsadah Harus Dipertimbangkan Bersama
Sisi maslahah:
- memberikan kemudahan dalam pembayaran;
- membantu memenuhi kebutuhan tertentu;
- memberikan pilihan waktu pembayaran;
- dapat membantu dalam kondisi tertentu apabila digunakan secara bertanggung jawab.
Sisi mafsadah:
- dapat mendorong perilaku konsumtif;
- dapat membuat seseorang terbiasa berutang;
- dapat menimbulkan beban tagihan;
- berpotensi menimbulkan masalah apabila pengguna tidak mampu membayar;
- dapat mengandung unsur yang bertentangan dengan syariah apabila akad atau tambahannya tidak sesuai.
Pertanyaan sederhana yang dapat diajukan adalah: “Saya menggunakan paylater karena kebutuhan atau hanya karena keinginan?”
Bagaimana Ushul Fiqh Menjawab?
Ushul fiqh membantu kita memahami bahwa persoalan ekonomi modern tidak cukup dijawab secara sederhana. Dalam konteks paylater, beberapa hal yang perlu diperhatikan antara lain:
1. Akad yang digunakan, apakah jelas dan sesuai dengan prinsip syariah.
2. Biaya dan tambahan pembayaran, apakah terdapat unsur riba.
3. Kejelasan kewajiban, termasuk jumlah yang harus dibayar dan waktu pembayarannya.
4. Kemampuan pengguna, apakah benar-benar mampu memenuhi kewajibannya.
5. Tujuan penggunaan, apakah untuk kebutuhan yang bermanfaat atau sekadar keinginan konsumtif.
DSN-MUI sendiri telah menerbitkan sejumlah fatwa terkait, antara lain Fatwa No. 116/DSN-MUI/IX/2017 tentang Uang Elektronik Syariah dan Fatwa No. 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah.
Kesimpulan
Paylater merupakan salah satu bentuk perkembangan teknologi ekonomi yang memberikan kemudahan. Namun, kemudahan tersebut harus diikuti dengan tanggung jawab dan kemampuan dalam mengelola keuangan.
Dari perspektif Ushul Fiqh, paylater tidak cukup dinilai hanya dari kata “praktis” atau “mudah”. Perlu dilihat akad, biaya atau tambahan, mekanisme transaksi, kemampuan membayar, serta tujuan penggunaannya.
Maka, paylater bisa menjadi maslahah ketika digunakan untuk kebutuhan yang mendesak dengan akad yang bebas riba dan kemampuan bayar yang jelas. Sebaliknya, ia berubah menjadi mafsadah ketika digunakan untuk gaya hidup, keinginan tahsiniyah, dan dibarengi bunga serta denda. Sesuai kaidah dar’ul mafasid muqaddam ‘ala jalbil mashalih, mencegah mafsadah berupa jeratan utang dan israf harus didahulukan daripada mengejar maslahah semu berupa kemudahan instan.
Jadi, ketika gajian masih dua minggu dan paylater mulai menggoda, jangan hanya bertanya: “Bisa bayar nanti atau tidak?” Tetapi tanyakan juga: “Ini benar-benar kebutuhan yang mendatangkan maslahah atau hanya keinginan yang membuka pintu mafsadah?”
Daftar Pustaka
Al-Qur’an al-Karim.
Al-Bukhari, Muhammad bin Ismail. Shahih al-Bukhari, Kitab al-Istiqradh, Hadis No. 2400.
Muslim bin al-Hajjaj. Shahih Muslim, Kitab al-Musaqah, Hadis No. 1564a.
Dewan Syariah Nasional–Majelis Ulama Indonesia. Fatwa No. 116/DSN-MUI/IX/2017 tentang Uang Elektronik Syariah.
Dewan Syariah Nasional–Majelis Ulama Indonesia. Fatwa No. 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah.
Majelis Ulama Indonesia. “Bagaimana dengan konsep Paylater dalam hukum bisnis syariah?” Tanya Ulama MUI, 2023.