
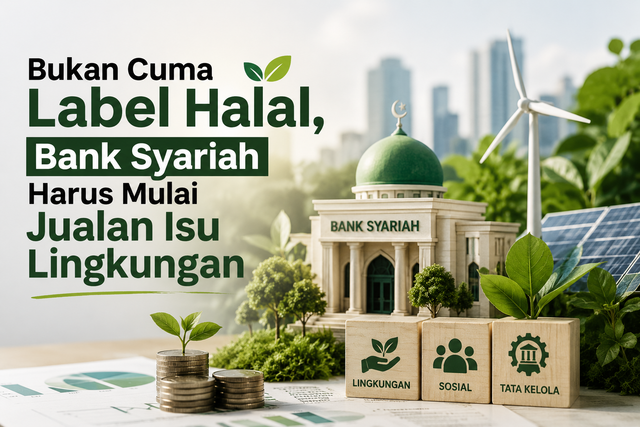
Bukan Cuma Label Halal, Bank Syariah Harus Mulai Jualan Isu Lingkungan


Tulisan dari Mutiara Queeny Asmara Ikazen tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Selama bertahun-tahun, narasi besar yang dibangun di sekitar perbankan syariah di Indonesia selalu berkutat pada paradoks angka. Kita seolah bosan mendengar statistik yang terus diulang-ulang: sebagai negara dengan populasi Muslim terbesar di dunia, pangsa pasar bank syariah kita masih saja tertahan di kisaran satu digit. Strategi pemasaran pun kerap terjebak pada dikotomi yang itu-itu saja, yakni menawarkan "rasa aman secara spiritual" dan label halal sebagai jualan utama.
Namun, mengandalkan sentimen keagamaan terbukti memiliki batas jenuh. Ketika dihadapkan pada realitas ekonomi—seperti margin yang bersaing ketat dan kepraktisan aplikasi digital—label syariah sering kali kalah seksi dibandingkan dengan efisiensi bank konvensional. Jika ingin melompat lebih tinggi, industri perbankan syariah harus berani keluar dari zona nyaman "produk khusus umat Islam" dan mulai menjual nilai yang lebih universal: keuangan etis (ethical banking) dan keberlanjutan (sustainable finance).
Titik Temu Syariah dan ESG
Dunia keuangan global saat ini sedang dilanda demam ESG (Environmental, Social, and Governance). Investor dan nasabah global berbondong-bondong memindahkan dana mereka ke lembaga keuangan yang peduli pada isu lingkungan, keadilan sosial, dan tata kelola yang bersih.
Menariknya, esensi dari ESG ini sebenarnya sudah tertanam dalam DNA perbankan syariah sejak lahir melalui beberapa prinsip fundamental:
Larangan Investasi pada Sektor Merusak: Prinsip syariah secara ketat melarang pembiayaan untuk industri yang merusak tatanan sosial dan lingkungan, seperti perjudian, senjata, hingga industri yang merusak ekologi.
Keharusan Underlying Asset: Setiap transaksi wajib memiliki aset riil yang jelas. Hal ini secara otomatis memangkas spekulasi ugal-ugalan (maysir) yang sering menjadi pemicu krisis keuangan global.
Keadilan Bagi Hasil: Skema risk-sharing (berbagi risiko) memosisikan bank dan nasabah sebagai mitra sejajar, bukan hubungan debitur-kreditur yang eksploitatif saat salah satu pihak sedang jatuh terpuruk.
Di Eropa, prinsip-prinsip ini diadopsi oleh bank-bank independen dan dipasarkan sebagai ethical banking. Hasilnya? Mereka sukses menjaring nasabah lintas agama dan ideologi. Indonesia, dengan infrastruktur syariah yang sudah matang, seharusnya bisa memimpin narasi ini di Asia Tenggara.
Memenangkan Hati Generasi Eco-Anxiety
Mengapa pergeseran sudut pandang (angle) ini mendesak? Jawabannya ada pada profil nasabah masa depan: Gen Z dan milenial.
Generasi muda hari ini adalah kelompok yang sangat vokal terhadap isu perubahan iklim dan keadilan sosial. Mereka mengalami apa yang disebut eco-anxiety—kecemasan akan masa depan Bumi. Ketika mereka mulai memasuki dunia kerja dan memiliki daya beli, mereka akan memilih produk yang selaras dengan nilai-nilai hidup mereka.
Bagi anak muda masa kini, bank bukan sekadar tempat menaruh uang, melainkan instrumen yang mencerminkan sikap hidup. Mereka akan lebih bangga menyimpan uang di bank yang mendanai proyek panel surya atau UMKM lokal ramah lingkungan, daripada bank yang masih mendanai industri batu bara—tanpa terlalu memusingkan apakah bank itu berlabel syariah atau konvensional.
Jika bank syariah mampu memosisikan diri sebagai "Bank Hijau" atau "Bank Etis" yang transparan dalam penyaluran dana, mereka tidak hanya akan mempertahankan nasabah Muslim yang taat, tetapi juga merebut pasar anak muda urban yang progresif, termasuk non-Muslim.
Langkah Nyata ke Depan
Tentu, mengubah citra dari "bank berbasis komoditas agama" menjadi "pionir keuangan etis" membutuhkan kerja keras substantif, bukan sekadar kosmetik komunikasi pemasaran.
Inovasi Produk Hijau: Bank syariah harus lebih agresif melahirkan produk seperti Green Sukuk untuk ritel, pembiayaan khusus untuk kendaraan listrik dengan rate menarik, atau deposito yang imbal hasilnya sebagian otomatis didonasikan untuk restorasi lingkungan.
Transparansi Radikal: Salah satu pilar ethical banking adalah bahwa nasabah tahu ke mana uang mereka disalurkan. Bank syariah harus berani membuka laporan portofolio pembiayaan mereka secara transparan kepada publik: berapa persen untuk UMKM, berapa persen untuk energi terbarukan, dan sektor apa saja yang dengan tegas mereka tolak.
Kesimpulan
Perbankan syariah di Indonesia tidak akan kekurangan pasar jika mereka berhenti membatasi diri mereka sendiri dalam kotak eksklusivitas. Dengan beralih ke narasi ethical finance, perbankan syariah sedang berevolusi dari pilihan sekunder berbasis kewajiban moral menjadi pilihan utama karena integritas dan dampaknya yang nyata bagi Bumi.
Saatnya membuktikan bahwa syariah bukan sekadar soal bagaimana sebuah transaksi dimulai (akad), melainkan tentang bagaimana dampak transaksi tersebut dirasakan oleh alam dan sesama manusia.