
Menjaga Daya Beli Masyarakat Melalui Insentif PPh 21 DTP
Tax Policy Analyst di Pratama Institute For Fiscal & Governance Studies
·waktu baca 4 menit


Tulisan dari M Akbar Aditama tidak mewakili pandangan dari redaksi kumparan
 Perbesar
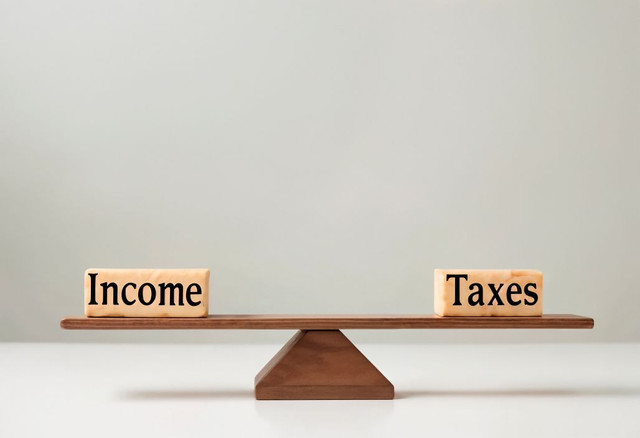
Pemerintah menyiapkan perluasan fasilitas Pajak Penghasilan Pasal 21 Ditanggung Pemerintah (PPh 21 DTP) pada tahun 2027. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyampaikan pada 30 September 2026 bahwa fasilitas yang pada 2026 diberikan kepada pekerja di sektor padat karya dan pariwisata direncanakan akan diperluas ke seluruh sektor bagi pekerja dengan penghasilan di bawah Rp10 juta per bulan. Pemerintah memperkirakan cakupannya mencapai sekitar 7,5 juta pekerja. Bersamaan dengan itu, pemerintah juga menghitung penyesuaian Penghasilan Tidak Kena Pajak (PTKP) dengan mempertimbangkan inflasi. Rencana ini masih memerlukan pengaturan teknis lebih lanjut.
Perubahan cakupan tersebut menarik untuk dilihat dari perspektif makroekonomi. PPh 21 DTP bekerja melalui kanal yang relatif langsung: pajak yang ditanggung pemerintah mengurangi beban pajak pekerja sehingga pendapatan yang tersedia untuk dibelanjakan meningkat. Ketika manfaat diterima oleh jutaan pekerja, efek yang diharapkan tidak berhenti pada neraca rumah tangga, melainkan mengalir ke permintaan agregat melalui konsumsi.
Saluran ini relevan bagi Indonesia karena konsumsi rumah tangga memiliki bobot besar dalam perekonomian. Data BPS menunjukkan konsumsi rumah tangga menyumbang 53,32 persen terhadap PDB pada triwulan II-2026. Pada periode yang sama, ekonomi Indonesia tumbuh 5,29 persen secara tahunan dan 5,45 persen pada semester I-2026. Bank Indonesia mencatat pertumbuhan pada triwulan II tetap didukung oleh konsumsi rumah tangga, di samping konsumsi pemerintah, investasi, dan ekspor.
Angka tersebut memberi konteks penting. Ketika lebih dari separuh PDB berasal dari konsumsi rumah tangga, kebijakan yang meningkatkan pendapatan disposabel pekerja berpotensi memperkuat salah satu mesin utama pertumbuhan domestik. Tambahan penerimaan yang dibelanjakan dapat meningkatkan penjualan di sektor perdagangan, makanan dan minuman, transportasi, jasa, serta aktivitas usaha yang memenuhi kebutuhan rumah tangga. Efek lanjutannya dapat muncul melalui peningkatan produksi dan pendapatan pelaku usaha.Skala penerima juga membuat kebijakan ini relevan secara agregat. Pemerintah memperkirakan sekitar 7,5 juta pekerja akan menerima fasilitas tersebut. Sebagai ilustrasi, apabila manfaat rata-rata yang diterima setiap pekerja mencapai Rp100 ribu per bulan, tambahan pendapatan disposable secara agregat mencapai sekitar Rp9 triliun per tahun. Dengan manfaat rata-rata Rp200 ribu, nilainya sekitar Rp18 triliun. Perhitungan ini bukan proyeksi anggaran karena besaran manfaat 2027 belum ditetapkan, melainkan menunjukkan bahwa insentif dengan nominal relatif kecil per pekerja dapat memiliki skala makroekonomi ketika menjangkau jutaan orang.
Namun, besarnya dampak tidak dapat disamakan dengan besarnya nilai insentif. Tidak semua tambahan pendapatan akan langsung dikonsumsi. Sebagian rumah tangga mungkin memilih menabung atau membayar utang, sementara sebagian konsumsi dapat digunakan untuk membeli barang impor. Literatur IMF menunjukkan bahwa rumah tangga yang menghadapi keterbatasan likuiditas cenderung memiliki marginal propensity to consume yang lebih tinggi, sehingga stimulus yang menyasar kelompok tersebut berpotensi menghasilkan dampak permintaan yang lebih besar dibandingkan dengan transfer yang tidak terarah.
Kelompok Pekerja dengan Penghasilan di bawah Rp10 juta
Pemilihan kelompok pekerja dengan penghasilan di bawah Rp10 juta juga perlu dibaca dalam konteks distribusi pendapatan. BPS mencatat rata-rata upah buruh pada Mei 2026 sebesar Rp3,39 juta per bulan. Batas Rp10 juta berada jauh di atas rata-rata tersebut, sehingga kelompok sasaran mencakup pekerja dengan tingkat pendapatan yang cukup beragam. Karena PPh 21 DTP bergantung pada pajak yang seharusnya dipotong, nilai manfaat setiap pekerja juga tidak seragam. Dengan demikian, jumlah penerima bukanlah satu-satunya ukuran keberhasilan.
Dimensi inflasi memperkuat relevansi pembahasan mengenai daya beli. Inflasi nasional pada Agustus 2026 tercatat 3,19 persen secara tahunan, sementara inflasi inti sebesar 2,92 persen. Dalam kondisi kenaikan harga, pendapatan nominal yang tidak berubah dapat mengalami penurunan daya beli riil. Penyesuaian PTKP dengan inflasi berpotensi menjadi pelengkap PPh 21 DTP karena PTKP menyentuh struktur pengenaan pajak, sedangkan DTP berfungsi sebagai stimulus pada periode tertentu. Keduanya memiliki instrumen yang berbeda, tetapi sama-sama memengaruhi pendapatan setelah pajak.
Meski demikian, perluasan stimulus perlu disertai disiplin dalam evaluasi fiskal. Insentif pajak merupakan penerimaan negara yang tidak dipungut dan karena itu ,memiliki biaya fiskal. Ukuran keberhasilan seharusnya mencakup hubungan antara nilai fasilitas, peningkatan konsumsi, aktivitas sektor usaha, penyerapan tenaga kerja, dan penerimaan pajak pada periode berikutnya. Evaluasi diperlukan agar stimulus tidak sekadar besar dari sisi cakupan, tetapi juga terukur dari sisi dampaknya.
Perdebatan mengenai PPh 21 DTP 2027 perlu ditempatkan dalam kerangka yang lebih luas: bagaimana kebijakan fiskal dapat menjaga daya beli sekaligus mempertahankan momentum pertumbuhan. Dengan konsumsi rumah tangga yang masih menyumbang lebih dari separuh PDB dan perekonomian tumbuh 5,29 persen pada triwulan II-2026, terdapat kanal makroekonomi yang jelas untuk kebijakan yang dapat meningkatkan pendapatan disposabel pekerja.
Tantangannya bukan semata-mata menentukan siapa yang menerima fasilitas, melainkan memastikan desain, administrasi, dan evaluasinya mampu mengubah insentif pajak menjadi konsumsi dan aktivitas ekonomi yang terukur.