
Ketika Harga Rumah Berlari Lebih Cepat dari Gaji Anak Muda

Mahasiswa Universitas Pamulang, Prodi Sistem Informasi
·waktu baca 4 menit


Tulisan dari M Akbar Febriyan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Punya rumah sendiri mungkin menjadi salah satu impian banyak anak muda. Setelah lulus kuliah, mendapatkan pekerjaan, dan memiliki penghasilan tetap, rumah sering masuk ke dalam daftar tujuan jangka panjang.
Masalahnya, ketika mulai melihat harga rumah, impian tersebut bisa terasa jauh lebih sulit.
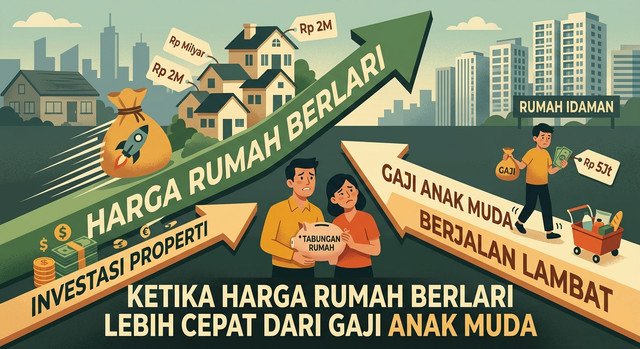
Harga rumah di banyak wilayah, terutama kawasan perkotaan dan daerah penyangga, dapat mencapai angka yang cukup tinggi. Sementara itu, kenaikan penghasilan tidak selalu terasa secepat kenaikan harga properti.
Akhirnya muncul sebuah pertanyaan sederhana: kalau gaji terus bertambah, mengapa membeli rumah tetap terasa semakin sulit?
Rumah Bukan Sekadar Harga Bangunan
Ketika melihat harga sebuah rumah, yang dibayar sebenarnya bukan hanya bangunan.
Lokasi menjadi salah satu faktor penting. Rumah yang berada dekat pusat kota, kawasan perkantoran, transportasi umum, sekolah, atau fasilitas lainnya biasanya memiliki nilai tanah yang berbeda dengan rumah di wilayah yang lebih jauh.
Harga tanah sendiri memiliki peran besar dalam menentukan harga properti.
Selain itu, biaya pembangunan juga dapat berubah. Harga material bangunan, tenaga kerja, perizinan, hingga biaya transportasi dapat memengaruhi biaya pengembangan sebuah hunian.
Karena itu, kenaikan harga rumah tidak bisa dilihat hanya dari harga batu bata, semen, atau luas bangunannya.
Masalahnya Bukan Hanya Gaji Kecil
Banyak orang mungkin berpikir bahwa solusi untuk membeli rumah adalah mendapatkan gaji yang lebih tinggi.
Memang, pendapatan merupakan faktor penting. Namun persoalannya tidak sesederhana itu.
Ketika pendapatan meningkat, biaya hidup juga dapat berubah. Pengeluaran untuk makan, transportasi, pendidikan, kesehatan, dan kebutuhan lainnya harus tetap diperhitungkan.
Anak muda juga memiliki kebutuhan finansial lain seperti membayar pendidikan, membantu keluarga, menyiapkan dana darurat, atau membangun tabungan.
Akibatnya, tidak semua kenaikan gaji bisa langsung dialokasikan untuk membeli rumah.
Uang Muka Menjadi Tantangan Awal
Bagi calon pembeli rumah, uang muka atau down payment sering menjadi salah satu tantangan pertama.
Misalnya, sebuah rumah memiliki harga ratusan juta rupiah. Persentase uang muka tertentu dari harga tersebut dapat menghasilkan nominal yang cukup besar bagi seseorang yang baru mulai bekerja.
Menabung untuk uang muka membutuhkan waktu, apalagi jika penghasilan belum besar dan kebutuhan sehari-hari masih cukup tinggi.
Belum selesai sampai di sana, pembeli juga perlu memperhitungkan biaya lain seperti administrasi, pajak, biaya notaris, serta berbagai pengeluaran yang berkaitan dengan proses pembelian.
KPR Menjadi Pilihan, tetapi Tetap Perlu Dihitung
Kredit Pemilikan Rumah atau KPR membuat seseorang tidak harus membayar seluruh harga rumah secara langsung.
Namun, cicilan rumah merupakan komitmen keuangan jangka panjang.
Sebelum mengambil KPR, kemampuan membayar cicilan perlu dibandingkan dengan pendapatan dan kebutuhan lainnya. Jangan sampai keinginan memiliki rumah justru membuat seluruh penghasilan habis untuk membayar cicilan.
Selain cicilan, pemilik rumah juga tetap memiliki pengeluaran lain seperti listrik, air, perawatan, renovasi, pajak, dan kebutuhan rumah tangga.
Karena itu, memiliki rumah bukan hanya persoalan mampu membayar uang muka, tetapi juga mampu mempertahankan biaya kepemilikannya dalam jangka panjang.
Lokasi Menjadi Pilihan yang Tidak Mudah
Harga rumah yang lebih terjangkau biasanya dapat ditemukan di lokasi yang lebih jauh dari pusat aktivitas ekonomi.
Namun, rumah yang lebih murah belum tentu berarti pengeluaran menjadi lebih kecil.
Jarak yang jauh dari tempat kerja dapat meningkatkan biaya transportasi dan waktu perjalanan. Jika harus menggunakan kendaraan setiap hari, biaya bahan bakar, parkir, dan perawatan kendaraan juga perlu diperhitungkan.
Artinya, membeli rumah murah di lokasi yang jauh perlu dibandingkan dengan biaya hidup secara keseluruhan.
Rumah bukan hanya tempat tinggal, tetapi juga bagian dari pola kehidupan sehari-hari.
Anak Muda Perlu Mengubah Cara Melihat Kepemilikan Rumah
Kondisi tersebut membuat sebagian anak muda mulai melihat kepemilikan rumah dengan cara yang berbeda.
Tidak semua orang harus membeli rumah sesegera mungkin setelah mulai bekerja. Ada yang memilih menyewa tempat tinggal sambil mengumpulkan dana. Ada juga yang memilih tinggal bersama keluarga lebih lama agar dapat menghemat pengeluaran.
Tidak ada satu pilihan yang berlaku untuk semua orang.
Yang penting adalah menyesuaikan keputusan dengan pendapatan, kebutuhan, lokasi pekerjaan, kondisi keluarga, dan tujuan finansial masing-masing.
Rumah Tetap Bisa Menjadi Tujuan Jangka Panjang
Sulitnya membeli rumah bukan berarti anak muda harus menyerah terhadap tujuan tersebut.
Justru, kondisi ini menunjukkan pentingnya perencanaan keuangan sejak awal.
Menentukan target harga rumah, memperkirakan uang muka, membuat tabungan khusus, mengurangi utang konsumtif, serta meningkatkan kemampuan memperoleh penghasilan dapat menjadi bagian dari persiapan.
Memiliki rumah memang bukan perlombaan siapa yang paling cepat.
Ketika harga rumah terasa berlari lebih cepat daripada gaji, yang dibutuhkan bukan sekadar mengejar harga tersebut, tetapi memahami kondisi keuangan sendiri dan membuat strategi yang realistis.
Pada akhirnya, rumah bukan hanya tentang bangunan dan sertifikat kepemilikan. Bagi anak muda, rumah juga merupakan keputusan finansial besar yang dapat memengaruhi kehidupan selama bertahun-tahun.
Karena itu, sebelum bertanya “kapan saya bisa membeli rumah?”, mungkin ada pertanyaan yang lebih penting untuk dijawab: “berapa harga rumah yang benar-benar mampu saya tanggung?”