
FOMO Saham dan Kripto: Ketika Investasi Mahasiswa Dipengaruhi Algoritma Medsos
Mahasiswa Semester 7 Prodi Manajemen Fakultas Ekonomi dan Bisnis, Universitas Pancasakti Tegal
·waktu baca 12 menit


Tulisan dari Ghulfam Alfarichi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
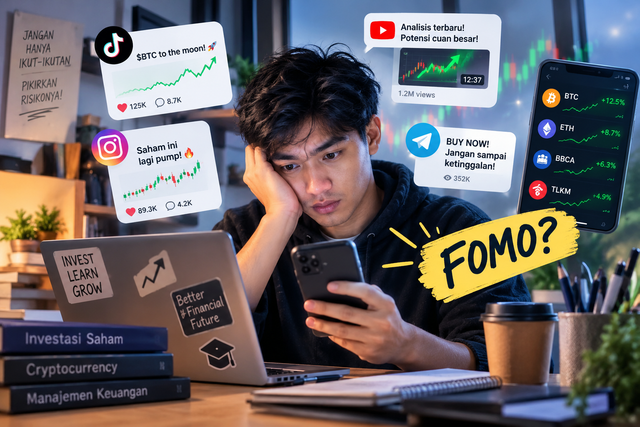
Bayangkan seorang mahasiswa yang sedang santai membuka media sosial di sela jam kuliah. Beranda ponselnya itu penuh dengan tangkapan layar keuntungan saham dan kripto, lengkap dengan ajakan untuk segera membeli sebelum harganya naik lagi. Tanpa sempat membaca laporan keuangan atau memahami risikonya, dorongan untuk ikut serta seketika langsung muncul karena takut tertinggal. Gambaran ini sejalan dengan makin ramainya pasar modal Indonesia oleh anak muda. Kustodian Sentral Efek Indonesia (KSEI) mencatat jumlah Single Investor Identification (SID) mencapai 20,32 juta pada akhir 2025, naik 37% dari 14,87 juta pada akhir 2024, dan 52,59% di antaranya berusia di bawah 30 tahun (Erina, 2026). Dari jumlah tersebut, investor saham dan efek lainnya tercatat sebanyak 8,59 juta, sedangkan investor reksa dana mencapai 19,17 juta (Erina, 2026). Pertumbuhan ini terus berlanjut pada 2026. Hingga pertengahan Agustus 2026, Otoritas Jasa Keuangan (OJK) menyebutkan jumlah SID telah mencapai 30,27 juta atau tumbuh 48,6% sepanjang tahun berjalan (Luthfiani, 2026).
Bertambahnya jumlah investor muda tidak serta-merta berarti kesiapan mereka dalam mengambil keputusan investasi ikut meningkat. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) yang dilaksanakan OJK bersama Badan Pusat Statistik (BPS) mencatat indeks literasi keuangan sektor pasar modal hanya sebesar 17,78% pada 2024, jauh tertinggal dibandingkan sektor perbankan yang mencapai 65,50% (OJK & BPS, 2025). Laporan yang sama juga menempatkan pelajar dan mahasiswa sebagai salah satu segmen dengan tingkat literasi maupun inklusi keuangan yang masih berada di bawah rata-rata nasional (OJK & BPS, 2025). Data ini melahirkan pertanyaan yang tidak bisa diabaikan, yakni apakah kemudahan akses ke pasar modal sudah diimbangi dengan pemahaman yang memadai, serta faktor apa saja yang sesungguhnya turut membentuk keputusan investasi anak muda. Tulisan ini mengulas bagaimana algoritma media sosial dan bias psikologis, seperti FOMO dan perilaku ikut-ikutan, dapat ikut memengaruhi keputusan investasi mahasiswa.
Apa Itu FOMO dalam Investasi?
Istilah fear of missing out atau FOMO awalnya banyak dibahas dalam konteks media sosial. Przybylski dkk. (2013) mendefinisikannya sebagai kecemasan yang meluas bahwa orang lain sedang menikmati pengalaman berharga yang tidak kita alami, disertai dorongan untuk terus terhubung dengan apa yang dilakukan orang lain. Dalam studi yang sama, partisipan yang lebih muda, terutama laki-laki muda, cenderung melaporkan tingkat FOMO paling tinggi (Przybylski dkk., 2013). Ketika dibawa ke ranah investasi, FOMO diukur antara lain melalui seberapa besar ketakutan seseorang akan kehilangan imbal hasil dari suatu aset jika tidak segera membelinya (Gerrans dkk., 2023). Gerrans dkk. (2023) juga mencatat bahwa FOMO memang sudah kerap disebut sebagai pendorong investasi kripto, namun belum ada kesepakatan mengenai cara mendefinisikan dan mengukurnya secara spesifik dalam konteks investasi.
FOMO kerap dikaitkan dengan perilaku ikut-ikutan atau herding. Bikhchandani dan Sharma (2001) menjelaskan bahwa seorang investor dapat dikatakan ikut kawanan apabila keputusannya berubah setelah mengamati keputusan orang lain, misalnya dari semula tidak berniat membeli menjadi membeli karena banyak pihak sudah terlebih dahulu melakukannya. Penyebabnya bisa berupa asumsi bahwa orang lain memiliki informasi yang lebih baik, atau kecenderungan untuk menyelaraskan diri dengan mayoritas. Risikonya, kawanan investor dapat bergerak bersama menuju keputusan yang pada akhirnya merugikan semua pihak (Bikhchandani & Sharma, 2001).
Sejumlah penelitian mengungkapkan keterkaitan antara FOMO dan keputusan investasi. Survei terhadap 323 investor ritel di India menemukan bahwa perilaku herding, loss aversion, dan FOMO sama-sama memengaruhi keputusan investasi, dengan FOMO memediasi sebagian hubungan antara dua faktor pertama tersebut (Gupta & Shrivastava, 2022). Di Indonesia, penelitian terhadap 150 investor saham Generasi Z di Jabodetabek menemukan bahwa FOMO berpengaruh positif dan signifikan terhadap keputusan investasi saham (Maulani & Fatimah, 2026).
Meski demikian, temuan-temuan ini perlu dibaca dengan kritis. Gerrans dkk. (2023) menemukan bahwa keterkaitan FOMO dengan kepemilikan kripto lebih besar dibandingkan dengan saham, dan pada kepemilikan saham saat ini, pengaruh FOMO tergolong kecil jika dibandingkan dengan literasi keuangan dan toleransi risiko. Mereka juga mengingatkan bahwa data yang digunakan bersifat satu waktu atau cross-sectional, sehingga belum memungkinkan penarikan kesimpulan mengenai hubungan sebab-akibat.
Cara Algoritma Ikut Memengaruhi Keputusan Investasi
Pernahkah beranda media sosial terasa seperti mengenal isi kepala kita? Itu bukan kebetulan. Algoritma peringkat media sosial pada umumnya bekerja dengan memprediksi konten apa yang akan kita respons, misalnya melalui klik, bagikan, dan suka (Milli dkk., 2025). Dalam audit algoritma yang dipraregistrasi, Milli dkk. (2025) menemukan bahwa dibandingkan tampilan kronologis, algoritma berbasis engagement milik Twitter cenderung memperbanyak konten yang sarat emosi dan memusuhi kelompok lawan politik, meskipun pengguna mengaku tidak menyukai tweet politik yang dipilihkan algoritma tersebut. Perlu dicatat, studi ini menguji konten politik sehingga belum membuktikan pola serupa pada konten investasi. Kendati demikian, temuan ini memperlihatkan bahwa konten yang paling sering muncul di layar belum tentu selaras dengan apa yang sebenarnya ingin kita lihat.
Perhatian yang tersedot ke saham yang sedang ramai juga dapat menggiring keputusan beli. Barber dkk. (2022) meneliti pengguna Robinhood, aplikasi broker asal Amerika Serikat, dan menemukan bahwa mereka lebih sering melakukan trading yang dipicu perhatian dibandingkan investor ritel lainnya. Indikasinya terlihat ketika aplikasi mengalami gangguan, trading pada saham yang sedang jadi sorotan turun lebih tajam dari biasanya. Pola ini sebagian juga dipengaruhi oleh fitur khas aplikasi tersebut, bukan semata karena penggunanya kurang berpengalaman (Barber dkk., 2022). Konsekuensinya tidak ringan, sebab saham yang paling banyak dibeli setiap harinya mencatat rata-rata imbal hasil abnormal 20 hari sebesar minus 4,7% (Barber dkk., 2022).
Rancangan aplikasi pun turut berperan. Eksperimen yang dilakukan atas permintaan regulator keuangan Prancis (AMF) pada Mei hingga Juni 2023 melibatkan 366 mahasiswa dari berbagai jurusan. Hasilnya, partisipan mengambil risiko lebih besar ketika menerima piala virtual yang menghargai investasi berisiko, dan mengambil risiko lebih kecil ketika piala tersebut menghargai alokasi aset yang aman (AMF, 2023). Eksperimen daring lain terhadap 605 partisipan dari empat negara menemukan bahwa dorongan digital seperti lencana pencapaian dan pesan motivasi memperbesar pengambilan risiko, terutama pada kondisi volatilitas tinggi dan pada trader yang kurang berpengalaman dengan literasi keuangan lebih rendah. Kenaikan satu simpangan baku literasi keuangan terbukti mengurangi efek tersebut sebesar 56% (Chapkovski dkk., 2025).
Meski demikian, bukti-bukti ini tidak mengarah pada satu kesimpulan yang sederhana. Chapkovski dkk. (2024) mencatat bahwa selisih aktivitas trading antara platform bergamifikasi dan nongamifikasi lebih banyak dijelaskan oleh pilihan peserta sendiri terhadap platform, yakni sebesar 70%, dibandingkan oleh gamifikasi itu sendiri yang hanya berkontribusi 30%. Artinya, orang yang memang cenderung aktif trading bisa jadi sudah lebih dahulu memilih aplikasi yang kaya fitur permainan. Studi-studi di atas juga belum secara khusus menguji konteks mahasiswa Indonesia, sehingga lebih tepat dibaca sebagai petunjuk tentang mekanisme yang mungkin bekerja, bukan sebagai bukti langsung. Meski begitu, kerangka ini tetap relevan untuk dibawa ke konteks Indonesia mengingat literasi pasar modal yang masih rendah (OJK & BPS, 2025), sementara temuan yang ada menunjukkan bahwa kelompok dengan literasi lebih rendah justru paling rentan terhadap dorongan digital (Chapkovski dkk., 2025).
Bias Psikologis yang Bekerja di Balik Layar
Dua orang melihat unggahan yang sama tentang saham yang sedang melonjak. Satu langsung membeli, satunya memilih menunggu. Perbedaan keduanya bisa jadi bukan terletak pada informasi yang diterima, melainkan pada cara pikiran masing-masing untuk mengolahnya. Literatur keuangan perilaku mendokumentasikan banyak bias, dan bagian ini berfokus pada tiga di antaranya, yaitu overconfidence, loss aversion, dan herding.
Bias pertama adalah overconfidence, yakni kecenderungan menilai kemampuan atau informasi yang dimiliki lebih tinggi dari kenyataannya. Barber dan Odean (2000) menjelaskan bahwa investor yang terlalu percaya diri cenderung melebih-lebihkan nilai informasi yang mereka miliki, sehingga bertransaksi terlalu aktif dan pada akhirnya memperoleh imbal hasil di bawah rata-rata pasar. Dalam analisis terhadap 66.465 rumah tangga pemilik rekening di sebuah broker diskon Amerika Serikat periode 1991 hingga 1996, rumah tangga yang paling sering bertransaksi hanya memperoleh imbal hasil tahunan 11,4%, sementara pasar menghasilkan 17,9%, dan rata-rata rumah tangga mengganti sekitar 75% portofolionya setiap tahun (Barber & Odean, 2000). Yang menarik, imbal hasil sebelum biaya antara kelompok yang sering dan jarang bertransaksi nyaris tidak berbeda, sehingga selisih kinerja terutama bersumber dari biaya dan frekuensi transaksi. Perlu dicatat, hasil ini disebut konsisten dengan model overconfidence, bukan hasil pengukuran rasa percaya diri secara langsung. Biaya transaksi pada sampel tersebut juga cukup tinggi, yakni sekitar 3% komisi dan 1% selisih harga beli-jual untuk satu putaran transaksi di atas 1.000 dolar, sehingga angkanya tidak bisa langsung diterapkan pada kondisi pasar saat ini.
Bias kedua berakar dari prospect theory. Kahneman dan Tversky (1979) menunjukkan bahwa orang menilai hasil sebagai untung dan rugi, bukan sebagai kekayaan akhir, dan nilai yang dirasakan umumnya jauh lebih tajam untuk kerugian daripada untuk keuntungan yang setara besarnya. Dengan kata lain, kehilangan Rp1 juta cenderung terasa lebih menyakitkan daripada kesenangan yang diperoleh dari mendapatkan jumlah yang sama. Kahneman dan Tversky (1979) juga menemukan bahwa orang cenderung menghindari risiko ketika menghadapi keuntungan yang sudah pasti, tetapi justru mencari risiko ketika dihadapkan pada kerugian yang pasti. Dalam praktik di pasar saham, pola ini sejalan dengan bukti yang dikemukakan Barber dan Odean (2000) bahwa investor cenderung menjual investasi yang menguntungkan dan menahan yang merugi.
Bias ketiga, herding, telah disinggung sebelumnya, yakni keputusan yang berubah setelah mengamati keputusan orang lain (Bikhchandani & Sharma, 2001). Yang menjadikannya lebih kompleks adalah kenyataan bahwa bias-bias ini tidak selalu bekerja secara terpisah. Gupta dan Shrivastava (2022) menemukan bahwa loss aversion dan herding memengaruhi keputusan investor ritel, dan FOMO memperbesar pengaruh keduanya. Meski demikian, seluruh temuan ini hanya menunjukkan keterkaitan, bukan bukti bahwa satu bias pasti berujung pada satu keputusan buruk, dan sebagian besar berasal dari konteks di luar mahasiswa Indonesia.
Mengapa Kripto dan Saham Gorengan Layak Diwaspadai Mahasiswa?
Kripto memang menggoda. Per Agustus 2026, OJK mencatat 23,21 juta akun konsumen aset kripto, yang berarti jumlah akun dan belum tentu jumlah orang, dengan nilai transaksi Rp23,16 triliun dalam sebulan (Kasanjanu, 2026). Namun regulator yang sama menyebut aset kripto sebagai produk yang kompleks dan berisiko tinggi, sehingga perlu dipahami secara menyeluruh sebelum seseorang memutuskan untuk berinvestasi (Kasanjanu, 2026). Dalam siaran persnya di Universitas Pattimura, OJK merinci sejumlah risikonya, meliputi fluktuasi harga yang ekstrem, keamanan digital, potensi penipuan, hingga faktor psikologis, sekaligus meminta agar keputusan investasi tidak semata bersandar pada tren atau potensi keuntungan (OJK, 2026).
OJK bahkan menyebut FOMO secara terang-terangan. Dalam acara CFX Connect yang menyasar literasi kripto bagi mahasiswa, Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto OJK, Adi Budiarso, menegaskan bahwa konsumen jangan sampai hanya ikut tren atau terbawa FOMO, dan pasar seharusnya tidak menjadi arena spekulasi murni yang dipenuhi narasi cepat kaya tanpa pemahaman risiko (Akhir, 2026). Seperti disinggung sebelumnya, keterkaitan FOMO memang lebih erat dengan kripto daripada dengan saham (Gerrans dkk., 2023), sehingga kripto layak mendapat perhatian lebih dulu.
Di pasar saham, bahayanya punya nama yang terdengar seperti jajanan, yaitu saham gorengan. Istilah ini merujuk pada praktik goreng-menggoreng saham atau manipulasi pasar, yang kini menjadi sorotan serius OJK (Abigail & Kandiyas, 2026). OJK mencatat porsi transaksi investor ritel di BEI meningkat dari 38% pada 2024 menjadi 50% pada akhir 2025, dengan lebih dari 70% investor ritel merupakan Gen Y dan Gen Z (Hidayat, 2026b). Dengan proporsi ritel sebesar itu, OJK menegaskan urgensi melindungi investor ritel dari kemungkinan goreng-menggoreng saham, transaksi tidak wajar, dan berbagai bentuk manipulasi lainnya (Hidayat, 2026b). OJK juga berkomitmen memperkuat pengawasan perilaku pasar atau market conduct, termasuk terhadap influencer (Abigail & Kandiyas, 2026).
Lalu seberapa besar kerugian yang sesungguhnya dialami mahasiswa? Penulis belum menemukan data resmi yang memisahkan kerugian investasi mahasiswa dari kelompok lain, sehingga angka spesifik untuk segmen ini tidak dapat disebut di sini. Yang dapat dipastikan, SNLIK menempatkan pelajar dan mahasiswa sebagai salah satu segmen dengan tingkat literasi maupun inklusi keuangan di bawah rata-rata nasional (OJK & BPS, 2025), dan OJK menggandeng perguruan tinggi untuk memperkuat literasi keuangan digital (OJK, 2026). Khusus untuk kripto, OJK menyarankan agar dana yang digunakan adalah dana yang sudah disisihkan setelah kebutuhan hidup dan dana pensiun terpenuhi (Hidayat, 2026a). Bagi mahasiswa yang masih bergantung pada uang saku, saran ini dapat dibaca secara sederhana, yaitu biaya kuliah dan kebutuhan sehari-hari bukanlah modal yang tepat untuk aset yang sangat berisiko.
Jadi, Apa yang Bisa Kita Lakukan?
Apakah algoritma benar-benar mengendalikan keputusan investasi mahasiswa? Jawaban yang paling jujur adalah belum tentu mengendalikan, tetapi berpotensi ikut memengaruhi. Literatur menunjukkan bahwa overconfidence konsisten dengan trading yang berlebihan (Barber & Odean, 2000), FOMO lebih erat kaitannya dengan kripto daripada saham (Gerrans dkk., 2023), dan herding serta loss aversion terbukti memengaruhi keputusan investor ritel (Gupta & Shrivastava, 2022). Rancangan platform digital juga dapat ikut mengarahkan perhatian dan mendorong pengambilan risiko yang lebih besar (Barber dkk., 2022). Hanya saja, sebagian besar bukti berasal dari luar konteks mahasiswa Indonesia dan hanya menunjukkan keterkaitan, bukan hubungan sebab-akibat yang pasti.
Kabar baiknya, ada sejumlah langkah konkret yang bisa segera dilakukan. Pertama, perkuat literasi sebelum memperbanyak transaksi. Dalam eksperimen Chapkovski dkk. (2025), kenaikan satu simpangan baku literasi keuangan terbukti mengurangi dampak dorongan digital terhadap pengambilan risiko sebesar 56%. Kedua, periksa legalitas dan kewajaran setiap tawaran investasi. Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) mengimbau masyarakat untuk memastikan legalitas pihak yang menawarkan investasi melalui Kontak OJK 157, memverifikasi apakah aset kripto masuk dalam daftar resmi, dan menghindari skema yang tidak logis (Satgas PASTI, 2026). Ketiga, waspadai penawaran yang datang melalui media sosial. Satgas PASTI mencatat makin maraknya entitas tidak berizin yang menawarkan investasi kripto lewat media sosial, grup percakapan, atau situs web dengan janji keuntungan tetap tanpa risiko. Masyarakat diimbau untuk tidak mudah percaya pada penawaran melalui pesan pribadi atau tautan yang tidak jelas sumbernya, serta tidak membagikan kode OTP dan kata sandi kepada siapa pun (Satgas PASTI, 2026). Keempat, gunakan hanya dana yang memang sudah disisihkan setelah seluruh kebutuhan hidup terpenuhi (Hidayat, 2026a). Kelima, jika menemukan penawaran investasi ilegal atau menjadi korban penipuan, segera laporkan melalui sipasti.ojk.go.id atau iasc.ojk.go.id (Satgas PASTI, 2026).
Pada akhirnya, data Barber dan Odean (2000) mengingatkan bahwa pada rumah tangga di Amerika Serikat periode 1991 hingga 1996, kelompok yang paling sering bertransaksi justru mencatat imbal hasil bersih paling rendah. Jadi sebelum menekan tombol beli karena terpancing unggahan orang lain, ada baiknya berhenti sejenak. Periksa legalitasnya, pertimbangkan risikonya, lalu tanyakan pada diri sendiri: apakah ini benar-benar keputusanku, atau sekadar ikut arus beranda? Mahasiswa yang cerdas bukan yang paling cepat mengikuti tren, melainkan yang paling tenang dalam menjaga keputusannya sendiri.