
Langganan Streaming hingga Ojol, ini Sumber Kebocoran Keuangan Digital
mahasiswa universitas pamulang jurusan manajemen
·waktu baca 4 menit


Tulisan dari Alyssa Putri tidak mewakili pandangan dari redaksi kumparan
 Perbesar
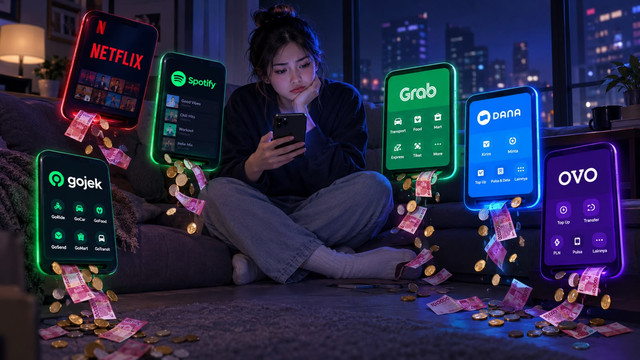
Di era digital, berbagai layanan memang membuat hidup lebih praktis. Mau menonton film tinggal membuka Netflix, mendengarkan musik bisa melalui Spotify, membayar kopi cukup menggunakan QRIS, dan bepergian dapat dilakukan dengan bantuan aplikasi ojol.
Namun, kemudahan tersebut juga bisa menimbulkan kebocoran keuangan digital. Pengeluaran kecil yang dilakukan berulang kali sering kali tidak terasa, tetapi jika dikumpulkan selama sebulan atau setahun, jumlahnya dapat menguras isi dompet.
Pernah merasa gaji habis begitu saja meskipun tidak membeli barang mahal? Bisa jadi masalahnya bukan hanya pada pengeluaran besar, melainkan pada biaya-biaya kecil yang muncul dari langganan streaming, e-wallet, dan layanan ojol.
Langganan Streaming: Nikmatnya Hiburan, Mahalnya Tagihan
Coba cek riwayat pembayaranmu. Berapa banyak langganan digital yang masih aktif? Netflix, Spotify Premium, YouTube Premium, Disney+ Hotstar, Viu, bahkan ChatGPT Plus atau Canva Pro? Tiap-tiap langganan memang terlihat “cuma” puluhan ribu rupiah per bulan. Netflix paket ponsel Rp60 ribuan, Spotify Premium Rp79 ribuan, YouTube Premium Rp69 ribuan.
Tapi kalau kamu berlangganan 5–6 layanan sekaligus, totalnya bisa tembus Rp400–500 ribu per bulan. Dalam setahun? Hampir Rp6 juta. Uang segitu sebenarnya cukup untuk dana darurat, cicilan rumah, atau modal investasi saham/reksadana. Tapi karena dianggap “kecil” dan otomatis terpotong tiap bulan, kita jarang sadar bahwa ini adalah kebocoran serius.
Banyak dari kita juga terjebak mentalitas “sayang kalau berhenti langganan”. Padahal, berapa kali kamu benar-benar nonton Netflix atau dengerin Spotify Premium dalam sebulan? Kalau cuma dipakai 2–3 kali, mungkin lebih bijak langganan bulanan sesuai kebutuhan atau share akun dengan teman (tapi tetap hati-hati soal keamanan).
E-Wallet: Praktis Tapi Penuh Biaya Tersembunyi
E-wallet seperti DANA, GoPay, OVO, dan ShopeePay memang jadi pahlawan di era cashless. Rata-rata pengguna melakukan 23 transaksi per bulan lewat dompet digital. Tapi di balik kemudahan itu, ada biaya-biaya kecil yang sering luput dari perhatian.
Biaya transfer ke rekening bank berkisar Rp1.500–Rp2.500 per transaksi. Biaya top up dari ATM atau minimarket bisa Rp2.500–Rp5.000. Ada juga biaya admin bulanan atau biaya tidak aktif tergantung provider, plus markup harga merchant yang dibebankan ke konsumen tanpa kita sadari.
Kalau kamu transfer ke rekening bank 10 kali sebulan saja dengan biaya Rp2.500 per transaksi, itu sudah Rp25 ribu. Dalam setahun? Rp300 ribu. Belum lagi biaya top up, biaya merchant, dan lainnya. Akumulasi biaya “receh” ini bisa mencapai Rp500 ribu–Rp1 juta per tahun, uang yang sebenarnya bisa dialokasikan untuk tabungan atau investasi.
Aplikasi Ojol: Kemudahan yang Bikin Boros
Gojek dan Grab memang penyelamat di hari-hari sibuk. Tapi sejak Juli 2026, ada perubahan skema biaya yang perlu kita perhatikan. Komisi aplikasi turun jadi 8%, tapi ada biaya platform, biaya asuransi perjalanan, dan biaya langganan untuk program tertentu seperti GoRide Gacor atau GrabHemat yang bisa menambah pengeluaran.
Misal, kamu pesan ojol 2 kali sehari untuk ke kantor dan pulang. Dengan rata-rata Rp20 ribu per trip, itu Rp40 ribu per hari, atau Rp800 ribu per bulan (20 hari kerja). Dalam setahun? Hampir Rp10 juta. Bandingkan kalau kamu naik transportasi umum atau beli motor bekas untuk komuter harian.
Belum lagi kebiasaan “pesan ojol karena malas jalan” atau “pesan makanan karena nggak mau masak”. Kebiasaan kecil ini kalau dihitung-hitung bisa jadi pos pengeluaran terbesar kedua setelah sewa rumah/kost.
Solusi: Audit Keuangan Digitalmu Sekarang
Nah, terus gimana solusinya? Nggak mungkin kita stop semua layanan digital dan kembali ke era batu. Kuncinya ada di audit dan kesadaran.
Pertama, cek semua langganan aktif di Google Play Store, App Store, atau email. Cancel yang jarang dipakai.
Kedua, batasi langganan maksimal 2–3 layanan yang benar-benar sering dipakai. Share akun dengan keluarga/teman untuk hemat.
Ketiga, minimalkan transfer e-wallet ke rekening bank. Gunakan untuk belanja langsung atau bayar merchant supaya nggak kena biaya transfer.
Keempat, gunakan ojol secara bijak. Prioritaskan untuk kebutuhan mendesak atau saat cuaca buruk. Untuk harian, pertimbangkan transportasi umum atau kendaraan pribadi.
Kelima, catat pengeluaran digital di aplikasi budgeting seperti Money Lover, Wallet, atau Excel sederhana. Lihat berapa totalnya dalam sebulan. Kamu bakal kaget.
Hidup Praktis Nggak Harus Boros
Kemudahan teknologi memang nikmat. Tapi kalau nggak dikontrol, justru jadi boomerang bagi keuangan kita. Langganan streaming, e-wallet, dan ojol itu seperti “silet halus” yang menggerogoti dompet tanpa kita sadari.
Mulai sekarang, coba audit pengeluaran digitalmu. Hitung totalnya dalam sebulan dan setahun. Kalau ternyata tembus jutaan rupiah, tanya ke diri sendiri: “Apakah uang ini lebih baik dipakai untuk hal yang lebih penting?”
Hidup praktis di 2026 itu oke. Tapi hidup praktis sekaligus cerdas secara finansial? Itu baru keren.
Alyssa Putri, mahasiswa universitas pamulang jurusan manajemen bisnis