
Jangan Hanya Menyalahkan Korban Pinjol, Pahami Mengapa Mereka Meminjam


Tulisan dari Amelia De Sanctis tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di tengah kemudahan teknologi keuangan, pinjaman online atau pinjol menjadi salah satu pilihan masyarakat ketika membutuhkan uang dalam waktu singkat. Melalui telepon genggam, seseorang dapat mengajukan pinjaman tanpa harus datang ke kantor lembaga keuangan. Prosesnya relatif praktis, tetapi kemudahan tersebut juga dapat membawa persoalan ketika pinjaman tidak diimbangi dengan kemampuan membayar.
Ketika seseorang terjerat utang pinjol, respons masyarakat sering kali berpusat pada kesalahan pribadi. Mereka dianggap tidak mampu mengatur keuangan, terlalu konsumtif, atau tidak bisa menahan keinginan. Tidak jarang, orang yang kesulitan membayar utang justru menerima cibiran dan penghakiman dari lingkungan sekitarnya.
Padahal, persoalan pinjol tidak sesederhana menyalahkan seseorang karena mengambil pinjaman. Sebelum menghakimi peminjam, kita perlu memahami satu pertanyaan mendasar: mengapa seseorang merasa perlu meminjam uang, bahkan ketika ia mengetahui bahwa utang tersebut berpotensi menjadi beban di kemudian hari?
Pertanyaan ini penting karena di balik angka pinjaman dan tagihan yang menumpuk, terdapat persoalan ekonomi, kebutuhan hidup, akses terhadap layanan keuangan, serta kondisi sosial yang tidak selalu terlihat dari luar.
Ketika Pinjaman Menjadi Jalan Keluar dari Kebutuhan Mendesak
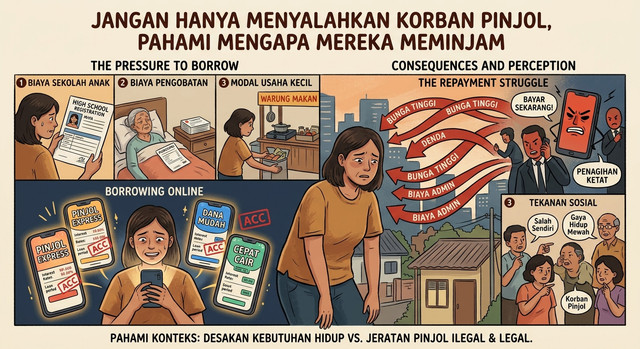
Tidak semua orang meminjam uang untuk memenuhi keinginan konsumtif. Sebagian orang mengambil pinjaman karena menghadapi kebutuhan mendesak, seperti biaya pengobatan, biaya pendidikan, kebutuhan rumah tangga, atau pengeluaran tidak terduga ketika penghasilan belum mencukupi.
Bagi pekerja dengan pendapatan terbatas, kenaikan harga kebutuhan sehari-hari dapat membuat penghasilan bulanan hanya cukup untuk membiayai kebutuhan pokok. Ketika muncul pengeluaran tambahan, mereka mungkin tidak memiliki tabungan yang cukup untuk mengatasinya. Dalam situasi seperti ini, pinjaman menjadi salah satu pilihan yang dianggap paling cepat dan mudah dijangkau.
Masalahnya, kebutuhan hidup tidak selalu menunggu sampai seseorang memiliki uang. Tagihan tetap berjalan, biaya transportasi tetap diperlukan, dan kebutuhan keluarga tetap harus dipenuhi. Ketika bantuan dari keluarga tidak tersedia dan akses terhadap sumber pembiayaan lain terbatas, pinjaman online dapat terlihat sebagai jalan keluar yang masuk akal pada saat itu.
Tentu saja, alasan tersebut tidak berarti bahwa setiap keputusan meminjam pasti benar. Namun, memahami latar belakang peminjam membantu kita melihat persoalan secara lebih utuh. Keputusan finansial seseorang tidak selalu lahir dari keinginan untuk berbelanja, tetapi dapat pula muncul dari tekanan keadaan dan terbatasnya pilihan yang tersedia.
Kemudahan Akses Belum Tentu Diiringi Kemampuan Membayar
Perkembangan layanan keuangan digital memberikan manfaat nyata bagi masyarakat. Proses pengajuan yang praktis memungkinkan seseorang mengakses pembiayaan tanpa harus melalui prosedur yang rumit. Akan tetapi, kemudahan memperoleh pinjaman tidak otomatis berarti seseorang memiliki kemampuan untuk melunasinya.
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diumumkan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS) mencatat indeks literasi keuangan sebesar 66,46 persen dan indeks inklusi keuangan sebesar 80,51 persen berdasarkan metode keberlanjutan. Artinya, akses masyarakat terhadap layanan keuangan secara umum lebih tinggi daripada tingkat literasi keuangannya.
Perbedaan tersebut menjadi pengingat bahwa tersedianya layanan keuangan perlu diimbangi dengan pemahaman yang memadai. Masyarakat tidak cukup hanya mengetahui cara mengajukan pinjaman, tetapi juga perlu memahami bunga, biaya layanan, tenor, denda keterlambatan, serta konsekuensi apabila pembayaran tidak dapat dilakukan tepat waktu.
Seseorang mungkin memahami jumlah uang yang diterima ketika pinjaman dicairkan, tetapi belum tentu memperhitungkan keseluruhan kewajiban yang harus dibayar. Ada pula yang merasa sanggup membayar cicilan berdasarkan penghasilan saat ini, tanpa mempertimbangkan kebutuhan mendadak atau perubahan kondisi keuangan pada bulan berikutnya.
Di sinilah edukasi keuangan memegang peranan penting. Literasi keuangan bukan sekadar kemampuan menghitung uang, melainkan juga kemampuan menilai risiko, mengambil keputusan berdasarkan kondisi nyata, dan memahami konsekuensi jangka panjang dari suatu pilihan.
Meski demikian, rendahnya literasi keuangan tidak boleh dijadikan satu-satunya penjelasan atas masalah pinjol. Orang yang memahami risiko utang pun dapat mengalami kesulitan ketika penghasilannya berkurang atau kebutuhan mendesak muncul secara bersamaan.
Lingkaran Utang dan Tekanan Psikologis
Persoalan menjadi lebih rumit ketika seseorang tidak mampu membayar cicilan sesuai jadwal. Pada kondisi tertentu, peminjam dapat tergoda mengambil pinjaman baru untuk menutup tagihan sebelumnya. Langkah tersebut mungkin memberikan kelegaan sementara, tetapi berisiko memindahkan masalah ke periode berikutnya dengan beban kewajiban yang semakin besar.
Sebagai contoh, seseorang memiliki penghasilan bulanan yang sebagian besar sudah dialokasikan untuk kebutuhan pokok. Ketika harus membayar cicilan, ia mungkin mengurangi anggaran makan, menunda pembayaran kebutuhan lain, atau mencari pinjaman tambahan. Jika keadaan ini terus berulang, ruang keuangannya akan semakin sempit.
Situasi tersebut dapat berkembang menjadi lingkaran utang. Penghasilan yang seharusnya digunakan untuk memenuhi kebutuhan hidup justru terserap untuk membayar kewajiban sebelumnya. Akibatnya, kebutuhan baru kembali mendorong seseorang mencari pinjaman.
Dampaknya tidak berhenti pada kondisi keuangan. Tekanan akibat tagihan dapat memengaruhi konsentrasi kerja, hubungan keluarga, kualitas tidur, dan kesehatan psikologis. Rasa malu juga dapat membuat seseorang memilih menyembunyikan masalahnya karena takut dianggap gagal atau tidak bertanggung jawab.
Ketika masyarakat hanya memberikan penilaian negatif, peminjam mungkin semakin enggan bercerita atau mencari bantuan. Padahal, semakin lama masalah disembunyikan tanpa perencanaan yang realistis, semakin sulit pula bagi sebagian orang untuk memperbaiki kondisi keuangannya.
Karena itu, membicarakan pinjol seharusnya tidak hanya berkutat pada besarnya utang, tetapi juga pada bagaimana seseorang dapat keluar dari kesulitan tanpa memperburuk keadaannya.
Tidak Semua Pinjol Sama, tetapi Risiko Tetap Harus Dipahami
Pembahasan mengenai pinjol juga perlu membedakan penyelenggara pinjaman daring yang berizin dan yang ilegal. Keduanya tidak dapat disamakan begitu saja. Legalitas penyelenggara merupakan salah satu aspek penting yang perlu diperiksa sebelum masyarakat menggunakan layanan pinjaman.
Namun, status berizin bukan berarti pinjaman otomatis aman bagi setiap orang. Pinjaman dari penyelenggara yang legal tetap merupakan kewajiban finansial yang harus dibayar sesuai perjanjian. Jika jumlah cicilan tidak sesuai dengan kemampuan penghasilan, peminjam tetap berisiko mengalami kesulitan keuangan.
Di sisi lain, pinjaman ilegal dapat menimbulkan risiko tambahan, terutama ketika konsumen menghadapi praktik penagihan yang tidak sesuai ketentuan, penyalahgunaan data pribadi, atau informasi pinjaman yang tidak transparan. Oleh sebab itu, masyarakat perlu mengetahui cara memeriksa legalitas penyelenggara melalui kanal resmi OJK dan memahami hak-haknya sebagai konsumen jasa keuangan.
OJK sendiri telah menegaskan pentingnya perlindungan konsumen dalam industri pinjaman daring. Dalam siaran pers pada 21 Mei 2025, OJK menyampaikan penegasan mengenai komitmen perlindungan konsumen setelah muncul keluhan masyarakat terkait dana pinjaman yang masuk tanpa pengajuan dari penerima. Peristiwa tersebut menunjukkan bahwa persoalan pinjaman daring tidak selalu dapat dipahami hanya sebagai akibat keputusan peminjam. <escape>[2]</escape>
Perlindungan konsumen harus berjalan beriringan dengan tanggung jawab peminjam. Masyarakat perlu bersikap cermat sebelum berutang, sedangkan penyelenggara harus menjalankan kegiatan usahanya sesuai ketentuan, menyampaikan informasi secara jelas, serta memperhatikan perlindungan pengguna layanan.
Dengan demikian, pembahasan mengenai pinjol tidak semestinya menempatkan seluruh beban persoalan pada satu pihak. Tanggung jawab individu tetap penting, tetapi kualitas layanan, pengawasan, dan perlindungan konsumen juga perlu menjadi bagian dari evaluasi.
Mengubah Budaya Menghakimi Menjadi Budaya Membantu
Salah satu tantangan dalam menghadapi persoalan utang adalah stigma sosial. Seseorang yang terjerat pinjol sering kali dianggap ceroboh sebelum orang lain mengetahui alasan sebenarnya ia meminjam uang. Penilaian semacam ini dapat mengaburkan perbedaan antara perilaku konsumtif, kebutuhan darurat, dan kesulitan keuangan yang muncul akibat perubahan keadaan.
Bukan berarti peminjam harus dibebaskan dari tanggung jawab. Setiap orang tetap perlu mengevaluasi keputusan finansialnya dan berusaha memenuhi kewajiban sesuai kemampuan serta ketentuan yang berlaku. Namun, tanggung jawab akan lebih mudah dijalankan ketika seseorang memperoleh informasi yang benar dan kesempatan untuk mencari jalan keluar.
Keluarga dan lingkungan sekitar dapat membantu dengan mendorong keterbukaan, mendengarkan masalah tanpa langsung menghakimi, serta membantu menyusun prioritas pengeluaran. Bantuan juga tidak selalu harus berupa uang. Mendampingi seseorang memeriksa tagihan, membedakan pinjaman legal dan ilegal, atau mencari saluran pengaduan resmi dapat menjadi langkah awal yang berarti.
Dari sisi pendidikan, literasi keuangan sebaiknya tidak hanya disampaikan sebagai imbauan untuk menabung dan menghindari utang. Masyarakat juga perlu dibekali kemampuan menyusun anggaran, membangun dana darurat secara bertahap, membandingkan biaya pinjaman, serta memahami langkah yang perlu dilakukan ketika mengalami kesulitan membayar.
Sementara itu, pemerintah dan lembaga terkait perlu terus memperkuat pengawasan terhadap penyelenggara pinjaman daring, memperluas edukasi yang mudah dipahami, serta memastikan tersedianya mekanisme pengaduan yang dapat diakses masyarakat. Edukasi juga perlu menjangkau kelompok berpenghasilan rendah dan masyarakat yang memiliki keterbatasan akses terhadap informasi keuangan.
Upaya tersebut tidak akan menghapus seluruh persoalan utang dalam waktu singkat. Namun, pendekatan yang menggabungkan pencegahan, perlindungan konsumen, dan pendampingan berpotensi memberikan hasil yang lebih baik daripada sekadar mempermalukan orang yang sedang kesulitan.
Memahami Bukan Berarti Membenarkan
Pada akhirnya, persoalan pinjol perlu dilihat melalui dua sisi yang berjalan bersamaan: tanggung jawab pribadi dan kondisi yang memengaruhi keputusan seseorang.
Masyarakat perlu memahami bahwa mengambil pinjaman tanpa perhitungan dapat menimbulkan konsekuensi serius. Sebelum meminjam, seseorang harus menilai kebutuhan, kemampuan membayar, total biaya, serta risiko jika penghasilannya berubah. Jika sudah mengalami kesulitan, mencari bantuan dan menghindari pinjaman baru untuk menutup utang lama tanpa perhitungan yang matang merupakan langkah yang patut dipertimbangkan.
Akan tetapi, pemahaman tersebut tidak seharusnya berubah menjadi pembenaran untuk mempermalukan peminjam. Mengakui adanya kesalahan dalam keputusan keuangan tidak menghapus hak seseorang untuk diperlakukan secara manusiawi dan memperoleh perlindungan sebagai konsumen.
Kita perlu mengubah pertanyaan dari sekadar “Mengapa dia mau meminjam uang sebanyak itu?” menjadi “Apa yang membuat dia membutuhkan pinjaman, risiko apa yang tidak dipahaminya, dan dukungan apa yang dapat membantu agar masalahnya tidak semakin besar?”
Perubahan cara pandang ini penting karena persoalan pinjol bukan hanya tentang individu yang berutang. Persoalan ini juga berkaitan dengan kemampuan masyarakat menghadapi keadaan darurat, akses terhadap pembiayaan yang bertanggung jawab, kualitas edukasi keuangan, dan efektivitas perlindungan konsumen.
Jangan hanya menyalahkan korban pinjol. Pahami alasan mereka meminjam, evaluasi faktor yang membuat mereka rentan, dan dorong penyelesaian yang bertanggung jawab. Sebab, tujuan kita seharusnya bukan sekadar menemukan siapa yang salah, melainkan membantu mencegah lebih banyak orang terjebak dalam masalah yang sama.