
Deepfake Invoice dan Bukti Palsu: Tantangan Baru Audit Forensik
Mahasiswa D4 Akuntansi Perpajakan Universitas Pamulang
·waktu baca 10 menit


Tulisan dari Aan Gunawan tidak mewakili pandangan dari redaksi kumparan
Perkembangan teknologi kecerdasan buatan atau Artificial Intelligence (AI) membawa perubahan besar dalam dunia bisnis, termasuk dalam pengelolaan transaksi dan penyusunan laporan keuangan. Berbagai pekerjaan administrasi yang sebelumnya membutuhkan waktu lama kini dapat dilakukan secara lebih cepat melalui sistem digital. Namun, di balik kemudahan tersebut, muncul risiko baru yang perlu diwaspadai, salah satunya penyalahgunaan teknologi untuk memalsukan dokumen keuangan.
 Perbesar
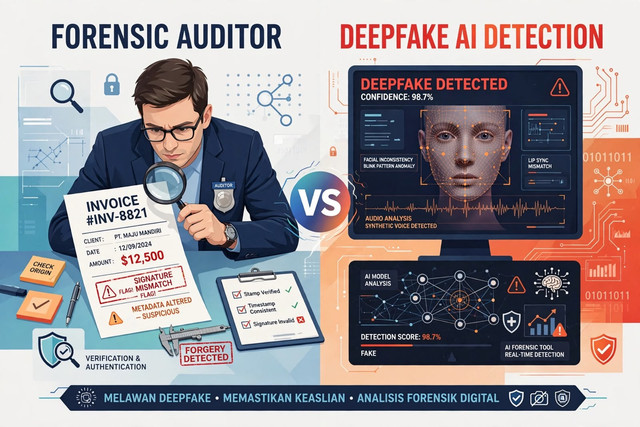
Salah satu ancaman yang mulai mendapat perhatian adalah deepfake invoice, yaitu pemalsuan faktur atau dokumen transaksi dengan memanfaatkan teknologi digital, termasuk AI. Pemalsuan ini dapat dilakukan dengan membuat dokumen yang tampak meyakinkan, mengubah informasi transaksi, atau memanipulasi bukti pembayaran agar terlihat seolah-olah berasal dari transaksi yang sah.
Permasalahan tersebut menjadi tantangan tersendiri bagi auditor, terutama auditor forensik yang bertugas mengidentifikasi indikasi kecurangan dan mengumpulkan bukti untuk mendukung proses investigasi. Ketika dokumen palsu semakin sulit dibedakan dari dokumen asli, pemeriksaan yang hanya mengandalkan kelengkapan administrasi tidak lagi cukup untuk memastikan kebenaran suatu transaksi.
Ketika Dokumen Keuangan Tidak Lagi Dapat Dipercaya Sepenuhnya
Dalam kegiatan bisnis, invoice atau faktur memiliki peran penting sebagai dokumen pendukung transaksi. Dokumen ini digunakan untuk mencatat tagihan, mengonfirmasi pembelian barang atau jasa, serta menjadi salah satu dasar dalam pencatatan akuntansi dan proses pembayaran.
Pada kondisi normal, auditor akan memeriksa invoice bersama dokumen pendukung lainnya, seperti purchase order, surat jalan, bukti penerimaan barang, kontrak kerja sama, dan bukti pembayaran. Pemeriksaan tersebut bertujuan memastikan bahwa transaksi benar-benar terjadi, nilainya sesuai, dan pencatatannya dapat dipertanggungjawabkan.
Namun, perkembangan teknologi memungkinkan pelaku kecurangan memanipulasi berbagai dokumen tersebut. Invoice dapat dibuat menyerupai dokumen perusahaan yang sah, tanda tangan dapat dimanipulasi, sedangkan bukti transfer atau konfirmasi pembayaran dapat direkayasa agar tampak autentik.
Ancaman ini tidak terbatas pada pembuatan dokumen palsu dari awal. Pelaku juga dapat mengubah dokumen yang sebenarnya asli, misalnya dengan mengganti nilai transaksi, nomor rekening penerima, tanggal pembayaran, atau identitas pemasok. Jika perubahan tersebut tidak terdeteksi, perusahaan berpotensi melakukan pembayaran yang tidak semestinya atau mencatat transaksi yang tidak mencerminkan kondisi sebenarnya.
Meski demikian, penggunaan AI dalam pembuatan dokumen tidak secara otomatis menunjukkan adanya kecurangan. Teknologi yang sama juga dapat digunakan untuk kebutuhan bisnis yang sah. Karena itu, auditor perlu menilai konteks transaksi, keaslian bukti, serta kesesuaian informasi antardokumen sebelum menyimpulkan adanya manipulasi.
Bagaimana Deepfake Invoice Memicu Kecurangan Keuangan?
Risiko pemalsuan dokumen dapat muncul dalam berbagai bentuk, mulai dari penipuan pembayaran hingga manipulasi laporan keuangan. Salah satu skenario yang perlu diantisipasi adalah ketika pelaku membuat invoice palsu atas nama pemasok yang benar-benar bekerja sama dengan perusahaan.
Sebagai contoh, sebuah perusahaan menerima invoice senilai Rp250 juta untuk pembayaran jasa konsultasi. Dokumen tersebut memuat nama pemasok, identitas perusahaan, rincian pekerjaan, dan tanda tangan yang tampak meyakinkan. Pelaku kemudian mengirimkan dokumen itu melalui alamat surat elektronik yang menyerupai alamat pemasok asli.
Apabila bagian keuangan hanya memeriksa tampilan invoice dan kelengkapan administrasinya, pembayaran berpotensi disetujui tanpa verifikasi lebih lanjut. Risiko menjadi lebih besar ketika pelaku juga memanipulasi komunikasi pendukung atau mengganti informasi rekening tujuan.
Skenario lainnya adalah manipulasi bukti transaksi untuk mendukung pencatatan pendapatan atau biaya yang tidak sesuai dengan kenyataan. Dokumen yang direkayasa dapat digunakan untuk memberikan kesan bahwa suatu transaksi telah terjadi, padahal barang belum diterima, jasa belum diberikan, atau pembayaran tidak pernah dilakukan.
Dalam perspektif akuntansi, kondisi tersebut dapat memengaruhi kewajaran saldo akun, pengakuan pendapatan dan beban, serta penyajian laporan keuangan. Apabila dilakukan secara sistematis, manipulasi dokumen juga berpotensi menyamarkan penggelapan aset, transaksi fiktif, atau konflik kepentingan dengan pihak tertentu.
Oleh karena itu, risiko deepfake invoice tidak seharusnya dipandang hanya sebagai persoalan pemalsuan dokumen. Ancaman tersebut berkaitan dengan keandalan informasi keuangan dan efektivitas pengendalian internal perusahaan.
Mengapa Audit Konvensional Menghadapi Tantangan?
Audit keuangan memiliki prosedur untuk menguji kewajaran laporan keuangan dan menilai apakah transaksi didukung oleh bukti yang memadai. Akan tetapi, efektivitas pemeriksaan sangat bergantung pada kualitas bukti dan ketepatan prosedur yang diterapkan.
Ketika menghadapi dokumen yang dimanipulasi secara digital, auditor dapat mengalami kesulitan jika pemeriksaan terlalu berfokus pada aspek formal, seperti kelengkapan tanda tangan, kesesuaian format, nomor dokumen, atau keberadaan lampiran.
Dokumen yang tampak lengkap belum tentu membuktikan bahwa transaksi benar-benar terjadi. Bahkan, beberapa dokumen yang terlihat saling mendukung bisa saja berasal dari sumber manipulasi yang sama.
Sebagai ilustrasi, invoice, bukti penerimaan barang, dan dokumen pembayaran mungkin sama-sama tersedia dalam sistem perusahaan. Namun, apabila seluruh dokumen tersebut dibuat atau diubah oleh pihak yang sama tanpa adanya verifikasi independen, keberadaan ketiganya tidak serta-merta menjamin keabsahan transaksi.
Tantangan berikutnya adalah meningkatnya volume transaksi digital. Perusahaan yang memiliki ribuan transaksi setiap bulan tidak selalu dapat memeriksa setiap dokumen secara manual. Sementara itu, pemalsuan yang dilakukan secara terencana dapat memanfaatkan celah dalam proses persetujuan, komunikasi dengan pemasok, maupun pengelolaan akses sistem.
Meski demikian, audit konvensional tidak serta-merta kehilangan relevansinya. Prosedur konfirmasi kepada pihak ketiga, pengujian substantif, pemeriksaan pengendalian internal, dan penelusuran transaksi tetap penting. Yang dibutuhkan adalah pendekatan pemeriksaan yang lebih adaptif terhadap risiko manipulasi digital.
Audit Forensik sebagai Pendekatan untuk Mengungkap Manipulasi
Audit forensik merupakan pendekatan pemeriksaan yang berfokus pada pengumpulan, pengujian, dan analisis bukti untuk mengidentifikasi indikasi kecurangan. Berbeda dari pemeriksaan yang hanya menilai kewajaran laporan keuangan, audit forensik dapat diarahkan untuk menelusuri bagaimana suatu kecurangan terjadi, siapa saja pihak yang terlibat, dan bagaimana dampaknya terhadap organisasi.
Dalam menghadapi dugaan deepfake invoice, auditor forensik tidak cukup hanya menilai apakah dokumen terlihat asli. Pemeriksaan perlu diarahkan pada asal-usul dokumen, jejak perubahan, hubungan antardata, serta bukti independen yang dapat mengonfirmasi transaksi.
Ada beberapa pendekatan yang dapat diterapkan.
Pertama, pemeriksaan metadata dan jejak digital. Metadata dapat memberikan informasi mengenai waktu pembuatan atau perubahan dokumen, perangkat lunak yang digunakan, dan karakteristik berkas tertentu. Informasi tersebut dapat membantu mengidentifikasi ketidaksesuaian dalam riwayat dokumen.
Namun, metadata bukan bukti mutlak. Informasi ini dapat berubah atau dihapus, sehingga harus dinilai bersama bukti lain dan tidak digunakan sebagai satu-satunya dasar untuk menyatakan dokumen palsu.
Kedua, konfirmasi langsung kepada pihak independen. Auditor dapat menghubungi pemasok melalui nomor telepon atau alamat kontak yang telah diverifikasi sebelumnya, bukan hanya menggunakan informasi yang tercantum dalam invoice yang sedang diperiksa. Konfirmasi dapat mencakup keberadaan transaksi, nilai tagihan, rekening pembayaran, serta status pengiriman barang atau penyelesaian jasa.
Ketiga, pencocokan silang antardata. Informasi dalam invoice perlu dibandingkan dengan purchase order, kontrak, catatan persediaan, bukti penerimaan barang, rekening bank, dan pencatatan dalam sistem akuntansi. Ketidaksesuaian nilai, tanggal, identitas pemasok, atau alur persetujuan dapat menjadi indikator untuk pemeriksaan lebih lanjut.
Keempat, analisis pola transaksi. Auditor dapat menggunakan teknik analisis data untuk mengidentifikasi invoice ganda, pembayaran kepada rekening yang tidak biasa, transaksi dengan nilai tidak wajar, atau pembayaran yang dilakukan berulang kali kepada pihak yang sama. Analisis ini membantu menentukan transaksi yang perlu diperiksa secara mendalam.
Kelima, menjaga integritas bukti digital. Dalam investigasi, dokumen elektronik perlu dikumpulkan dan disimpan dengan prosedur yang dapat dipertanggungjawabkan. Pencatatan waktu pengambilan, identitas pihak yang menangani bukti, serta penggunaan metode pengamanan integritas berkas membantu menjaga keandalan bukti selama proses pemeriksaan.
Melalui pendekatan tersebut, audit forensik dapat menggabungkan pemeriksaan akuntansi, investigasi transaksi, dan analisis digital. Tujuannya bukan sekadar menemukan dokumen yang mencurigakan, melainkan membangun rangkaian bukti yang menjelaskan apakah kecurangan benar-benar terjadi.
Peran AI dalam Mendeteksi Kecurangan
Menariknya, teknologi AI yang dapat disalahgunakan untuk memanipulasi dokumen juga berpotensi membantu auditor mendeteksi kecurangan.
Sistem analisis berbasis AI dapat digunakan untuk memproses dokumen dalam jumlah besar, membandingkan karakteristik invoice, mengenali pola transaksi tidak lazim, dan membantu menemukan perbedaan informasi di antara dokumen yang berkaitan.
Sebagai contoh, sistem dapat memberikan peringatan ketika satu invoice memiliki nomor yang sama dengan dokumen sebelumnya, rekening penerima berubah secara tiba-tiba, atau nilai tagihan berbeda dari pesanan yang telah disetujui. Teknologi pengenalan karakter atau Optical Character Recognition (OCR) juga dapat membantu mengekstraksi informasi dari dokumen digital maupun hasil pemindaian agar lebih mudah dianalisis.
Akan tetapi, kemampuan tersebut memiliki keterbatasan. Sistem dapat menghasilkan peringatan yang keliru atau gagal mengenali pemalsuan yang dirancang secara cermat. Dokumen asli pun dapat dianggap mencurigakan apabila memiliki format yang tidak biasa.
Karena itu, AI sebaiknya diposisikan sebagai alat bantu, bukan pengganti penilaian profesional auditor. Hasil analisis tetap perlu diverifikasi melalui pemeriksaan bukti, konfirmasi pihak terkait, dan evaluasi konteks transaksi.
Perusahaan juga perlu memperhatikan keamanan data, pembatasan akses, dan kerahasiaan dokumen keuangan ketika menggunakan teknologi AI. Penggunaan sistem tanpa tata kelola yang memadai justru dapat menimbulkan risiko baru, termasuk kebocoran informasi dan penyalahgunaan data.
Penguatan Pengendalian Internal Menjadi Kunci
Teknologi pendeteksi saja tidak cukup untuk mencegah kecurangan. Perusahaan perlu memastikan bahwa proses bisnis memiliki pengendalian internal yang mampu membatasi peluang manipulasi sejak awal.
Salah satu langkah penting adalah menerapkan pemisahan tugas. Pihak yang membuat atau menerima invoice sebaiknya tidak memiliki kewenangan tunggal untuk menyetujui sekaligus melakukan pembayaran. Pembatasan ini dapat mengurangi risiko penyalahgunaan wewenang.
Selain itu, perubahan data rekening pemasok perlu melalui prosedur verifikasi independen. Perusahaan juga dapat menerapkan persetujuan berjenjang untuk transaksi bernilai besar, pencatatan aktivitas pengguna dalam sistem, serta peninjauan berkala terhadap pemasok dan pola pembayaran.
Karyawan bagian keuangan perlu memperoleh edukasi mengenai modus penipuan digital, termasuk manipulasi identitas pemasok, perubahan rekening, dan komunikasi yang menggunakan identitas pihak berwenang. Kewaspadaan ini penting karena serangan digital tidak selalu mengandalkan kelemahan teknologi, tetapi juga dapat memanfaatkan kelengahan manusia.
Di sisi lain, auditor internal perlu melakukan penilaian risiko secara berkala dan menyesuaikan prosedur pemeriksaan dengan perkembangan teknologi. Perusahaan juga perlu memiliki mekanisme pelaporan dugaan kecurangan yang aman agar indikasi penyimpangan dapat segera ditindaklanjuti.
Pengendalian internal yang efektif bukan berarti menghilangkan seluruh risiko, melainkan memperkecil peluang terjadinya kecurangan dan meningkatkan kemungkinan mendeteksinya sejak dini.
Tantangan Kompetensi Auditor di Era Digital
Kemunculan deepfake invoice memperlihatkan bahwa kompetensi auditor tidak lagi cukup jika hanya berfokus pada standar akuntansi dan prosedur pemeriksaan konvensional. Auditor perlu memahami bagaimana dokumen digital dibuat, disimpan, diubah, dan dipertukarkan dalam sistem bisnis.
Kemampuan membaca data, memahami dasar keamanan informasi, mengenali anomali transaksi, dan berkolaborasi dengan tenaga ahli teknologi menjadi semakin penting. Auditor forensik juga perlu memahami cara menjaga bukti digital agar dapat digunakan secara bertanggung jawab dalam proses investigasi maupun proses hukum apabila diperlukan.
Namun, peningkatan kompetensi teknis harus berjalan beriringan dengan etika profesi. Auditor tidak boleh langsung menyimpulkan bahwa suatu transaksi merupakan kecurangan hanya karena terdapat ketidaksesuaian metadata atau hasil deteksi AI. Setiap indikasi perlu diuji secara objektif dengan mempertimbangkan bukti yang tersedia.
Sikap skeptisisme profesional menjadi sangat penting dalam situasi ini. Auditor harus mampu mempertanyakan keandalan bukti tanpa mengabaikan kemungkinan bahwa ketidaksesuaian tersebut disebabkan oleh kesalahan administratif atau proses bisnis yang sah.
Pada akhirnya, kualitas audit tidak hanya ditentukan oleh kecanggihan perangkat yang digunakan, tetapi juga oleh kemampuan auditor dalam menginterpretasikan bukti, menjaga independensi, dan menyusun kesimpulan yang dapat dipertanggungjawabkan.
Penutup: Kepercayaan terhadap Dokumen Harus Dibangun dari Verifikasi
Perkembangan teknologi digital dan AI menghadirkan tantangan baru bagi dunia audit. Dokumen yang terlihat meyakinkan belum tentu mencerminkan transaksi yang benar-benar terjadi. Dalam konteks deepfake invoice, ancaman utama bukan semata-mata kemampuan teknologi untuk membuat bukti palsu, melainkan kemungkinan bahwa organisasi terlalu mengandalkan tampilan dokumen tanpa memverifikasi substansi transaksi.
Audit forensik memiliki peran penting dalam menghadapi risiko tersebut melalui pemeriksaan jejak digital, konfirmasi independen, analisis data, dan pengamanan bukti. Namun, upaya tersebut perlu didukung oleh pengendalian internal yang kuat, pemanfaatan teknologi secara tepat, serta peningkatan kompetensi auditor.
Bagi perusahaan, langkah pencegahan perlu dimulai dari proses administrasi dan pembayaran yang tertib, bukan menunggu sampai kerugian terjadi. Bagi auditor, perkembangan ini menjadi pengingat bahwa skeptisisme profesional harus berjalan seiring dengan kemampuan memahami teknologi.
Di era ketika dokumen dapat dimanipulasi semakin mudah, kepercayaan tidak cukup dibangun dari tampilan bukti yang meyakinkan. Kepercayaan harus didasarkan pada proses verifikasi yang independen, konsisten, dan dapat dipertanggungjawabkan.