
Mengapa Audit Biasa Gagal Menemukan Korupsi, Tapi Audit Forensik Bisa?
Mahasiswa D4 Akuntansi Perpajakan Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Aan Gunawan tidak mewakili pandangan dari redaksi kumparan
Korupsi tidak selalu meninggalkan jejak yang mudah dikenali. Penyimpangan dapat disembunyikan melalui dokumen yang terlihat lengkap, transaksi yang seolah-olah sah, atau kerja sama antara beberapa pihak untuk menutupi aliran dana. Kondisi ini menjadi tantangan bagi auditor dalam memastikan bahwa informasi keuangan benar-benar mencerminkan kondisi yang sebenarnya.
 Perbesar
Audit memiliki peran penting dalam menjaga akuntabilitas keuangan. Namun, tidak semua jenis audit dirancang untuk mengungkap korupsi secara mendalam. Audit laporan keuangan berfokus pada kewajaran penyajian laporan keuangan, sedangkan audit forensik lebih diarahkan untuk menyelidiki dugaan kecurangan dan penyimpangan tertentu.
Perbedaan tujuan dan pendekatan inilah yang menjelaskan mengapa korupsi dapat luput dari pemeriksaan rutin, tetapi berpotensi terungkap melalui audit forensik.
Mengapa Audit Biasa Bisa Tidak Menemukan Korupsi?
Audit laporan keuangan bertujuan memperoleh keyakinan memadai bahwa laporan keuangan secara keseluruhan bebas dari salah saji material, baik akibat kesalahan maupun kecurangan. Auditor menggunakan pendekatan berbasis risiko, memeriksa dokumen pendukung, menguji transaksi, serta mengevaluasi pengendalian internal.
Karena jumlah transaksi yang diperiksa bisa sangat besar, auditor tidak selalu menguji setiap transaksi secara mendalam. Pemeriksaan dilakukan berdasarkan risiko dan materialitas. Akibatnya, kecurangan yang disembunyikan dengan baik dapat luput dari pengujian.
Sebagai contoh, sebuah perusahaan mencatat pengadaan barang dengan dokumen permintaan, faktur, dan bukti pembayaran yang lengkap. Namun, barang tersebut sebenarnya tidak pernah diterima atau harganya sengaja dinaikkan untuk memberikan keuntungan kepada pihak tertentu. Jika manipulasi dokumen tidak terdeteksi, transaksi tersebut berpotensi terlihat wajar dalam pemeriksaan.
Risiko semakin besar ketika kecurangan melibatkan kolusi, pemalsuan dokumen, atau pengabaian pengendalian oleh pihak yang memiliki kewenangan.
Karena itu, opini wajar atas laporan keuangan bukan jaminan bahwa suatu organisasi bebas dari korupsi. Opini tersebut harus dipahami sesuai dengan tujuan dan ruang lingkup audit yang dilakukan.
Audit Forensik: Menelusuri Aliran Dana dan Bukti
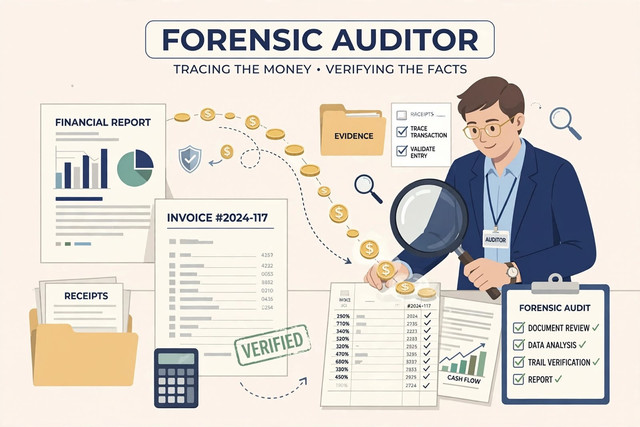
Berbeda dari audit laporan keuangan, audit forensik menggunakan pendekatan investigatif untuk menelaah dugaan kecurangan atau penyimpangan secara lebih mendalam. Pemeriksaan tidak hanya mempertanyakan apakah transaksi telah dicatat dengan benar, tetapi juga apakah transaksi tersebut benar-benar terjadi, siapa yang terlibat, dan ke mana dana mengalir.
Misalnya, sebuah instansi melakukan pengadaan barang dengan harga jauh di atas harga pasar. Dokumen pengadaan dan pembayaran tersedia, tetapi terdapat dugaan penggelembungan harga yang melibatkan pihak tertentu.
Dalam situasi tersebut, pemeriksa forensik dapat membandingkan harga pengadaan, memeriksa kesesuaian barang yang diterima, menelusuri hubungan antara penyedia dan pejabat terkait, serta menganalisis aliran pembayaran. Pemeriksaan ini membantu menemukan pola transaksi yang mungkin tidak terlihat melalui pemeriksaan administratif biasa.
Audit forensik juga dapat memanfaatkan teknologi analisis data untuk mengidentifikasi pembayaran berulang, transaksi tidak lazim, dan hubungan antarpihak. Meski demikian, temuan yang mencurigakan tetap harus diverifikasi melalui bukti yang memadai.
Dengan kata lain, audit forensik tidak sekadar melihat angka, tetapi berusaha memahami substansi transaksi dan kemungkinan penyimpangan di baliknya.
Perbedaan Tujuan, Bukan Berarti Audit Biasa Tidak Berguna
Penting untuk dipahami bahwa audit laporan keuangan dan audit forensik bukan dua metode yang saling bertentangan. Audit laporan keuangan tetap memiliki tanggung jawab untuk mempertimbangkan risiko kecurangan yang dapat menyebabkan salah saji material. Sementara itu, audit forensik lebih tepat digunakan ketika terdapat dugaan tertentu yang memerlukan penyelidikan mendalam.
Audit laporan keuangan membantu menilai kewajaran informasi keuangan, sedangkan audit forensik dapat memperluas pemeriksaan melalui penelusuran transaksi, analisis bukti, dan identifikasi pola penyimpangan.
Namun, audit forensik juga tidak menjamin seluruh korupsi akan terungkap. Keberhasilannya bergantung pada ketersediaan bukti, akses terhadap informasi, kompleksitas kasus, dan kemampuan pemeriksa dalam melakukan investigasi.
Selain itu, indikasi penyimpangan tidak otomatis membuktikan tindak pidana. Kesimpulan harus didasarkan pada bukti yang dapat dipertanggungjawabkan, sedangkan penetapan kesalahan pidana merupakan bagian dari proses hukum oleh pihak yang berwenang.
Pencegahan Tetap Menjadi Kunci
Mengungkap korupsi setelah terjadi tidak selalu dapat memulihkan seluruh kerugian. Karena itu, organisasi perlu memperkuat pengendalian internal melalui pemisahan fungsi, persetujuan berjenjang, pemeriksaan dokumen, rekonsiliasi berkala, dan pengawasan terhadap konflik kepentingan.
Transparansi dalam pengadaan, mekanisme pelaporan yang aman, serta tindak lanjut terhadap indikasi penyimpangan juga diperlukan untuk mengurangi peluang terjadinya korupsi. Pengendalian akan sulit berjalan efektif apabila aturan hanya menjadi formalitas atau dapat diabaikan oleh pihak yang memiliki kewenangan.
Audit rutin dan audit forensik sebaiknya dipandang sebagai mekanisme yang saling melengkapi. Audit rutin membantu mengidentifikasi risiko dan menilai kewajaran laporan keuangan, sedangkan audit forensik dapat digunakan untuk mendalami dugaan penyimpangan yang membutuhkan pemeriksaan khusus.
Penutup
Audit biasa dapat tidak menemukan korupsi bukan semata-mata karena auditor tidak kompeten, melainkan karena audit laporan keuangan memiliki tujuan dan keterbatasan tertentu. Sebaliknya, audit forensik memiliki pendekatan investigatif yang memungkinkan pemeriksaan terhadap transaksi, aliran dana, dan hubungan antarpihak secara lebih mendalam.
Akhirnya, pemberantasan korupsi tidak cukup mengandalkan satu jenis audit. Diperlukan pengendalian internal yang kuat, pemeriksaan yang berkualitas, penggunaan teknologi secara tepat, dan tindak lanjut yang konsisten terhadap indikasi penyimpangan.
Audit yang baik bukan hanya membantu memastikan angka disajikan secara wajar, tetapi juga memperkuat akuntabilitas dan mendorong organisasi menindaklanjuti risiko penyimpangan. Audit forensik menjadi instrumen penting dalam upaya tersebut karena membantu menelusuri dugaan kecurangan secara sistematis, kritis, dan berbasis bukti.