
Sistem Pengendalian Manajemen & Tantangan Menjaga Konsistensi Kinerja Organisasi
Mahasiswa D4 Akuntansi Perpajakan Universitas Pamulang
·waktu baca 9 menit


Tulisan dari Aan Gunawan tidak mewakili pandangan dari redaksi kumparan
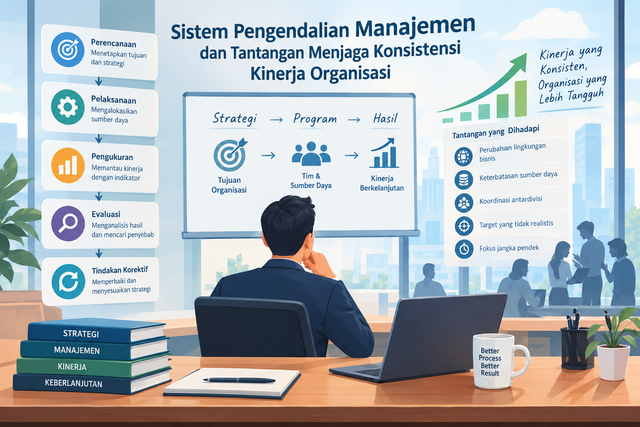
Dalam dunia organisasi dan bisnis, keberhasilan tidak cukup diukur dari kemampuan mencapai target dalam satu periode. Organisasi juga dituntut untuk mempertahankan kinerja secara konsisten di tengah perubahan lingkungan bisnis, keterbatasan sumber daya, serta meningkatnya tuntutan terhadap efisiensi dan akuntabilitas. Perusahaan yang mampu mencatatkan keuntungan besar pada suatu periode, misalnya, belum tentu dapat mempertahankan pencapaian tersebut pada periode berikutnya. Begitu pula organisasi yang berhasil menyelesaikan program kerja sesuai rencana belum tentu mampu menjaga kualitas pelaksanaannya secara berkelanjutan.
 Perbesar
Kondisi tersebut menunjukkan bahwa pencapaian target dan konsistensi kinerja merupakan dua hal yang saling berkaitan, tetapi tidak selalu berjalan beriringan. Target memberikan arah bagi organisasi, sedangkan konsistensi mencerminkan kemampuan organisasi untuk mempertahankan kualitas pencapaian dalam jangka panjang. Untuk menjembatani keduanya, diperlukan sistem pengelolaan yang mampu memastikan bahwa strategi, penggunaan sumber daya, dan pelaksanaan kegiatan berjalan sesuai dengan tujuan yang telah ditetapkan. Salah satu instrumen yang berperan penting dalam proses tersebut adalah sistem pengendalian manajemen.
Memahami Peran Sistem Pengendalian Manajemen
Sistem pengendalian manajemen merupakan proses yang digunakan manajemen untuk memastikan bahwa sumber daya organisasi dimanfaatkan secara efektif dan efisien dalam rangka mencapai tujuan. Proses ini tidak hanya berkaitan dengan pengawasan terhadap pelaksanaan pekerjaan, tetapi juga mencakup perencanaan, penetapan target, pengukuran kinerja, evaluasi hasil, serta tindakan korektif apabila ditemukan penyimpangan.
Dalam praktiknya, sistem pengendalian manajemen membantu organisasi menerjemahkan strategi menjadi kegiatan operasional yang lebih terarah. Manajemen menetapkan sasaran, menentukan indikator keberhasilan, mengalokasikan sumber daya, dan mengevaluasi apakah hasil yang dicapai telah sesuai dengan rencana. Dengan demikian, setiap bagian dalam organisasi memiliki pedoman yang jelas mengenai tanggung jawab dan kontribusinya terhadap pencapaian tujuan bersama.
Namun, sistem pengendalian manajemen tidak seharusnya dipahami hanya sebagai mekanisme untuk memastikan karyawan mematuhi prosedur. Pengendalian yang efektif juga harus mampu memberikan informasi mengenai kondisi organisasi, mengidentifikasi potensi permasalahan, dan membantu manajemen mengambil keputusan yang tepat. Tanpa proses evaluasi yang memadai, organisasi mungkin dapat mengetahui bahwa suatu target tidak tercapai, tetapi tidak memahami penyebab yang mendasarinya.
Sebagai contoh, ketika sebuah perusahaan mengalami penurunan laba, penyebabnya tidak selalu berasal dari rendahnya produktivitas karyawan. Penurunan tersebut dapat dipengaruhi oleh meningkatnya biaya bahan baku, perubahan permintaan pasar, proses operasional yang tidak efisien, atau strategi penjualan yang kurang tepat. Oleh karena itu, pengendalian manajemen perlu dilakukan secara menyeluruh agar keputusan perbaikan didasarkan pada kondisi yang sebenarnya, bukan sekadar dugaan atau penilaian sepihak.
Mengapa Menjaga Konsistensi Kinerja Menjadi Tantangan?
Salah satu tantangan utama organisasi adalah menjaga agar pelaksanaan strategi tetap sejalan dengan tujuan yang telah ditetapkan. Dalam kenyataannya, organisasi berhadapan dengan berbagai perubahan, baik yang berasal dari lingkungan internal maupun eksternal. Perubahan kebutuhan pelanggan, persaingan usaha, perkembangan teknologi, hingga pergantian personel dapat memengaruhi proses kerja dan hasil yang dicapai.
Dari sisi internal, perbedaan kemampuan sumber daya manusia, kurangnya koordinasi antardivisi, serta ketidakjelasan pembagian tanggung jawab dapat menyebabkan kinerja menjadi tidak stabil. Suatu divisi mungkin mampu mencapai targetnya sendiri, tetapi belum tentu mendukung pencapaian tujuan organisasi secara keseluruhan. Situasi ini dapat terjadi ketika setiap bagian terlalu berorientasi pada indikator kinerja masing-masing tanpa mempertimbangkan keterkaitan dengan bagian lain.
Selain itu, penetapan target yang tidak realistis juga berpotensi menimbulkan masalah. Target yang terlalu tinggi tanpa didukung sumber daya yang memadai dapat mendorong karyawan bekerja di bawah tekanan dan mengabaikan kualitas. Sebaliknya, target yang terlalu rendah dapat membuat organisasi kehilangan dorongan untuk melakukan perbaikan. Artinya, target kinerja harus disusun berdasarkan pertimbangan yang rasional, terukur, dan sesuai dengan kapasitas organisasi.
Tantangan lainnya adalah kecenderungan manajemen untuk terlalu berfokus pada hasil jangka pendek. Peningkatan penjualan, penurunan biaya, dan pencapaian laba memang menjadi indikator penting bagi perusahaan. Akan tetapi, apabila seluruh keputusan hanya diarahkan pada pencapaian angka dalam periode tertentu, organisasi berisiko mengabaikan pengembangan sumber daya manusia, pemeliharaan kualitas produk, dan investasi jangka panjang.
Misalnya, perusahaan yang berusaha meningkatkan laba dengan memangkas biaya pelatihan karyawan mungkin memperoleh penghematan dalam jangka pendek. Namun, keputusan tersebut berpotensi menurunkan kompetensi karyawan dan kualitas pekerjaan pada masa mendatang. Contoh ini memperlihatkan bahwa kinerja yang baik tidak cukup dilihat dari hasil sesaat, tetapi juga dari kemampuan organisasi mempertahankan kapasitasnya untuk berkembang.
Pengukuran Kinerja Tidak Cukup Berorientasi pada Angka
Sistem pengendalian manajemen yang efektif membutuhkan pengukuran kinerja yang tepat. Indikator keuangan, seperti laba, pendapatan, biaya operasional, dan tingkat pengembalian investasi, memberikan gambaran mengenai kondisi finansial organisasi. Meskipun demikian, indikator keuangan saja belum cukup untuk menjelaskan keseluruhan kinerja.
Organisasi juga perlu mempertimbangkan indikator nonkeuangan, seperti kepuasan pelanggan, produktivitas karyawan, kualitas proses kerja, tingkat kesalahan operasional, serta kemampuan berinovasi. Indikator tersebut membantu manajemen memahami faktor-faktor yang memengaruhi hasil keuangan dan keberlanjutan organisasi.
Salah satu pendekatan yang dapat digunakan adalah Balanced Scorecard, yang dikembangkan oleh Robert S. Kaplan dan David P. Norton. Pendekatan ini melihat kinerja melalui empat perspektif, yaitu keuangan, pelanggan, proses bisnis internal, serta pembelajaran dan pertumbuhan. Melalui pendekatan tersebut, organisasi dapat menilai pencapaian secara lebih seimbang, tidak hanya berdasarkan hasil keuangan, tetapi juga berdasarkan kualitas proses dan kapasitas pengembangan pada masa depan.
Sebagai ilustrasi, perusahaan yang mengalami peningkatan penjualan belum tentu memiliki kinerja yang sepenuhnya baik apabila peningkatan tersebut disertai dengan meningkatnya keluhan pelanggan atau tingginya tingkat pengembalian produk. Jika manajemen hanya menggunakan penjualan sebagai indikator keberhasilan, permasalahan kualitas mungkin tidak segera terdeteksi. Sebaliknya, penggunaan indikator yang lebih beragam memungkinkan perusahaan mengidentifikasi persoalan sejak dini dan mengambil langkah perbaikan sebelum dampaknya semakin besar.
Meskipun demikian, semakin banyak indikator yang digunakan tidak otomatis membuat pengendalian menjadi lebih efektif. Indikator harus relevan dengan strategi, dapat diukur secara konsisten, dan benar-benar digunakan dalam pengambilan keputusan. Apabila organisasi menetapkan terlalu banyak ukuran tanpa prioritas yang jelas, proses evaluasi justru dapat menjadi rumit dan mengalihkan perhatian dari persoalan yang paling penting.
Pengendalian yang Terlalu Ketat Dapat Menjadi Kontraproduktif
Dalam upaya menjaga konsistensi kinerja, manajemen terkadang menerapkan pengawasan yang ketat melalui berbagai prosedur, persetujuan berjenjang, dan pelaporan rutin. Langkah tersebut dapat membantu mengurangi risiko kesalahan dan memastikan kepatuhan terhadap ketentuan yang berlaku. Namun, pengendalian yang terlalu kaku juga dapat menimbulkan dampak yang tidak diharapkan.
Ketika setiap keputusan harus melewati proses persetujuan yang panjang, respons organisasi terhadap perubahan dapat menjadi lambat. Karyawan juga berpotensi kehilangan ruang untuk berinisiatif karena terlalu berfokus pada kepatuhan prosedural. Dalam kondisi tertentu, perhatian terhadap kelengkapan administrasi bahkan dapat menggeser tujuan utama pekerjaan, yaitu menghasilkan keluaran yang berkualitas dan memberikan manfaat bagi organisasi.
Persoalannya bukan terletak pada perlu atau tidaknya pengawasan, melainkan pada bagaimana pengawasan tersebut dirancang. Pengendalian harus mampu menjaga disiplin tanpa menghilangkan fleksibilitas yang dibutuhkan untuk menyelesaikan masalah. Manajemen perlu membedakan keputusan yang berisiko tinggi dan memerlukan persetujuan khusus dengan keputusan operasional rutin yang dapat didelegasikan kepada pihak yang bertanggung jawab.
Di sisi lain, sistem pengendalian juga harus memperhatikan perilaku manusia. Pemberian insentif yang hanya didasarkan pada pencapaian target tertentu dapat mendorong perilaku yang tidak selaras dengan tujuan organisasi. Sebagai contoh, tenaga penjualan yang dinilai hanya berdasarkan jumlah transaksi mungkin terdorong mengejar volume penjualan tanpa memperhatikan kualitas layanan atau kesesuaian produk dengan kebutuhan pelanggan.
Oleh karena itu, sistem penghargaan dan evaluasi perlu dirancang secara seimbang. Karyawan tidak hanya dinilai dari hasil akhir, tetapi juga dari kualitas proses, kepatuhan terhadap etika, kerja sama, dan kontribusinya terhadap tujuan jangka panjang organisasi. Dengan cara ini, pengendalian manajemen tidak sekadar mendorong pencapaian target, tetapi juga membentuk perilaku kerja yang mendukung keberlanjutan.
Strategi Menjaga Konsistensi Kinerja Organisasi
Untuk menjaga konsistensi kinerja, organisasi perlu membangun sistem pengendalian manajemen yang terintegrasi dengan strategi dan kebutuhan operasional. Langkah pertama adalah menetapkan tujuan yang jelas dan menerjemahkannya ke dalam indikator yang dapat diukur. Target pada tingkat organisasi harus terhubung dengan target setiap divisi dan individu agar seluruh bagian memahami kontribusinya terhadap pencapaian tujuan bersama.
Kedua, evaluasi kinerja perlu dilakukan secara berkala dan tidak hanya pada akhir periode. Pemantauan rutin memungkinkan manajemen mengenali penyimpangan sejak dini, memahami penyebabnya, dan melakukan penyesuaian sebelum permasalahan berkembang lebih jauh. Evaluasi tersebut juga harus menghasilkan tindak lanjut yang jelas, bukan berhenti pada penyusunan laporan atau perbandingan antara target dan realisasi.
Ketiga, organisasi perlu memanfaatkan data sebagai dasar pengambilan keputusan. Informasi keuangan dan operasional yang akurat membantu manajemen mengidentifikasi tren, mengukur efektivitas kegiatan, serta memperkirakan risiko yang mungkin muncul. Pemanfaatan teknologi dapat mendukung proses ini melalui otomatisasi pelaporan, integrasi data, dan pemantauan indikator kinerja. Namun, teknologi tetap memerlukan tata kelola, validasi data, dan pertimbangan manusia agar hasil analisis tidak diterima secara keliru.
Keempat, pengendalian manajemen harus disertai komunikasi dan koordinasi yang efektif. Setiap divisi perlu memahami prioritas organisasi serta dampak pekerjaannya terhadap bagian lain. Ketika terjadi penyimpangan, proses evaluasi sebaiknya diarahkan untuk menemukan akar permasalahan dan memperbaiki sistem, bukan semata-mata mencari pihak yang harus disalahkan. Pendekatan ini dapat mendorong keterbukaan, pembelajaran, dan tanggung jawab bersama.
Terakhir, organisasi perlu meninjau kembali sistem pengendaliannya secara berkala. Indikator yang relevan pada suatu periode belum tentu sesuai ketika strategi, teknologi, dan lingkungan bisnis berubah. Karena itu, konsistensi kinerja bukan berarti mempertahankan cara kerja yang sama tanpa perubahan, melainkan menjaga agar pencapaian tujuan tetap stabil melalui proses evaluasi dan penyesuaian yang berkelanjutan.
Konsistensi Kinerja Dimulai dari Pengendalian yang Tepat
Sistem pengendalian manajemen memiliki peran penting dalam memastikan bahwa perencanaan, pelaksanaan, dan evaluasi berjalan secara selaras. Namun, keberadaannya tidak secara otomatis menjamin keberhasilan organisasi. Efektivitas sistem tersebut bergantung pada ketepatan indikator kinerja, kualitas informasi, kemampuan manajemen mengambil keputusan, serta kesediaan seluruh anggota organisasi untuk menjalankan tanggung jawabnya.
Organisasi yang hanya berfokus pada pencapaian target berisiko mengabaikan proses yang membentuk keberhasilan tersebut. Sebaliknya, organisasi yang menjadikan pengendalian sebagai sarana pembelajaran dapat memahami penyebab keberhasilan maupun kegagalan, memperbaiki kelemahan, dan menyesuaikan strategi terhadap perubahan.
Pada akhirnya, menjaga konsistensi kinerja bukan berarti memastikan seluruh kegiatan selalu berjalan tanpa kesalahan. Konsistensi justru tercermin dari kemampuan organisasi mengenali penyimpangan, merespons perubahan, dan mempertahankan kualitas pencapaian dalam jangka panjang. Sistem pengendalian manajemen seharusnya tidak berhenti sebagai alat pengawasan, tetapi menjadi bagian dari budaya organisasi yang mendorong akuntabilitas, efisiensi, dan perbaikan berkelanjutan.
Dengan demikian, tantangan terbesar organisasi bukan hanya mencapai target yang telah ditetapkan, melainkan membangun sistem yang memungkinkan target tersebut dicapai secara bertanggung jawab dan berkelanjutan. Ketika pengendalian manajemen dijalankan dengan tepat, organisasi tidak hanya memiliki ukuran untuk menilai keberhasilan, tetapi juga memiliki mekanisme untuk menjaga agar keberhasilan tersebut dapat dipertahankan.