
Sistem Pengendalian Manajemen dan Efektivitas Anggaran
Mahasiswa D4 Akuntansi Perpajakan Universitas Pamulang
·waktu baca 7 menit


Tulisan dari Aan Gunawan tidak mewakili pandangan dari redaksi kumparan
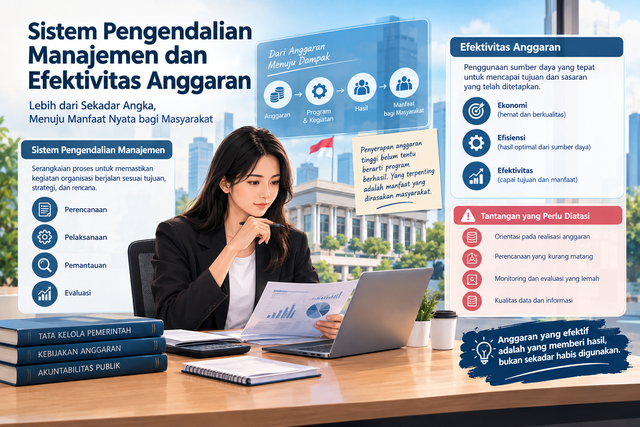
Anggaran merupakan salah satu instrumen penting bagi organisasi untuk merencanakan kegiatan, mengalokasikan sumber daya, dan mencapai tujuan yang telah ditetapkan. Dalam sektor publik, anggaran bahkan memiliki peran yang lebih luas karena berkaitan langsung dengan pengelolaan keuangan negara dan pemenuhan kebutuhan masyarakat. Oleh sebab itu, penggunaan anggaran tidak cukup hanya dilihat dari besarnya dana yang telah direalisasikan, tetapi juga perlu dinilai berdasarkan efektivitas dan manfaat yang dihasilkan.
 Perbesar
Dalam praktiknya, realisasi anggaran yang tinggi belum tentu menunjukkan bahwa suatu program telah berjalan dengan baik. Sebuah instansi dapat membelanjakan sebagian besar anggarannya, tetapi hasil yang diperoleh belum tentu sesuai dengan sasaran. Sebaliknya, penggunaan anggaran yang lebih hemat dapat mencerminkan pengelolaan yang baik apabila target tetap tercapai dan kualitas hasil tidak menurun.
Kondisi tersebut menunjukkan bahwa pengelolaan anggaran membutuhkan mekanisme yang mampu menghubungkan perencanaan, pelaksanaan, pengawasan, dan evaluasi. Salah satu mekanisme yang memiliki peran penting dalam proses tersebut adalah sistem pengendalian manajemen.
Sistem pengendalian manajemen membantu organisasi memastikan bahwa anggaran digunakan sesuai tujuan, sumber daya dikelola secara optimal, dan setiap kegiatan memberikan hasil yang dapat dipertanggungjawabkan. Dengan demikian, efektivitas anggaran tidak hanya bergantung pada ketepatan perencanaan, tetapi juga pada kualitas pengendalian selama program dilaksanakan.
Memahami Sistem Pengendalian Manajemen dalam Pengelolaan Anggaran
Sistem pengendalian manajemen merupakan serangkaian proses yang digunakan manajemen untuk memastikan bahwa kegiatan organisasi berjalan sesuai dengan strategi, tujuan, dan rencana yang telah ditetapkan. Sistem ini mencakup penentuan sasaran, penyusunan anggaran, pemantauan pelaksanaan, pengukuran kinerja, serta evaluasi terhadap hasil yang dicapai.
Dalam pengelolaan anggaran, sistem pengendalian manajemen berfungsi sebagai penghubung antara rencana keuangan dan pelaksanaan kegiatan. Anggaran yang telah disusun perlu diterjemahkan ke dalam target operasional yang jelas, sehingga organisasi dapat mengukur apakah sumber daya yang digunakan sudah sesuai dengan kebutuhan dan menghasilkan capaian yang diharapkan.
Sebagai contoh, sebuah instansi pemerintah mengalokasikan anggaran untuk meningkatkan kualitas pelayanan kesehatan. Keberhasilan program tersebut tidak cukup dinilai dari jumlah dana yang telah dibelanjakan. Instansi juga perlu mengevaluasi apakah fasilitas yang disediakan telah berfungsi, apakah pelayanan menjadi lebih mudah diakses, dan apakah kebutuhan masyarakat dapat dipenuhi dengan lebih baik.
Melalui pengendalian manajemen, perbedaan antara target dan realisasi dapat diketahui sejak awal. Apabila ditemukan keterlambatan pengadaan, pembengkakan biaya, atau ketidaksesuaian pelaksanaan, manajemen dapat segera mengambil tindakan korektif. Dengan cara ini, pengendalian tidak hanya berfungsi untuk menemukan kesalahan, tetapi juga mencegah masalah berkembang hingga menghambat pencapaian tujuan.
Efektivitas Anggaran Tidak Sekadar Penyerapan Dana
Efektivitas anggaran berkaitan dengan sejauh mana penggunaan sumber daya mampu membantu organisasi mencapai sasaran yang telah ditentukan. Dalam konteks ini, perhatian utama bukan hanya pada jumlah pengeluaran, melainkan juga pada kesesuaian antara tujuan, pelaksanaan, dan hasil program.
Penyerapan anggaran tetap menjadi indikator penting karena menunjukkan sejauh mana anggaran telah direalisasikan. Namun, indikator tersebut perlu dibaca bersama ukuran kinerja lainnya, seperti pencapaian keluaran, kualitas pelayanan, ketepatan sasaran, dan manfaat yang dihasilkan.
Misalnya, sebuah program pelatihan bagi pelaku usaha kecil berhasil menggunakan seluruh anggaran yang tersedia. Akan tetapi, apabila pelatihan tersebut tidak meningkatkan kemampuan peserta dalam mengelola usaha, keberhasilan program perlu dievaluasi lebih lanjut. Sebaliknya, jika tujuan program tercapai dengan biaya yang lebih rendah tanpa mengurangi kualitas hasil, kondisi tersebut dapat menunjukkan pengelolaan sumber daya yang lebih baik.
Perbedaan ini penting karena realisasi anggaran menggambarkan pelaksanaan dari sisi keuangan, sedangkan efektivitas menilai ketercapaian tujuan. Keduanya saling berkaitan, tetapi tidak dapat dianggap sebagai ukuran yang sama.
Dalam sektor publik, pendekatan tersebut juga berhubungan dengan prinsip value for money, yaitu penggunaan sumber daya secara ekonomis, efisien, dan efektif. Prinsip ini menekankan bahwa belanja pemerintah harus menghasilkan keluaran dan manfaat yang sepadan dengan sumber daya yang digunakan. Oleh karena itu, evaluasi anggaran seharusnya tidak berhenti pada pertanyaan apakah dana telah dibelanjakan, tetapi berlanjut pada apakah pengeluaran tersebut memberikan hasil yang diharapkan.
Tantangan dalam Mewujudkan Efektivitas Anggaran
Meskipun sistem pengendalian manajemen memiliki peran penting, penerapannya tidak terlepas dari berbagai tantangan. Salah satu persoalan yang sering muncul adalah ketidaksesuaian antara perencanaan dan pelaksanaan anggaran. Perubahan kebutuhan, keterlambatan pengadaan, serta koordinasi yang kurang optimal dapat menghambat pencapaian target yang telah ditetapkan.
Selain itu, organisasi terkadang masih berorientasi pada pemenuhan target administratif. Ketika keberhasilan lebih banyak dinilai berdasarkan realisasi anggaran, perhatian terhadap kualitas keluaran dan manfaat program dapat menjadi kurang optimal. Akibatnya, kegiatan berpotensi dilaksanakan untuk memenuhi target pengeluaran tanpa mempertimbangkan kontribusinya terhadap tujuan organisasi secara menyeluruh.
Tantangan berikutnya adalah kualitas informasi yang digunakan dalam pengambilan keputusan. Data yang tidak akurat, terlambat, atau tidak terintegrasi dapat menyebabkan manajemen kesulitan menilai kondisi pelaksanaan program secara tepat. Padahal, keputusan yang efektif membutuhkan informasi yang relevan dan dapat dipercaya.
Dalam sektor publik, tantangan tersebut perlu diatasi melalui penguatan pengawasan internal, perbaikan kualitas perencanaan, serta evaluasi yang berorientasi pada hasil. Pengendalian juga harus diterapkan secara proporsional agar tidak hanya menambah prosedur administratif, tetapi benar-benar membantu organisasi mengidentifikasi risiko dan memperbaiki kinerja.
Strategi Memperkuat Sistem Pengendalian Manajemen
Untuk meningkatkan efektivitas anggaran, organisasi perlu memperkuat sistem pengendalian manajemen melalui beberapa langkah yang saling berkaitan.
Pertama, menyusun perencanaan berbasis kinerja. Penyusunan anggaran perlu didasarkan pada kebutuhan, prioritas, dan tujuan yang terukur. Setiap alokasi dana sebaiknya memiliki hubungan yang jelas dengan kegiatan yang akan dilaksanakan, keluaran yang ditargetkan, dan hasil yang diharapkan. Dengan demikian, anggaran tidak sekadar menjadi daftar pengeluaran, tetapi menjadi instrumen untuk mencapai sasaran organisasi.
Kedua, menetapkan indikator kinerja yang relevan. Pengukuran kinerja perlu mencakup aspek keuangan dan nonkeuangan. Selain realisasi anggaran, organisasi dapat menilai capaian keluaran, ketepatan waktu, kualitas pelayanan, efisiensi biaya, dan manfaat program. Indikator tersebut harus disesuaikan dengan karakteristik kegiatan agar penilaian tidak hanya berorientasi pada angka, tetapi juga mencerminkan keberhasilan yang sebenarnya.
Ketiga, melaksanakan monitoring dan evaluasi secara berkala. Pemantauan perlu dilakukan selama program berlangsung, bukan hanya pada akhir tahun anggaran. Melalui evaluasi berkala, manajemen dapat membandingkan rencana dengan realisasi, mengidentifikasi kendala, dan menentukan tindakan korektif sebelum masalah semakin besar.
Keempat, memanfaatkan teknologi informasi. Sistem informasi keuangan dan pelaporan dapat membantu mempercepat pengolahan data, meningkatkan transparansi, serta mempermudah pemantauan realisasi anggaran. Namun, pemanfaatan teknologi tetap perlu disertai pengendalian akses, pemeriksaan kualitas data, dan pembagian tanggung jawab yang jelas agar informasi yang digunakan dalam pengambilan keputusan dapat dipercaya.
Kelima, menindaklanjuti hasil evaluasi. Temuan evaluasi seharusnya menjadi dasar untuk memperbaiki perencanaan dan pelaksanaan anggaran pada periode berikutnya. Apabila suatu program tidak mencapai sasaran, organisasi perlu menganalisis penyebabnya dan menentukan langkah perbaikan. Sebaliknya, praktik yang terbukti efektif dapat dipertahankan atau dikembangkan sesuai kebutuhan.
Langkah-langkah tersebut sejalan dengan kerangka pengelolaan anggaran pemerintah yang mengatur perencanaan, pelaksanaan, pemantauan, evaluasi, serta pelaporan secara terpadu. Peraturan Menteri Keuangan Nomor 62 Tahun 2023, yang telah mengalami perubahan termasuk melalui PMK Nomor 41 Tahun 2026, menjadi sala
Membangun Budaya Akuntabilitas dan Perbaikan Berkelanjutan
Keberhasilan sistem pengendalian manajemen tidak hanya ditentukan oleh prosedur dan teknologi, tetapi juga oleh komitmen sumber daya manusia yang menjalankannya. Pimpinan perlu memastikan bahwa setiap unit memahami target yang harus dicapai, tanggung jawab dalam penggunaan anggaran, dan konsekuensi dari setiap keputusan yang diambil.
Di sisi lain, pegawai perlu didorong untuk melihat evaluasi sebagai sarana perbaikan, bukan semata-mata proses mencari kesalahan. Budaya kerja yang terbuka terhadap evaluasi akan membantu organisasi mengenali kelemahan, mengembangkan solusi, dan meningkatkan kualitas pelaksanaan program secara berkelanjutan.
Akuntabilitas juga harus dipahami lebih luas daripada sekadar menyusun laporan pertanggungjawaban. Organisasi perlu mampu menjelaskan alasan suatu anggaran digunakan, hasil yang telah dicapai, kendala yang dihadapi, serta manfaat yang diperoleh dari penggunaan sumber daya tersebut. Dalam sektor publik, pertanggungjawaban ini menjadi penting karena dana yang dikelola pada akhirnya ditujukan untuk memenuhi kepentingan masyarakat.
Dengan demikian, pengendalian manajemen harus menjadi bagian dari budaya organisasi. Ketika perencanaan, pelaksanaan, pemantauan, dan evaluasi dijalankan secara konsisten, anggaran dapat dikelola dengan lebih terarah dan keputusan organisasi menjadi lebih berbasis data.
Penutup
Sistem pengendalian manajemen dan efektivitas anggaran merupakan dua hal yang saling berkaitan. Pengendalian manajemen membantu organisasi memastikan bahwa anggaran digunakan sesuai rencana, sedangkan efektivitas anggaran menunjukkan sejauh mana penggunaan sumber daya tersebut mampu mencapai tujuan yang telah ditetapkan.
Dalam praktiknya, keberhasilan pengelolaan anggaran tidak cukup diukur dari besarnya dana yang direalisasikan. Penilaian juga perlu mempertimbangkan kualitas keluaran, efisiensi penggunaan sumber daya, pencapaian sasaran, dan manfaat yang dihasilkan. Pendekatan value for money dapat membantu organisasi melihat hubungan antara biaya yang dikeluarkan dan nilai yang diperoleh dari pelaksanaan program.
Akhirnya, anggaran yang efektif bukanlah anggaran yang sekadar habis digunakan, melainkan anggaran yang dikelola secara tepat dan mampu menghasilkan capaian sesuai tujuan. Melalui sistem pengendalian manajemen yang kuat, organisasi dapat meningkatkan kualitas pengambilan keputusan, memperkuat akuntabilitas, serta memastikan bahwa setiap sumber daya memberikan kontribusi nyata terhadap keberhasilan organisasi.