
Pajak Tidak Selalu Harus Dipungut: Kapan Negara Perlu Memberi Keringanan?


Tulisan dari adambumiputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
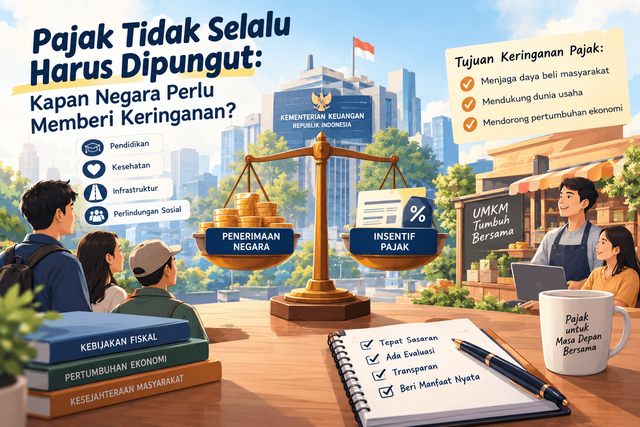
Ketika membicarakan pajak, perhatian masyarakat biasanya tertuju pada kewajiban yang harus dibayar, tarif yang berlaku, dan sanksi apabila terjadi pelanggaran. Padahal, kebijakan perpajakan tidak selalu berbicara tentang berapa banyak uang yang harus dikumpulkan negara. Dalam kondisi tertentu, pemerintah juga dapat memberikan keringanan untuk menjaga daya beli masyarakat, membantu dunia usaha, dan mendorong pertumbuhan ekonomi.
Persoalannya, apakah memberikan keringanan pajak selalu menjadi keputusan yang tepat? Bukankah pajak merupakan salah satu sumber utama penerimaan negara yang dibutuhkan untuk membiayai pembangunan?
Dilema tersebut menjadi semakin relevan ketika pemerintah harus menjaga keseimbangan antara kebutuhan penerimaan negara dan kondisi ekonomi masyarakat. Di satu sisi, negara membutuhkan penerimaan untuk membiayai pendidikan, kesehatan, infrastruktur, dan perlindungan sosial. Di sisi lain, masyarakat dan pelaku usaha juga menghadapi kebutuhan ekonomi yang tidak selalu dapat diselesaikan hanya dengan meningkatkan aktivitas usaha atau pendapatan.
Pada 8 Oktober 2026, Kementerian Keuangan menegaskan bahwa kebijakan perpajakan tidak hanya berorientasi pada pengumpulan penerimaan, tetapi juga mencakup pemberian insentif untuk menjaga daya beli dan mendukung aktivitas ekonomi. Pemerintah menyebut bahwa setiap tahun terdapat potensi penerimaan pajak sekitar 2,2 persen dari produk domestik bruto (PDB) yang tidak dipungut. Hal ini menunjukkan bahwa insentif pajak merupakan bagian dari pilihan kebijakan fiskal yang perlu dipertimbangkan secara terarah. (Kementerian Keuangan RI, 2026).
Namun, memberikan keringanan pajak bukan berarti negara harus mengurangi pungutan tanpa pertimbangan. Justru, kebijakan tersebut membutuhkan perhitungan yang matang agar manfaatnya benar-benar dirasakan oleh pihak yang membutuhkan.
Keringanan Pajak Bukan Berarti Negara Kehilangan Arah
Dalam praktiknya, insentif pajak dapat diberikan melalui berbagai bentuk, seperti pajak yang ditanggung pemerintah, pengurangan beban pajak, fasilitas perpajakan untuk kegiatan tertentu, atau perlakuan khusus sesuai ketentuan peraturan perundang-undangan.
Tujuannya beragam. Pemerintah dapat menggunakan insentif untuk mempertahankan daya beli rumah tangga, mendukung sektor usaha tertentu, mendorong investasi, atau membantu kegiatan ekonomi yang sedang menghadapi tekanan.
Misalnya, ketika daya beli masyarakat melemah, pemerintah dapat mempertimbangkan kebijakan yang mengurangi beban pengeluaran kelompok sasaran. Ketika sektor usaha menghadapi tekanan, insentif dapat dirancang agar perusahaan tetap beroperasi, mempertahankan pekerja, dan melanjutkan kegiatan produktifnya.
Dalam situasi seperti itu, mengurangi beban pajak untuk sementara dapat menjadi salah satu instrumen yang masuk akal. Apabila kebijakan tersebut membantu kegiatan ekonomi bertahan dan berkembang, dampaknya berpotensi mendukung penerimaan negara dalam jangka panjang.
Meski demikian, hubungan tersebut tidak otomatis terjadi. Insentif yang diberikan tidak selalu menghasilkan peningkatan investasi, penyerapan tenaga kerja, atau konsumsi sesuai harapan. Hasilnya bergantung pada desain kebijakan, kondisi ekonomi, dan respons penerima manfaat.
Karena itu, ukuran keberhasilan insentif pajak seharusnya bukan sekadar berapa banyak pajak yang tidak dipungut, melainkan manfaat ekonomi dan sosial yang berhasil dihasilkan.
Siapa yang Sebenarnya Menikmati Keringanan?
Pertanyaan paling penting dalam kebijakan insentif pajak adalah siapa yang benar-benar menerima manfaatnya.
Sebuah kebijakan mungkin dirancang untuk membantu masyarakat, tetapi manfaatnya belum tentu sampai kepada kelompok yang paling membutuhkan. Sebaliknya, insentif yang diberikan kepada dunia usaha juga belum tentu menghasilkan dampak yang luas jika hanya meningkatkan keuntungan perusahaan tanpa mendorong investasi atau mempertahankan lapangan kerja.
Bayangkan pemerintah memberikan insentif kepada suatu sektor usaha dengan harapan perusahaan dapat mempertahankan pekerja. Kebijakan tersebut akan lebih bermakna jika perusahaan benar-benar menggunakan ruang keuangan yang diperoleh untuk menjaga kegiatan operasional, meningkatkan produktivitas, atau mempertahankan tenaga kerja.
Namun, apabila insentif tidak disertai tujuan dan indikator yang jelas, pemerintah akan kesulitan memastikan apakah fasilitas tersebut memberikan manfaat sesuai harapan.
Masalah lainnya adalah keadilan. Pelaku usaha yang memenuhi seluruh kewajiban perpajakannya dapat mempertanyakan mengapa pihak tertentu mendapatkan fasilitas, sementara mereka tidak memperoleh perlakuan serupa.
Pemberian insentif memang tidak harus berlaku sama bagi semua pihak. Perbedaan perlakuan dapat dibenarkan jika mempunyai tujuan yang jelas dan dasar hukum yang kuat. Namun, pemerintah perlu menjelaskan alasan pemberian fasilitas, kriteria penerima, jangka waktu, serta manfaat yang ingin dicapai.
Dengan demikian, insentif tidak dipandang sebagai keistimewaan bagi kelompok tertentu, melainkan sebagai instrumen kebijakan yang dapat dipertanggungjawabkan.
Jangan Sampai Keringanan Berubah Menjadi Ketergantungan
Insentif pajak memiliki manfaat, tetapi juga mengandung risiko. Salah satunya adalah ketergantungan terhadap keringanan yang diberikan pemerintah.
Jika fasilitas perpajakan terus diberikan tanpa evaluasi, penerima manfaat dapat terbiasa mengandalkan kebijakan tersebut. Dunia usaha, misalnya, mungkin menunda penyesuaian strategi bisnis karena berharap pemerintah kembali memberikan insentif pada periode berikutnya.
Kondisi ini dapat mengurangi efektivitas kebijakan apabila fasilitas yang awalnya dirancang sebagai stimulus sementara justru menjadi kebutuhan permanen.
Risiko lain adalah berkurangnya penerimaan negara tanpa hasil ekonomi yang sebanding. Padahal, ketika pemerintah memberikan insentif, terdapat penerimaan yang tidak jadi dikumpulkan berdasarkan ketentuan fasilitas tersebut. Konsekuensinya perlu diperhitungkan dalam perencanaan anggaran.
Pemerintah juga perlu menghindari kebijakan yang terlalu luas sehingga manfaatnya dinikmati pihak yang sebenarnya tidak membutuhkan bantuan. Apabila insentif diberikan tanpa mempertimbangkan kondisi penerima, anggaran yang seharusnya dapat mendukung pelayanan publik atau program prioritas berpotensi kehilangan sebagian ruang pembiayaannya.
Oleh karena itu, insentif pajak perlu memiliki sasaran, batas waktu, dan mekanisme evaluasi yang jelas. Jika tujuan kebijakan sudah tercapai atau fasilitas tidak terbukti efektif, pemerintah perlu mempertimbangkan penghentian atau perbaikannya.
Keringanan pajak bukan kebijakan yang harus dipertahankan selamanya. Kebijakan tersebut perlu mengikuti kebutuhan ekonomi dan hasil evaluasi.
UMKM Membutuhkan Kemudahan, Bukan Sekadar Keringanan
Salah satu kelompok yang perlu diperhatikan dalam pembahasan insentif pajak adalah usaha mikro, kecil, dan menengah (UMKM).
Bagi sebagian UMKM, persoalan perpajakan tidak hanya berkaitan dengan jumlah pajak yang harus dibayar. Mereka juga menghadapi tantangan berupa pencatatan transaksi, pemisahan keuangan pribadi dan usaha, pemahaman ketentuan, serta keterbatasan sumber daya untuk mengurus administrasi.
Dalam kondisi tersebut, memberikan keringanan pajak saja belum tentu menyelesaikan seluruh persoalan.
UMKM juga membutuhkan informasi yang mudah dipahami, prosedur administrasi yang sederhana, dan akses terhadap pendampingan perpajakan. Kebijakan yang baik harus mampu membantu pelaku usaha mengetahui kewajibannya sekaligus mengurangi hambatan untuk memenuhinya.
Selain itu, pemerintah perlu membedakan antara bantuan yang bersifat sementara dan kebutuhan perbaikan sistem dalam jangka panjang. Insentif dapat membantu pelaku usaha menghadapi tekanan ekonomi, sedangkan penyederhanaan administrasi dan peningkatan literasi perpajakan dapat membantu mereka menjalankan usaha dengan lebih tertib.
Artinya, keringanan pajak bukan satu-satunya jawaban. Dalam beberapa kondisi, pelayanan yang lebih baik dan kepastian aturan justru dapat memberikan manfaat yang lebih berkelanjutan.
Penerimaan Negara Tetap Harus Diperhitungkan
Mendukung pemberian insentif tidak berarti mengabaikan kebutuhan penerimaan negara. Pemerintah tetap harus memastikan bahwa anggaran tersedia untuk membiayai berbagai program dan pelayanan publik.
Setiap fasilitas perpajakan perlu dipertimbangkan bersama konsekuensi fiskalnya. Pemerintah harus menilai berapa besar potensi penerimaan yang berkurang, siapa yang menerima manfaat, dan apakah dampak ekonomi yang diharapkan sebanding dengan biaya kebijakan tersebut.
Penilaian ini penting karena penerimaan negara yang berkurang dapat mempersempit ruang fiskal jika tidak diimbangi oleh sumber penerimaan lain atau manfaat ekonomi yang mendukung penerimaan di masa mendatang.
Namun, melihat insentif hanya sebagai kehilangan penerimaan juga kurang tepat. Apabila dirancang secara efektif, fasilitas pajak dapat membantu menjaga aktivitas ekonomi, mendukung keberlangsungan usaha, dan melindungi kelompok masyarakat yang membutuhkan.
Karena itu, keputusan memberikan keringanan harus didasarkan pada pertimbangan yang seimbang. Pemerintah tidak perlu selalu memilih antara mengumpulkan pajak sebanyak-banyaknya dan memberikan keringanan seluas-luasnya. Yang lebih penting adalah menentukan kebijakan yang paling sesuai dengan tujuan ekonomi dan sosial, tanpa mengabaikan kemampuan keuangan negara.
Insentif Harus Terukur dan Transparan
Agar insentif pajak tidak berubah menjadi fasilitas tanpa arah, pemerintah perlu memperkuat evaluasi kebijakan.
Pertama, setiap insentif sebaiknya memiliki tujuan yang spesifik. Jika tujuannya menjaga daya beli, indikator keberhasilannya harus berkaitan dengan kelompok masyarakat yang menjadi sasaran. Jika tujuannya mendukung dunia usaha, evaluasi dapat memperhatikan keberlangsungan usaha, investasi, produktivitas, atau penyerapan tenaga kerja sesuai karakteristik fasilitas.
Kedua, pemerintah perlu menjelaskan dasar pemberian insentif dan kriteria penerimanya. Informasi yang transparan akan membantu masyarakat memahami mengapa suatu kelompok mendapatkan fasilitas tertentu dan bagaimana kebijakan tersebut berkaitan dengan kepentingan publik.
Ketiga, insentif perlu dievaluasi secara berkala. Pemerintah harus bersedia memperbaiki kebijakan yang tidak mencapai tujuan, termasuk membatasi atau menghentikan fasilitas yang tidak lagi relevan.
Keempat, manfaat insentif perlu dibandingkan dengan biaya fiskalnya. Dengan cara ini, pemerintah dapat menilai apakah kebijakan tersebut merupakan penggunaan sumber daya negara yang efektif atau justru memberikan manfaat terbatas dengan konsekuensi penerimaan yang besar.
Evaluasi semacam ini juga penting untuk menjaga kepercayaan masyarakat. Wajib pajak akan lebih mudah memahami kebijakan keringanan jika pemerintah mampu menjelaskan tujuan, penerima manfaat, dan hasil yang dicapai.
Negara Tidak Harus Selalu Memungut Lebih Banyak
Pada akhirnya, pajak bukan sekadar instrumen untuk mengumpulkan penerimaan. Kebijakan perpajakan juga merupakan bagian dari upaya pemerintah menjaga stabilitas ekonomi, mendorong kegiatan produktif, dan memperbaiki kesejahteraan masyarakat.
Namun, pemberian keringanan tidak boleh dilakukan hanya karena terlihat populer atau dianggap menguntungkan dalam jangka pendek. Insentif harus dirancang berdasarkan kebutuhan, diberikan kepada sasaran yang tepat, dan dievaluasi secara terbuka.
Pemerintah juga perlu memastikan bahwa fasilitas perpajakan tidak mengorbankan kepentingan publik yang lebih luas. Setiap penerimaan yang tidak dipungut harus memiliki alasan yang jelas dan manfaat yang dapat dipertanggungjawabkan.
Dengan pendekatan tersebut, masyarakat dapat melihat bahwa kebijakan pajak tidak hanya berbicara tentang kewajiban, tetapi juga tentang bagaimana negara mengambil keputusan untuk menjaga keseimbangan antara penerimaan, aktivitas ekonomi, dan kesejahteraan.
Jadi, kapan negara perlu memberikan keringanan pajak? Ketika kebijakan tersebut benar-benar dibutuhkan, mempunyai sasaran yang jelas, dan berpotensi memberikan manfaat yang sebanding dengan konsekuensi fiskalnya.
Negara memang membutuhkan pajak untuk menjalankan fungsinya. Namun, negara yang bijak bukanlah negara yang selalu berusaha memungut sebanyak-banyaknya tanpa mempertimbangkan keadaan. Negara yang bijak adalah negara yang mampu menentukan kapan harus memungut, kapan perlu memberi ruang, dan bagaimana memastikan setiap keputusan benar-benar berpihak pada kepentingan masyarakat.