
PMK 71 Tahun 2026: Jalan Baru bagi Wajib Pajak, atau Ujian Kepastian Hukum?


Tulisan dari adambumiputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan seorang pelaku usaha menerima surat ketetapan pajak yang menurutnya belum sesuai dengan kondisi sebenarnya. Ia memiliki dokumen pendukung, catatan transaksi, dan alasan untuk mengajukan keberatan. Namun, proses administrasi yang harus dilalui tidak selalu mudah. Di tengah kewajiban membayar pajak dan menjalankan usaha, ia juga harus memahami prosedur, menyiapkan dokumen, serta memperhatikan batas waktu yang berlaku.
Situasi seperti ini menunjukkan bahwa persoalan perpajakan bukan hanya tentang berapa besar pajak yang harus dibayar. Persoalan lain yang tidak kalah penting adalah bagaimana wajib pajak memperoleh kesempatan yang adil untuk menjelaskan, mengoreksi, atau memperjuangkan haknya.
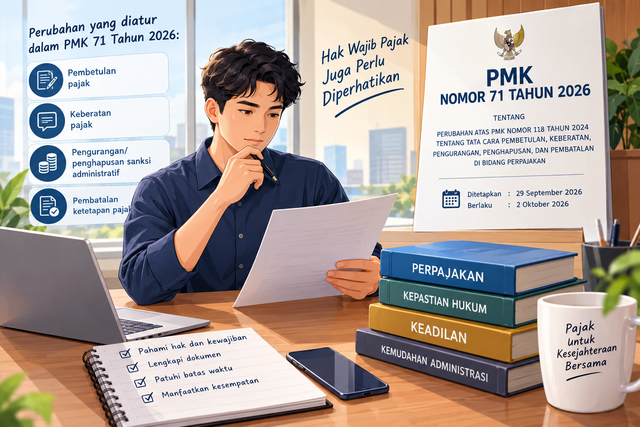
Dalam konteks tersebut, terbitnya Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 menjadi hal yang patut diperhatikan. Peraturan yang berlaku sejak 2 Oktober 2026 ini mengubah PMK Nomor 118 Tahun 2024 tentang tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Perubahan ini membawa pesan penting: administrasi perpajakan harus terus diperbaiki agar lebih efektif, memberikan kepastian hukum, dan memperhatikan keadilan bagi wajib pajak.
Keberatan Pajak Bukan Sekadar Formalitas
Salah satu bagian penting dalam PMK 71 Tahun 2026 berkaitan dengan proses penelitian keberatan. Dalam proses tersebut, Direktorat Jenderal Pajak (DJP) dapat meminta buku, catatan, data, informasi, maupun keterangan dari wajib pajak untuk menilai alasan keberatan yang diajukan.
Peraturan ini mengatur jangka waktu pemenuhan permintaan dokumen atau keterangan, termasuk permintaan kedua apabila wajib pajak belum memenuhi permintaan awal. Pada tahap tertentu, wajib pajak juga dapat menyampaikan alasan tambahan atau penjelasan tertulis untuk melengkapi surat keberatannya sebelum DJP menyampaikan Surat Pemberitahuan untuk Hadir.
Ketentuan tersebut penting karena keberatan seharusnya menjadi ruang untuk menguji apakah penetapan pajak telah didasarkan pada informasi dan perhitungan yang tepat. Prosesnya tidak semestinya dipandang sekadar sebagai tahapan administratif yang harus dilewati.
Bagi wajib pajak, kesempatan memberikan penjelasan dapat membantu memperjelas perbedaan data atau penafsiran. Bagi otoritas pajak, informasi tambahan juga dapat menjadi bahan untuk menghasilkan keputusan yang lebih akurat.
Namun, kesempatan itu hanya bermakna apabila wajib pajak memahami hak dan kewajibannya. Batas waktu, kelengkapan dokumen, dan kejelasan komunikasi tetap menjadi faktor penentu. Karena itu, sosialisasi yang mudah dipahami perlu berjalan seiring dengan penerapan aturan.
Pengurangan Sanksi Bukan Berarti Menghapus Kewajiban Pajak
Hal lain yang perlu mendapat perhatian adalah ketentuan mengenai pengurangan atau penghapusan sanksi administratif, termasuk denda administratif Pajak Bumi dan Bangunan (PBB).
PMK 71 Tahun 2026 mengatur ketentuan dan persyaratan yang harus dipenuhi untuk mengajukan permohonan tersebut. Salah satu persyaratan pentingnya adalah pelunasan pokok pajak yang menjadi dasar pengenaan sanksi, disertai permohonan tertulis yang memuat alasan dan memenuhi ketentuan administratif.
Artinya, pengurangan atau penghapusan sanksi tidak dapat dimaknai sebagai pembebasan otomatis dari kewajiban perpajakan. Wajib pajak tetap harus memperhatikan persyaratan yang ditentukan.
Pembedaan ini penting agar masyarakat tidak salah memahami kebijakan tersebut sebagai kesempatan untuk mengabaikan kewajiban pajak. Pokok pajak dan sanksi administratif memiliki fungsi yang berbeda. Pokok pajak berkaitan dengan kewajiban perpajakan, sedangkan sanksi administratif merupakan konsekuensi yang diatur atas kondisi atau pelanggaran tertentu.
Dalam penerapannya, kebijakan pengurangan sanksi perlu memberi ruang bagi pertimbangan yang adil tanpa menghilangkan tanggung jawab wajib pajak. Keadilan tidak berarti semua sanksi harus dihapus, tetapi setiap permohonan dinilai berdasarkan ketentuan dan keadaan yang relevan.
Kesempatan Dua Tahun Perlu Dipahami dengan Tepat
Salah satu ketentuan yang menarik dalam PMK 71 Tahun 2026 terdapat pada Pasal 27A. Pasal ini memberikan kewenangan kepada DJP untuk melakukan pengurangan atau penghapusan sanksi administratif, termasuk pengurangan denda administratif PBB, atas surat ketetapan atau surat tagihan yang memenuhi persyaratan dalam peraturan tersebut.
Ketentuan ini berlaku untuk permohonan yang diajukan paling lama dua tahun sejak PMK 71 Tahun 2026 mulai berlaku. Dengan demikian, jangka waktu tersebut menjadi kesempatan yang perlu diperhatikan oleh wajib pajak yang memenuhi kriteria.
Namun, penting untuk tidak menafsirkan ketentuan ini sebagai penghapusan sanksi secara otomatis bagi seluruh wajib pajak. Permohonan tetap harus memenuhi persyaratan yang berlaku, dan kewenangan yang diberikan kepada DJP tidak berarti setiap permohonan pasti disetujui.
Di sinilah kebutuhan akan komunikasi publik yang jelas menjadi sangat penting. Wajib pajak perlu mengetahui jenis sanksi yang dapat dimohonkan pengurangan atau penghapusannya, dokumen yang harus disiapkan, persyaratan pelunasan pokok pajak, serta prosedur pengajuan yang berlaku.
Tanpa informasi yang memadai, kesempatan yang disediakan oleh peraturan berisiko tidak dimanfaatkan oleh wajib pajak yang sebenarnya memenuhi persyaratan.
Aturan yang Baik Harus Mudah Dipahami
Perubahan peraturan tidak otomatis membuat administrasi perpajakan menjadi lebih mudah. Hasil akhirnya sangat bergantung pada bagaimana ketentuan tersebut diterapkan dan dipahami oleh masyarakat.
Wajib pajak perorangan, pelaku UMKM, dan perusahaan memiliki kemampuan administrasi yang berbeda. Perusahaan besar mungkin memiliki staf pajak atau konsultan yang membantu menangani proses keberatan. Sebaliknya, pelaku usaha kecil dapat menghadapi keterbatasan waktu, tenaga, dan pemahaman hukum perpajakan.
Karena itu, penjelasan mengenai PMK 71 Tahun 2026 perlu disampaikan menggunakan bahasa yang sederhana, disertai contoh kasus dan panduan prosedur. Informasi tentang batas waktu dan dokumen yang diperlukan juga harus mudah ditemukan melalui saluran resmi.
Di sisi lain, wajib pajak tetap perlu bersikap aktif. Dokumen transaksi, pembukuan, bukti pembayaran, dan korespondensi perpajakan sebaiknya disimpan dengan tertib. Ketika menghadapi ketetapan yang dianggap tidak tepat, wajib pajak perlu memahami jalur penyelesaian yang tersedia dan memastikan permohonan diajukan sesuai ketentuan.
Dengan demikian, kemudahan administrasi bukan hanya tanggung jawab pemerintah. Wajib pajak juga perlu membangun kepatuhan melalui pencatatan yang baik dan pemahaman terhadap hak serta kewajibannya.
Kepastian Hukum Harus Terlihat dalam Pelaksanaan
PMK 71 Tahun 2026 memiliki tujuan untuk mendukung keadilan, kepastian hukum, kemudahan bagi wajib pajak, serta efektivitas dan efisiensi proses administrasi perpajakan. Tujuan tersebut perlu diterjemahkan menjadi pengalaman nyata bagi masyarakat.
Pertama, otoritas pajak perlu memberikan penjelasan yang konsisten mengenai persyaratan dan prosedur. Perbedaan pemahaman yang tidak perlu dapat menambah beban administrasi dan membuat wajib pajak ragu menggunakan haknya.
Kedua, setiap permohonan harus ditangani berdasarkan ketentuan yang berlaku, dengan alasan keputusan yang jelas. Transparansi proses membantu wajib pajak memahami dasar pertimbangan otoritas, termasuk ketika permohonannya tidak dapat dikabulkan.
Ketiga, evaluasi pelaksanaan perlu dilakukan secara berkala. Pemerintah dapat menilai apakah perubahan prosedur benar-benar mengurangi hambatan administratif, memperjelas proses penyelesaian sengketa, dan meningkatkan pemahaman wajib pajak.
Ukuran keberhasilan sebuah peraturan tidak cukup hanya dilihat dari terbitnya regulasi baru. Keberhasilan juga perlu dinilai dari seberapa jelas prosedurnya, seberapa konsisten pelaksanaannya, dan seberapa baik hak wajib pajak terlindungi.
Penutup: Kepatuhan dan Keadilan Harus Berjalan Bersama
PMK 71 Tahun 2026 membuka ruang untuk memperbaiki tata cara penyelesaian persoalan perpajakan, mulai dari keberatan hingga permohonan pengurangan atau penghapusan sanksi administratif. Namun, keberadaan peraturan tersebut bukan akhir dari pekerjaan rumah administrasi perpajakan.
Pemerintah perlu memastikan bahwa prosedur yang diatur dapat dipahami dan dijalankan secara konsisten. Wajib pajak juga harus menggunakan haknya secara bertanggung jawab, menyiapkan bukti yang relevan, dan memenuhi kewajiban sesuai ketentuan.
Pada akhirnya, sistem perpajakan yang kuat bukan hanya sistem yang mampu mengumpulkan penerimaan negara. Sistem yang kuat juga memberikan kepastian hukum, menyediakan mekanisme penyelesaian yang adil, dan memperlakukan wajib pajak secara transparan.
Sebab, kepatuhan yang berkelanjutan tidak cukup dibangun melalui kewajiban dan sanksi. Kepatuhan juga tumbuh ketika masyarakat memahami aturan, percaya pada prosesnya, dan yakin bahwa hak mereka mendapatkan perlindungan yang semestinya.