
Pemblokiran Rekening Dormant: Dampaknya pada Kepercayaan dan Stabilitas Keuangan
Mahasiswa Politeknik Keuangan Negara STAN
·waktu baca 3 menit


Tulisan dari Agnesya Maharani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kebijakan Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) untuk memblokir jutaan rekening dormant atau tidak aktif telah menjadi sorotan publik. Langkah ini, yang ditujukan sebagai upaya pencegahan tindak pidana pencucian uang dan pendanaan terorisme, memicu perdebatan yang kompleks. Dari perspektif ekonomi, kebijakan ini bukan sekadar tindakan administratif, melainkan sebuah intervensi yang memiliki implikasi mendalam terhadap kepercayaan publik dan stabilitas sistem keuangan secara keseluruhan. Analisis terhadap dampak kebijakan ini menuntut pemahaman terhadap fungsi fundamental uang dan mekanisme perputaran ekonomi.
Teori Ekonomi dan Fungsi Uang: Dilema Penyimpanan Nilai
Dalam teori ekonomi klasik, uang memiliki tiga fungsi utama: sebagai alat tukar, satuan hitung, dan penyimpan nilai. Fungsi yang terakhir inilah yang paling relevan dengan kasus ini. Rekening bank modern adalah instrumen utama di mana masyarakat menunaikan fungsi penyimpanan nilai. Masyarakat menabung uang di bank karena mereka memiliki keyakinan penuh bahwa dana mereka aman dan dapat diakses kapan saja dibutuhkan.
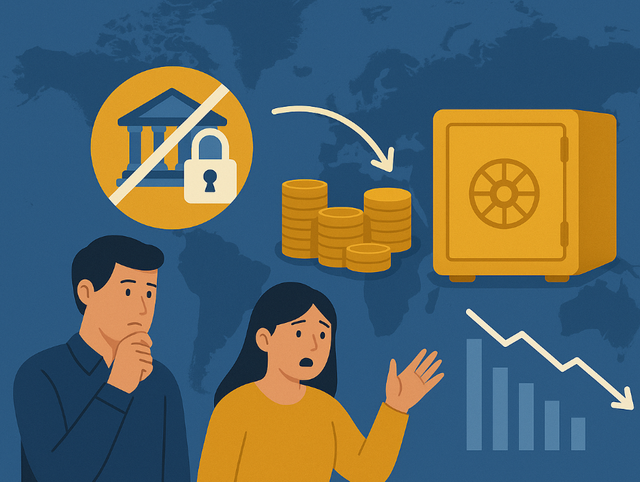
Kebijakan pemblokiran rekening, meskipun didasari niat baik untuk mencegah kejahatan, secara inheren berpotensi mengikis fondasi kepercayaan ini. Ketika nasabah, terutama dari kalangan yang kurang melek finansial, mendapati rekeningnya terblokir tanpa notifikasi yang memadai atau dengan proses reaktivasi yang rumit, rasa tidak aman terhadap sistem perbankan dapat muncul. Fenomena ini bisa memicu pergeseran perilaku nasabah. Alih-alih menyimpan dana di bank, mereka mungkin memilih untuk menarik dan menyimpan uangnya secara fisik (under the mattress). Jika pergeseran ini terjadi dalam skala besar, hal itu bisa menimbulkan masalah likuiditas serius bagi perbankan dan mengancam stabilitas sistem keuangan secara keseluruhan.
Implikasi Makroekonomi: Perputaran Uang dan Pertumbuhan
Dampak kebijakan ini juga meluas ke ranah ekonomi makro, khususnya terkait dengan kecepatan perputaran uang (velocity of money). Konsep ini mengukur seberapa sering satu unit mata uang berpindah tangan dalam suatu periode. Semakin tinggi kecepatan perputaran uang, semakin tinggi pula aktivitas ekonomi yang terjadi.
Uang yang tersimpan dalam rekening dormant pada dasarnya adalah uang yang tidak berputar. Ketika rekening-rekening ini terblokir dan nasabah harus melalui proses yang berbelit-belit untuk mengaktifkannya kembali, peredaran uang yang ada di dalamnya secara efektif terhenti. Jika total nilai uang dalam rekening dormant ini signifikan, pemblokiran dapat mengurangi kecepatan perputaran uang secara agregat. Meskipun tujuannya adalah untuk mengamankan uang tersebut dari tindak pidana, dalam jangka pendek hal ini dapat memperlambat laju transaksi dan mengurangi potensi aktivitas ekonomi.
Lebih lanjut, bagi pelaku usaha kecil dan menengah (UMKM) yang mungkin memiliki rekening dormant sebagai bagian dari dana cadangan, pemblokiran yang tidak terduga bisa menimbulkan krisis likuiditas. Keterbatasan akses terhadap modal kerja atau dana darurat bisa mengganggu operasional bisnis, menghambat investasi kecil, dan pada akhirnya memperlambat pertumbuhan ekonomi di tingkat mikro.
Menimbang Manfaat dan Risiko: Menuju Keseimbangan Kebijakan
Kebijakan PPATK ini menempatkan otoritas pada posisi dilematis. Di satu sisi, ada tanggung jawab untuk menjaga integritas dan keamanan sistem keuangan dari kejahatan. Di sisi lain, ada risiko potensial terhadap fondasi ekonomi yang paling mendasar: kepercayaan dan perputaran uang.
Untuk menyeimbangkan kedua tujuan ini, diperlukan pendekatan yang lebih holistik. Komunikasi yang lebih transparan dan edukasi masif kepada masyarakat tentang tujuan dan mekanisme kebijakan ini adalah langkah krusial. Selain itu, proses reaktivasi rekening harus dibuat secepat dan semudah mungkin, idealnya dengan notifikasi preventif yang dikirimkan kepada nasabah sebelum pemblokiran dilakukan. Dengan demikian, tujuan untuk memberantas kejahatan keuangan dapat dicapai tanpa mengorbankan stabilitas dan kepercayaan yang menjadi prasyarat bagi setiap sistem ekonomi modern.