
Antara Pemungutan dan Penambahan: Meluruskan Salah Paham tentang Pajak 0,5% di Marketplace

Mahasiswa Ilmu Hukum Universitas Muhammadiyah Surabaya
·waktu baca 4 menit


Tulisan dari Ahmad Dwi Kurniawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
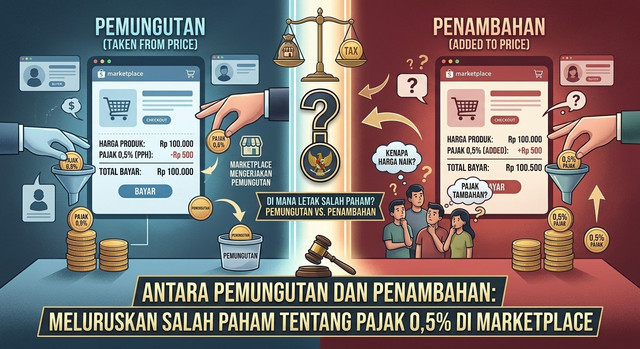
Setiap kali ada kabar pajak baru di platform digital, reaksi publik hampir selalu sama: pajak naik, penjual online makin terbebani. Pola itu muncul lagi menjelang 1 November 2026, saat Tokopedia, Shopee, Lazada, dan Blibli mulai memungut PPh Pasal 22 sebesar 0,5 persen dari omzet penjual.
Sebagai mahasiswa hukum, saya berpendapat bahwa dua pandangan yang beredar sama-sama kurang tepat. Menyebutnya "pajak naik" keliru. Tetapi menganggap kebijakan ini tanpa masalah juga keliru.
Bukan pajak baru, tetapi mekanisme baru
Aturan ini bersumber dari Peraturan Menteri Keuangan Nomor 37 Tahun 2025. Marketplace memungut PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto penjual, tidak termasuk PPN dan PPnBM. Direktur Jenderal Pajak Bimo Wijayanto menegaskan bahwa pajak ini bukan pajak baru. Yang berubah adalah mekanismenya: sebelumnya penjual menghitung dan menyetor sendiri, kini platform yang memungut langsung.
Karena itu, menyebutnya "kenaikan pajak" kurang tepat. Tidak ada kenaikan tarif yang diumumkan dalam kebijakan ini.
Siapa yang dipungut, siapa yang tidak
Pedagang orang pribadi dengan omzet usaha hingga Rp500 juta per tahun pajak tidak dipotong melalui marketplace, tetapi wajib menyampaikan surat pernyataan besaran omzet kepada platform. Omzet yang dihitung adalah omzet seluruh usaha penjual, termasuk dari platform lain dan usaha di luar e-commerce.
Kritik saya atas kebijakan ini
Meluruskan salah paham tidak berarti kebijakan ini bebas kritik. Ada empat hal yang menurut saya patut dipersoalkan.
1. Pungutan atas omzet, bukan laba. Pajak 0,5 persen dihitung dari peredaran bruto. Penjual dengan margin tipis, misalnya reseller yang untungnya hanya beberapa persen, menanggung pungutan yang proporsinya jauh lebih besar terhadap keuntungannya dibanding pelaku usaha bermargin tebal. Pungutan yang sama rata atas omzet tidak otomatis adil bagi semua. Pemerintah perlu menjelaskan mengapa omzet dipilih sebagai dasar dan bagaimana penjual yang rugi atau berlaba tipis diperlakukan.
2. Beban administrasi bergeser ke penjual kecil. Penjual yang omzetnya di bawah batas harus aktif menyampaikan surat pernyataan agar tidak dipungut. Penjual kecil yang tidak membaca pengumuman platform atau tidak paham pajak berisiko tetap dipungut padahal berhak dibebaskan. Kebijakan yang menguntungkan kelompok kecil seharusnya tidak bergantung pada kemelekan hukum mereka.
3. Kepastian jadwal dan komunikasi kebijakan. Pelaksanaan kebijakan ini tertunda beberapa kali, dari rencana awal 1 Juli 2026 hingga ditetapkan 1 November 2026. Penundaan berulang membuat publik bingung dan membuka ruang rumor. Kepastian jadwal adalah bagian dari kepastian hukum, dan kebijakan pajak tidak semestinya terkesan coba-coba.
4. Platform memegang peran dan data baru. Marketplace kini bukan hanya tempat berjualan, tetapi juga pemungut pajak yang mengetahui omzet penjual. Publik berhak bertanya bagaimana data omzet itu dikelola, dilaporkan, dan dilindungi, serta apa mekanisme keberatan bila platform salah memungut.
Di luar itu, belakangan beredar pula wacana "pajak digital 9 November" yang disampaikan dalam sebuah forum, namun sejauh informasi yang tersedia belum disertai aturan resmi yang merinci jenis pajak, tarif, dan pihak yang dikenai. Wacana itu tidak sama dengan pungutan 0,5 persen yang sudah punya dasar PMK. Mencampurkan keduanya hanya memperkeruh pemahaman publik.
Pajak dan asas legalitas
Pasal 23A UUD 1945 menyatakan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang. Prinsip ini mengingatkan bahwa setiap pungutan harus punya dasar hukum yang jelas dan dapat diuji. Dalam kasus ini, dasar yang dipakai adalah PMK sebagai aturan pelaksana. Pemerintah sebaiknya menjelaskan secara terbuka bagaimana PMK itu bersandar pada undang-undang di atasnya.
Usulan konkret
Agar kebijakan ini adil, saya mengusulkan tiga hal. Pertama, platform wajib memberi notifikasi otomatis kepada penjual tentang batas omzet dan cara mengajukan surat pernyataan. Kedua, tersedia kanal keberatan dan pengembalian yang mudah bila terjadi salah pungut. Ketiga, pemerintah mengevaluasi dampak kebijakan ini pada UMKM secara berkala dan mengumumkan hasilnya.
Pajak 0,5 persen di marketplace lebih tepat dipahami sebagai perubahan cara memungut, bukan penambahan beban baru. Namun, tidak ada kenaikan tarif bukan berarti tidak ada persoalan. Dasar omzet, beban administrasi penjual kecil, kepastian jadwal, dan perlindungan data adalah hal yang harus dijawab pembuat kebijakan. Pajak yang adil lahir bukan hanya dari aturan yang tegas, tetapi juga dari kebijakan yang bisa dipahami dan dipertanggungjawabkan kepada publik.