
Pajak JHT: Saat Persepsi Publik Bertemu Realitas Kebijakan
Pegawai Direktorat Jenderal Pajak
·waktu baca 3 menit


Tulisan dari Akhmad Rivai Rusjdin tidak mewakili pandangan dari redaksi kumparan
 Perbesar
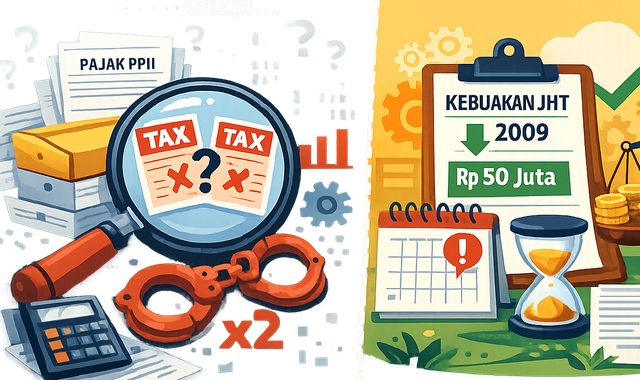
Perdebatan mengenai pajak atas pencairan Jaminan Hari Tua (JHT) kembali mencuat. Banyak pekerja mempertanyakan mengapa dana yang selama bertahun-tahun dipotong dari penghasilannya masih dikenai Pajak Penghasilan (PPh) ketika dicairkan. Tidak sedikit yang kemudian menyimpulkan bahwa negara telah mengenakan pajak dua kali atas penghasilan yang sama.
Kesimpulan tersebut sebenarnya lahir dari cara pandang yang parsial. JHT kerap dinilai hanya pada saat manfaatnya dibayarkan, padahal skema perpajakannya harus dipahami sebagai satu rangkaian utuh, mulai dari pembayaran iuran, pengembangan dana, hingga pencairan manfaat. Jika ketiga tahap itu dilihat secara bersamaan, tudingan pajak berganda menjadi sulit dipertahankan.
Pada tahap pertama, iuran JHT belum dikenai Pajak Penghasilan. Porsi iuran yang dibayarkan pemberi kerja tidak diperlakukan sebagai tambahan penghasilan bagi pekerja sehingga tidak dipotong PPh Pasal 21. Sebaliknya, iuran yang dibayar pekerja justru menjadi pengurang penghasilan bruto dalam penghitungan PPh Pasal 21. Dengan demikian, dana yang masuk ke rekening JHT pada dasarnya belum pernah menjadi objek Pajak Penghasilan.
Perlakuan yang sama juga diberikan pada tahap pengembangan dana. Selama dikelola oleh BPJS Ketenagakerjaan, hasil investasi Dana Jaminan Sosial tidak dikenai Pajak Penghasilan. Seluruh hasil pengembangannya kembali menjadi hak peserta sehingga negara memilih tidak memungut pajak pada fase akumulasi tersebut.
Pajak baru muncul ketika manfaat JHT dibayarkan kepada peserta. Untuk pencairan sekaligus, ketentuan yang berlaku mengenakan tarif PPh Final sebesar 0 persen atas manfaat hingga Rp50 juta dan 5 persen atas bagian yang melebihi jumlah tersebut. Data Kementerian Keuangan menunjukkan bahwa sekitar 95 persen klaim JHT pada Januari–Mei 2026 berada di bawah Rp50 juta sehingga tidak dikenai Pajak Penghasilan sama sekali. Artinya, kewajiban pajak dalam praktiknya hanya dialami oleh sebagian kecil peserta.
Jika dicermati, Indonesia menerapkan pola yang dalam literatur perpajakan dikenal sebagai Exempt–Exempt–Taxed (EET). Iuran dibebaskan dari pajak, hasil pengembangan dana juga dibebaskan, sedangkan pajak baru dikenakan ketika manfaat diterima peserta. Dengan desain seperti itu, pajak pada saat pencairan bukanlah pajak kedua, melainkan satu-satunya titik pemajakan dalam keseluruhan siklus JHT.
Model tersebut bukan hanya diterapkan di Indonesia. Di Amerika Serikat, program pensiun 401(k) juga memberikan pengurangan pajak atas kontribusi pekerja, membebaskan hasil investasi selama dana masih berada dalam rekening pensiun, dan baru mengenakan pajak ketika dana ditarik pada masa pensiun. Sebaliknya, Australia memilih mengenakan tarif pajak konsesi pada tahap kontribusi dan hasil investasi melalui skema superannuation, sementara manfaat pensiun pada umumnya tidak lagi dikenai pajak. Kedua negara tersebut menunjukkan bahwa setiap negara memberikan perlakuan pajak khusus terhadap dana pensiun, meskipun titik pemajakannya berbeda.
Karena itu, perdebatan mengenai pajak JHT semestinya tidak lagi berkisar pada boleh atau tidaknya pencairan JHT dikenai Pajak Penghasilan. Dasar hukumnya sudah jelas dan sejalan dengan praktik internasional. Pertanyaan yang lebih penting justru apakah desain kebijakannya masih sesuai dengan kondisi ekonomi saat ini.
Di sinilah ruang evaluasi kebijakan terbuka. Ambang batas bebas pajak sebesar Rp50 juta ditetapkan melalui PP Nomor 68 Tahun 2009 dan belum pernah disesuaikan sejak lebih dari lima belas tahun lalu. Selama periode tersebut, upah minimum meningkat, inflasi terus berjalan, dan biaya hidup mengalami perubahan yang signifikan. Nilai Rp50 juta pada 2009 tentu memiliki daya beli yang berbeda dibandingkan saat ini.
Pemerintah karena itu patut mempertimbangkan penyesuaian ambang batas bebas pajak berdasarkan kajian fiskal yang komprehensif. Di sisi lain, transparansi data mengenai profil penerima manfaat yang dikenai pajak juga perlu ditingkatkan agar diskusi publik tidak berhenti pada persepsi, melainkan bertumpu pada bukti empiris.
Pada akhirnya, isu utama pajak JHT bukanlah apakah negara memungut pajak dua kali. Persoalan yang lebih relevan adalah bagaimana memastikan sistem perpajakan tetap memberikan kepastian hukum sekaligus mencerminkan rasa keadilan bagi pekerja yang memasuki masa pensiun. Di situlah letak perdebatan yang sesungguhnya.