
Dari Menabung untuk Masa Depan Menjadi Menabung untuk Keadaan Darurat


Tulisan dari Alif nur kholifah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
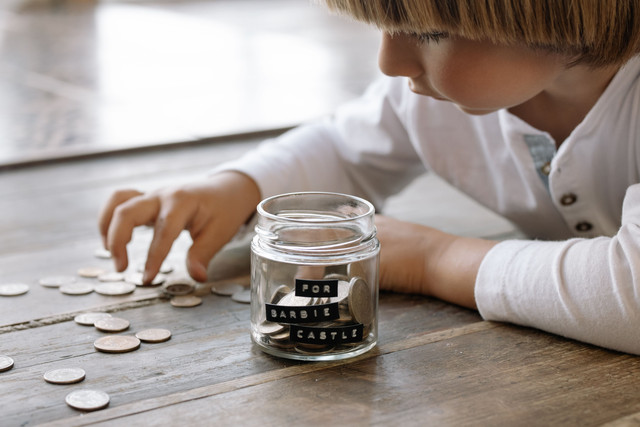
Menabung sering kali dikaitkan dengan keinginan membeli sesuatu, melanjutkan pendidikan, atau mempersiapkan masa depan. Namun, ada satu tujuan menabung yang tidak kalah penting, yaitu menghadapi keadaan darurat. Pengeluaran tidak terduga bisa datang kapan saja, sementara kondisi keuangan belum tentu selalu siap untuk menghadapinya.
Misalnya, ketika seseorang tiba-tiba harus berobat, kendaraan mengalami kerusakan, atau penghasilannya berkurang. Dalam situasi seperti itu, uang yang sebelumnya disisihkan sedikit demi sedikit dapat menjadi penolong. Tanpa simpanan yang cukup, seseorang mungkin harus meminjam uang atau menggunakan dana yang sebenarnya sudah dialokasikan untuk kebutuhan lain.
Menurut saya, kebiasaan menabung perlu dipandang lebih luas daripada sekadar mengumpulkan uang untuk membeli barang yang diinginkan. Menabung juga merupakan cara mempersiapkan diri menghadapi kemungkinan yang tidak bisa diprediksi. Kita memang tidak dapat mengetahui kapan masalah keuangan akan muncul, tetapi kita bisa mulai membangun kesiapan sejak sekarang.
Sayangnya, menabung untuk kebutuhan jangka panjang terkadang terasa lebih menarik daripada menyiapkan dana untuk keadaan darurat. Membayangkan bisa membeli barang impian atau memiliki tabungan untuk masa depan memberikan tujuan yang jelas. Sebaliknya, dana darurat mungkin terasa kurang menarik karena disiapkan untuk sesuatu yang belum tentu terjadi. Padahal, justru ketidakpastian itulah yang membuat dana tersebut penting.
Dalam manajemen keuangan pribadi, dana darurat berfungsi sebagai cadangan untuk menghadapi pengeluaran mendesak yang tidak direncanakan. Dana ini sebaiknya dibedakan dari tabungan untuk liburan, membeli barang, atau kebutuhan rutin bulanan. Dengan memisahkannya, seseorang dapat mengetahui uang mana yang boleh digunakan untuk mencapai tujuan tertentu dan uang mana yang perlu dijaga untuk menghadapi situasi tidak terduga.
Membangun dana darurat juga tidak harus dimulai dengan jumlah yang besar. Bagi mahasiswa atau seseorang yang baru memiliki penghasilan, menyisihkan uang dalam jumlah kecil secara rutin bisa menjadi langkah awal. Besarnya simpanan dapat disesuaikan dengan kemampuan keuangan masing-masing. Hal yang lebih penting adalah membangun kebiasaan dan berusaha konsisten tanpa mengabaikan kebutuhan pokok.
Langkah sederhana yang bisa dilakukan adalah mencatat pemasukan dan pengeluaran, menentukan jumlah yang mampu disisihkan, kemudian menyimpan dana tersebut secara terpisah. Jika penghasilan masih terbatas, tidak perlu memaksakan nominal tertentu hingga kebutuhan sehari-hari terganggu. Ketika kondisi keuangan membaik, jumlah tabungan dapat ditingkatkan secara bertahap.
Dana darurat juga bukan berarti seluruh uang harus disimpan tanpa tujuan lain. Tabungan untuk pendidikan, investasi, atau rencana masa depan tetap memiliki peran masing-masing. Justru dengan membagi tujuan keuangan secara jelas, seseorang dapat menghindari penggunaan uang yang tidak sesuai peruntukannya. Dana darurat menjadi salah satu bagian dari perencanaan keuangan yang saling melengkapi.
Pada akhirnya, menabung untuk masa depan dan menabung untuk keadaan darurat bukanlah dua hal yang harus dipertentangkan. Keduanya sama-sama penting, tetapi memiliki fungsi yang berbeda. Jika tabungan masa depan membantu kita mewujudkan rencana, dana darurat membantu menjaga agar rencana tersebut tidak mudah terganggu ketika masalah datang. Karena itu, menabung bukan hanya tentang mengumpulkan uang untuk sesuatu yang kita inginkan, tetapi juga menyiapkan perlindungan bagi diri sendiri ketika keadaan tidak berjalan sesuai harapan.