
Layak Di Atas Kertas , Belum Tentu Aman Dalam Kredit


Tulisan dari Alya Darmayanti tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Mengajukan kredit kini menjadi salah satu pilihan masyarakat untuk memenuhi berbagai kebutuhan, mulai dari modal usaha hingga pembelian rumah dan kendaraan. Namun, tidak semua calon peminjam yang terlihat memiliki kondisi keuangan baik benar-benar mampu membayar cicilan hingga lunas. Hal ini menunjukkan bahwa kelayakan kredit tidak cukup dinilai hanya dari dokumen dan besarnya penghasilan.
Dalam dunia perbankan, analisis kredit menjadi bagian penting sebelum pinjaman disetujui. Tujuannya bukan sekadar menentukan siapa yang layak menerima pinjaman, tetapi juga memperkirakan risiko yang mungkin muncul selama masa pembayaran.
Ketika Penghasilan Tinggi Belum Menjamin Kelancaran Kredit
Seseorang dengan penghasilan tetap dan pekerjaan yang stabil mungkin terlihat sebagai calon debitur yang menjanjikan. Namun, kondisi tersebut belum tentu menggambarkan kemampuan keuangannya secara keseluruhan.
Sebagai contoh, seorang karyawan memiliki penghasilan Rp8 juta setiap bulan. Sekilas, jumlah tersebut terlihat cukup untuk membayar cicilan. Akan tetapi, jika sebagian besar penghasilannya sudah digunakan untuk kebutuhan rumah tangga, cicilan kendaraan, dan kewajiban lainnya, kemampuan membayar kredit baru tentu menjadi terbatas.
Contoh tersebut memperlihatkan bahwa besarnya penghasilan tidak selalu sejalan dengan kemampuan membayar utang. Oleh karena itu, lembaga keuangan perlu memperhatikan pengeluaran rutin, jumlah kewajiban, dan kestabilan pendapatan calon peminjam.
Mengapa Analisis Kredit Tidak Boleh Sekadar Formalitas?
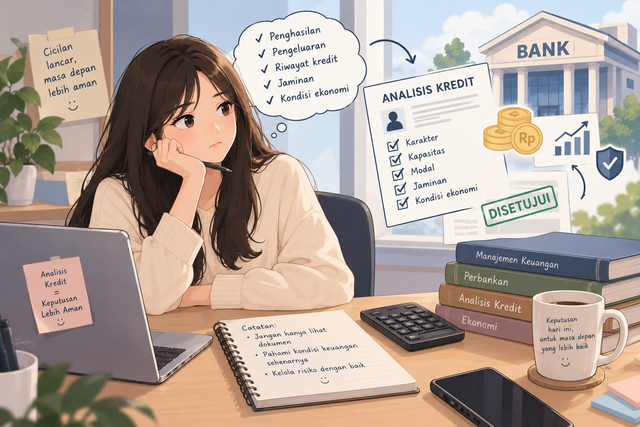
Analisis kredit merupakan proses penilaian terhadap kemampuan dan kesediaan calon debitur untuk memenuhi kewajibannya. Salah satu pendekatan yang digunakan dalam penilaian kredit adalah prinsip 5C, yaitu Character, Capacity, Capital, Collateral, dan Condition of Economy.
Kelima aspek tersebut membantu lembaga keuangan memahami karakter peminjam, kemampuan membayar, kondisi modal, jaminan, serta keadaan ekonomi yang dapat memengaruhi pembayaran kredit.
Penelitian Andini Puspita Sari (2019) mengenai penilaian calon debitur pada sebuah koperasi di Kabupaten Madiun menunjukkan bahwa penerapan prinsip 5C belum dilakukan secara menyeluruh. Dalam praktiknya, koperasi tersebut lebih banyak menggunakan beberapa aspek tertentu, seperti karakter, kemampuan, dan kondisi ekonomi.
Temuan tersebut memperlihatkan pentingnya penilaian yang menyeluruh agar keputusan pemberian kredit tidak hanya bergantung pada sebagian informasi.
Risiko Kredit Bermasalah Masih Perlu Diwaspadai
Risiko kredit bukan hanya persoalan teori dalam dunia keuangan. Berdasarkan informasi Otoritas Jasa Keuangan (OJK), rasio kredit bermasalah atau Non-Performing Loan (NPL) gross perbankan Indonesia pada Juli 2025 tercatat sebesar 2,28 persen.
Angka tersebut menunjukkan bahwa meskipun kondisi perbankan secara umum masih terjaga, risiko kredit bermasalah tetap ada dan perlu dikelola dengan baik.
Kredit bermasalah dapat muncul karena berbagai faktor, seperti penurunan pendapatan, kegagalan usaha, bertambahnya beban keuangan, hingga perubahan kondisi ekonomi. Karena itu, analisis kredit tidak seharusnya berhenti ketika pinjaman disetujui. Pemantauan terhadap kemampuan pembayaran debitur juga perlu dilakukan selama kredit berlangsung.
Pentingnya Ketelitian dalam Pengambilan Keputusan
Menurut saya, salah satu tantangan dalam pemberian kredit adalah bagaimana lembaga keuangan dapat menyeimbangkan target penyaluran pinjaman dengan prinsip kehati-hatian.
Penyaluran kredit memang dapat membantu masyarakat dan pelaku usaha mengembangkan kegiatan ekonomi. Namun, keputusan yang terlalu berfokus pada kelengkapan dokumen tanpa memahami kondisi keuangan sebenarnya berpotensi menimbulkan masalah di kemudian hari.
Di sisi lain, calon peminjam juga perlu bersikap terbuka mengenai kemampuan keuangannya. Mengajukan pinjaman sesuai kebutuhan dan kemampuan membayar merupakan langkah penting untuk menghindari beban utang yang berlebihan.
Kredit yang Baik Bukan Hanya Disetujui, tetapi Juga Mampu Dilunasi
Pada akhirnya, analisis kredit bukan sekadar proses administrasi sebelum pencairan dana. Penilaian yang teliti dapat membantu melindungi lembaga keuangan sekaligus mencegah masyarakat mengambil pinjaman di luar kemampuan mereka.
Dokumen yang lengkap, penghasilan yang terlihat besar, dan jaminan yang memadai memang menjadi pertimbangan penting. Namun, seluruh informasi tersebut tetap harus dinilai bersama dengan kondisi keuangan dan risiko yang mungkin terjadi.
Sebab, kredit yang terlihat layak di atas kertas belum tentu aman dalam pelaksanaannya. Keberhasilan pemberian kredit bukan hanya ketika dana berhasil dicairkan, tetapi ketika peminjam mampu menyelesaikan kewajibannya dengan baik.
Referensi
1. Otoritas Jasa Keuangan (2025). Resiliensi Perbankan Kuat Dukung Pertumbuhan Ekonomi Nasional. https://www.ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Resiliensi-Perbankan-Kuat-Dukung-Pertumbuhan-Ekonomi-Nasional.aspx
2. Sari, A. P. (2019). Penilaian Calon Debitur Character, Capacity, Capital, Collateral, Condition. Jurnal WADIAH, 3(2), 193–212. https://doi.org/10.30762/wadiah.v3i2.3009
3. ANTARA News (2023). Ekonom: Perbankan Salurkan Kredit Berlandaskan Prinsip Kehati-hatian. https://www.antaranews.com/berita/3415596/ekonom-perbankan-salurkan-kredit-berlandaskan-prinsip-kehati-hatian