
Fenomena Pinjol dalam Perspektif Hukum Empat Mazhab
Mahasiswa UIN Syarif Hidayatullah Jakarta Fakultas syariah dan hukum prodi perbandingan mazhab
·waktu baca 7 menit


Tulisan dari Andika tidak mewakili pandangan dari redaksi kumparan
 Perbesar
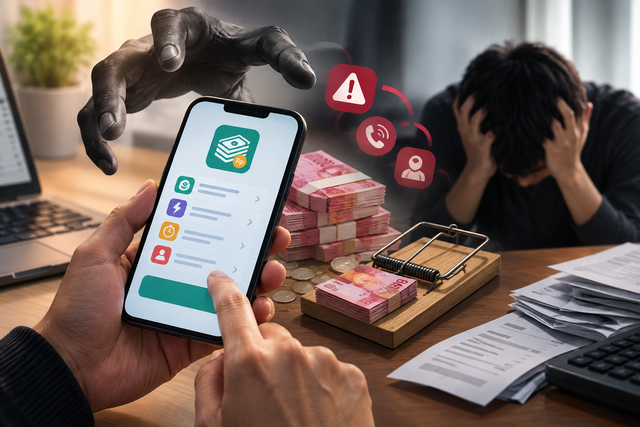
Kemajuan teknologi digital telah mengubah cara masyarakat melakukan berbagai aktivitas, termasuk dalam urusan keuangan. Salah satu perkembangan yang paling mudah ditemui adalah hadirnya pinjaman online atau pinjol. Melalui telepon genggam, seseorang dapat mengajukan pinjaman tanpa harus datang langsung ke lembaga keuangan. Otoritas Jasa Keuangan (OJK) mendefinisikan fintech lending sebagai layanan yang mempertemukan pemberi pinjaman dan penerima pinjaman untuk melakukan perjanjian pinjam-meminjam secara langsung melalui sistem elektronik.
Kemudahan tersebut memang memberikan alternatif bagi masyarakat yang membutuhkan dana dengan proses yang relatif cepat. Namun, di balik kemudahan itu terdapat persoalan yang perlu diperhatikan, terutama ketika pinjaman online dilihat dari perspektif hukum Islam. Persoalan tersebut antara lain berkaitan dengan bunga, biaya tambahan, keterlambatan pembayaran, kejelasan akad, serta cara penagihan kepada peminjam.
Dalam fikih muamalah, transaksi pinjam-meminjam dikenal dengan istilah qardh. Pada dasarnya, qardh merupakan bentuk pertolongan kepada pihak yang membutuhkan dengan kewajiban mengembalikan pinjaman sesuai dengan jumlah yang diterima. Penelitian Ahmad Faridz Anwar, Nelly Riyanti, dan Zainul Alim menjelaskan bahwa pinjaman, baik dilakukan secara langsung maupun melalui media online, pada dasarnya tetap dapat dipandang sebagai transaksi pinjam-meminjam; perbedaannya terletak pada penggunaan teknologi sebagai media transaksi.
Ketika Pinjaman Mengandung Tambahan
Persoalan utama muncul ketika pinjaman tersebut mensyaratkan adanya tambahan pembayaran. Dalam hukum Islam, tambahan yang dipersyaratkan atas pokok pinjaman berkaitan erat dengan konsep riba.
Al-Qur'an secara tegas melarang riba. Allah SWT berfirman dalam QS. Al-Baqarah ayat 275:
“Allah telah menghalalkan jual beli dan mengharamkan riba.”
Selain itu, QS. Al-Baqarah ayat 280 juga memberikan perhatian terhadap orang yang mengalami kesulitan dalam membayar utang dengan menganjurkan pemberian waktu sampai ia memperoleh kelapangan.
Prinsip tersebut menunjukkan bahwa transaksi utang-piutang dalam Islam tidak semata-mata dipandang sebagai hubungan ekonomi, tetapi juga memiliki dimensi sosial dan keadilan. Karena itu, akad qardh pada dasarnya bukan akad yang ditujukan untuk mencari keuntungan dari pihak yang membutuhkan pinjaman.
Dalam Bada'i al-Sana'i, Imam al-Kasani dari mazhab Hanafi menjelaskan bahwa qardh tidak boleh mengandung manfaat yang disyaratkan bagi pemberi pinjaman. Tambahan yang dipersyaratkan dalam akad pinjaman dipandang menyerupai riba karena terdapat kelebihan yang tidak disertai imbalan yang sah.
Bagaimana Empat Mazhab Memandang Qardh?
Jika fenomena pinjol dikaji melalui fikih empat mazhab, terdapat prinsip umum yang dapat ditemukan, yaitu larangan mengambil keuntungan yang disyaratkan dari akad qardh.
Pertama, Mazhab Hanafi.
Dalam Bada'i al-Sana'i, al-Kasani membahas secara khusus persoalan qardh dan menyatakan bahwa akad tersebut tidak boleh mengandung manfaat yang diperuntukkan bagi pemberi pinjaman. Apabila seseorang memberikan pinjaman dengan syarat mendapatkan tambahan atau manfaat tertentu, tambahan tersebut berkaitan dengan larangan riba. Namun, apabila pihak peminjam mengembalikan pinjaman dengan sesuatu yang lebih baik tanpa adanya persyaratan sebelumnya, hal tersebut dibedakan dari tambahan yang disyaratkan dalam akad.
Kedua, Mazhab Maliki.
Dalam tradisi fikih Maliki, prinsip serupa dapat ditemukan dalam pembahasan qardh. Al-Mudawwanah al-Kubra membahas larangan mengambil manfaat dari suatu jaminan apabila utangnya berasal dari akad qardh. Prinsip yang dapat ditarik adalah bahwa pinjaman tidak boleh dijadikan sarana bagi pemberi pinjaman untuk memperoleh manfaat yang dipersyaratkan dari pihak peminjam.
Ketiga, Mazhab Syafi'i.
Mazhab Syafi'i juga memberikan perhatian kuat terhadap tambahan yang dipersyaratkan dalam qardh. Kajian Singgih Muheramtohadi mengenai pinjaman online berdasarkan fikih Syafi'i menyimpulkan bahwa persoalan penting dalam pinjol adalah bunga yang tinggi serta dampak yang dapat ditimbulkannya kepada peminjam. Penelitian tersebut menempatkan praktik bunga pinjaman dalam kaitannya dengan persoalan riba dan prinsip qardh dalam fikih Syafi'i.
Keempat, Mazhab Hanbali.
Dalam mazhab Hanbali, pembahasan qardh juga menekankan bahwa pinjaman tidak boleh menjadi sarana memperoleh manfaat yang disyaratkan bagi pemberi pinjaman. Prinsip tersebut dapat ditemukan dalam karya Ibnu Qudamah, Al-Mughni. Dengan demikian, apabila suatu pinjaman sejak awal mensyaratkan adanya tambahan keuntungan bagi pemberi pinjaman, persoalannya bukan lagi sekadar pengembalian utang, tetapi berkaitan dengan riba.
Dari keempat mazhab tersebut terlihat adanya titik temu yang kuat: tambahan yang dipersyaratkan dalam akad qardh tidak dapat dibenarkan apabila tambahan tersebut merupakan keuntungan bagi pemberi pinjaman yang muncul karena akad utang itu sendiri. Karena itu, analisis terhadap pinjol tidak cukup hanya melihat apakah transaksi dilakukan secara online atau offline. Hal yang lebih penting adalah melihat akad, mekanisme pembayaran, tambahan biaya, dan tujuan dari tambahan tersebut.
Pinjol Tidak Otomatis Haram Hanya Karena Menggunakan Teknologi
Hal yang perlu digarisbawahi adalah bahwa Islam tidak mengharamkan teknologi sebagai media transaksi. Teknologi hanyalah alat. Karena itu, pinjaman yang dilakukan melalui aplikasi pada dasarnya dapat dianalisis sebagaimana akad pinjaman pada umumnya.
Penelitian Anwar, Riyanti, dan Alim juga menyimpulkan bahwa pinjaman secara langsung maupun online pada dasarnya memiliki substansi yang sama sebagai transaksi pinjam-meminjam; perbedaannya terletak pada penggunaan teknologi internet sebagai media.
Artinya, pertanyaan hukumnya bukan sekadar “apakah pinjol diperbolehkan?”, tetapi lebih tepat: bagaimana akad pinjol tersebut dilaksanakan?
Jika terdapat bunga atau tambahan yang secara substansi merupakan keuntungan atas pinjaman, maka perlu dianalisis berdasarkan prinsip riba. Jika terdapat ketidakjelasan mengenai akad, biaya, kewajiban, atau risiko, maka muncul persoalan gharar. Demikian pula apabila terdapat praktik yang menimbulkan kerugian atau ketidakadilan terhadap salah satu pihak.
Bagaimana dengan Pinjol Syariah?
Perkembangan teknologi juga mendorong munculnya layanan pembiayaan berbasis teknologi yang menggunakan prinsip syariah. DSN-MUI telah menerbitkan Fatwa Nomor 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah. MUI mencatat fatwa tersebut sebagai salah satu fatwa mengenai aktivitas dan produk lembaga keuangan syariah.
Dalam kajian terhadap Fatwa DSN-MUI No. 117, layanan pembiayaan berbasis teknologi informasi berdasarkan prinsip syariah harus terhindar dari unsur riba, gharar, maysir, tadlis, dharar, zhulm, dan hal-hal yang diharamkan.
Dengan demikian, keberadaan fintech syariah menunjukkan bahwa teknologi dapat digunakan sebagai sarana transaksi keuangan selama mekanisme dan akad yang digunakan memenuhi prinsip syariah.
Pinjol dan Perlindungan Konsumen
Persoalan pinjol juga tidak hanya berkaitan dengan hukum agama, tetapi menyangkut perlindungan konsumen. OJK telah mengatur industri Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI). Melalui POJK Nomor 40 Tahun 2024, penyelenggara diwajibkan melakukan berbagai bentuk mitigasi risiko, termasuk analisis risiko pendanaan, verifikasi identitas pengguna, serta pengaturan terkait penagihan.
OJK juga terus melakukan penguatan pengaturan dan pengawasan industri pinjaman daring serta perlindungan konsumen.
Hal ini menunjukkan bahwa persoalan pinjol perlu dilihat dari dua sisi sekaligus: hukum positif di Indonesia dan hukum Islam. Suatu layanan bisa saja memenuhi ketentuan administratif dalam hukum positif, tetapi masih perlu dikaji apakah mekanisme akadnya sesuai dengan prinsip syariah. Sebaliknya, konsep transaksi yang dianggap sesuai dengan prinsip syariah juga tetap harus memenuhi peraturan hukum yang berlaku di Indonesia.
Kesimpulan
Fenomena pinjaman online menunjukkan bahwa perkembangan teknologi telah membawa bentuk baru dalam praktik pinjam-meminjam. Meskipun media yang digunakan berbeda dengan praktik pinjaman pada masa klasik, substansi akadnya tetap dapat dianalisis melalui konsep qardh dalam fikih muamalah.
Dalam perspektif empat mazhab, terdapat prinsip penting yang menjadi titik temu, yaitu bahwa qardh tidak boleh dijadikan sarana untuk memperoleh tambahan yang disyaratkan bagi pemberi pinjaman. Mazhab Hanafi, Maliki, Syafi'i, dan Hanbali sama-sama memberikan perhatian terhadap manfaat atau tambahan yang muncul karena akad pinjaman. Karena itu, bunga atau tambahan yang secara substansi merupakan keuntungan atas pinjaman perlu dikaji secara serius dalam perspektif riba.
Namun, tidak tepat pula menyamakan seluruh bentuk fintech dengan praktik yang sama. Pinjaman online harus dilihat berdasarkan akad dan mekanismenya. Apabila suatu layanan menggunakan prinsip syariah, transparan, tidak mengandung riba, gharar, maysir, tadlis, dharar, dan zhulm, maka terdapat ruang untuk menilainya sebagai bentuk layanan keuangan yang sesuai dengan prinsip syariah.
Pada akhirnya, tantangan terbesar bukanlah apakah teknologi boleh digunakan dalam transaksi keuangan Islam, melainkan bagaimana teknologi tersebut digunakan agar tetap menjaga prinsip keadilan, transparansi, tolong-menolong, dan terbebas dari praktik yang dilarang syariah. Di sinilah kajian fikih empat mazhab menjadi penting: bukan untuk menolak perkembangan teknologi, tetapi untuk memahami bagaimana prinsip hukum Islam dapat diterapkan terhadap persoalan keuangan yang terus berkembang.