
Risiko dan Peluang Aset Digital

Analis Yunior di Bank Indonesia
·waktu baca 4 menit


Tulisan dari Andri Pratama Saputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
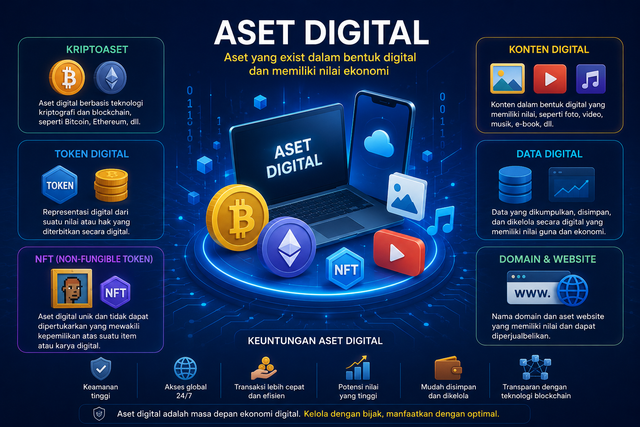
Ketika kecil kita rajin menabung di celengan ayam, ketika remaja kita menabung di tabungan. Kini kita memiliki peluang meningkatkan hasil tabungan melalui investasi. Salah satunya ialah melalui pasar keuangan yang merupakan tempat berinvestasi yang dapat dilakukan oleh siapapun dan kapanpun yaitu aset digital.
Aset digital dapat menyimpan kekayaan seperti token digital, cryptocurrency, tokenisasi, dan lainnya. Kehadiran aset digital tidak hanya menciptakan alternatif dunia investasi, tetapi mendorong transformasi sistem keuangan yang selama ini dikuasai lembaga keuangan konvensional. Di tengah perkembangan tersebut, aset digital menghadirkan peluang dan risiko oleh regulator, investor, dan pelaku industri.
Salah satu peluangnya adalah kemampuannya dalam meningkatkan inklusi keuangan. Melalui aset digital, masyarakat dapat melakukan transaksi keuangan hanya dengan menggunakan perangkat telepon dengan biaya transaksi yang rendah dan lebih cepat.
Selain mendukung inklusi keuangan, aset digital menciptakan diversifikasi investasi. Selama ini investor mengalokasikan dana pada instrumen seperti saham atau obligasi. Kehadiran aset digital memberikan alternatif investasi baru. Investor yang mampu mengelola risiko dapat memanfaatkan aset digital untuk meningkatkan potensi imbal hasil serta menyebarkan risiko investasi ke berbagai instrumen.
Peluang lainnya adalah kehadiran inovasi dalam sistem pembayaran global. Transaksi lintas negara menghadapi kendala berupa biaya, waktu penyelesaian yang lama, serta keterlibatan banyak pihak perantara. Teknologi blockchain memungkinkan transfer nilai secara langsung antar pengguna tanpa memerlukan perantara dalam jumlah besar. Hal ini berpotensi menurunkan biaya transaksi internasional.
Aset digital juga berpotensi mendorong lahirnya model bisnis baru. Konsep tokenisasi memungkinkan berbagai aset ril seperti surat berharga, properti, karya seni, hingga komoditas untuk direpresentasikan dalam bentuk token digital yang dapat diperdagangkan secara lebih mudah. Dengan tokenisasi, kepemilikan suatu aset dapat dibagi menjadi unit-unit yang lebih kecil sehingga memperluas akses investasi bagi masyarakat. Sebagai contoh, aset properti bernilai tinggi yang sebelumnya hanya dapat dimiliki oleh investor besar kini dapat diakses oleh investor ritel melalui kepemilikan sebagian kecil token.
Perkembangan aset digital turut berkontribusi terhadap peningkatan efisiensi pasar keuangan. Teknologi blockchain menawarkan transparansi yang tinggi karena seluruh transaksi tercatat oleh para peserta jaringan. Karakteristik ini berpotensi mengurangi biaya administrasi, mempercepat proses penyelesaian transaksi, serta meningkatkan kepercayaan. Dalam jangka panjang, pemanfaatan teknologi blockchain dapat membantu menciptakan sistem keuangan yang lebih efisien, transparan, dan inklusif.
Namun demikian, di balik berbagai peluan, terdapat risiko yang mengintai. Risiko yang paling signifikan adalah volatilitas harga. Berbeda dengan instrumen investasi konvensional yang umumnya memiliki kejelasan fundamental ekonomi, harga aset digital sering kali dipengaruhi oleh spekulasi, sentimen pasar, tren media sosial, dan ekspektasi investor. Akibatnya, harga aset digital dapat mengalami kenaikan maupun penurunan yang sangat tajam dalam waktu singkat.
Risiko lainnya adalah ketidakpastian regulasi. Perkembangan aset digital berlangsung jauh lebih cepat dibandingkan regulasi. Beberapa negara mengadopsi pendekatan yang mendukung inovasi aset digital, sementara negara lain menerapkan pembatasan yang ketat bahkan pelarangan. Ketidakpastian regulasi memengaruhi nilai aset digital, keberlangsungan, dan minat investor. Oleh karena itu, keberadaan kerangka regulasi yang jelas dan seimbang menjadi faktor penting untuk mendukung keberlangsungan.
Selanjutnya, tantangan keamaman. Meskipun teknologi blockchain dikenal memiliki tingkat keamanan yang tinggi, berbagai kasus peretasan terhadap dompet digital, kripto, maupun platform keuangan terdesentralisasi menunjukkan bahwa risiko keamanan tetap ada. Kehilangan akses terhadap kunci privat, penipuan digital, maupun serangan siber dapat menyebabkan kerugian finansial yang besar bagi investor. Oleh karena itu, literasi keamanan digital menjadi salah satu prasyarat dalam pemanfaatan aset ini.
Risiko pencucian uang juga dikaitkan dengan penggunaan aset digital. Karakteristik transaksi yang dapat dilakukan secara lintas batas dan relatif cepat menimbulkan kekhawatiran bahwa aset digital dapat dimanfaatkan untuk aktivitas yang melanggar hukum. Penerapan prinsip mengenal nasabah atau Know Your Customer (KYC) serta anti pencucian uang menjadi bagian penting dalam menjaga integritas ekosistem aset digital.
Risiko lain yaitu kurangnya literasi keuangan masyarakat. Popularitas aset digital acapkali menarik minat investor pemula yang tergiur oleh potensi keuntungan besar dalam waktu singkat. Tidak sedikit investor yang masuk ke pasar tanpa memahami karakteristik aset digital, mekanisme perdagangan, maupun risiko yang melekat. Kondisi ini dapat mendorong perilaku spekulatif dan meningkatkan kerentanan terhadap penipuan. Oleh karena itu, literasi keuangan menjadi aspek yang penting.
Dari perspektif stabilitas sistem keuangan, pertumbuhan aset digital yang semakin besar juga memerlukan perhatian khusus dari otoritas moneter seperti Bank Indonesia dan regulator keuangan lainnya dalam menciptakan aspek keamanan dan literasi keuangan yang memadai.