
Pajak UMKM: Omzet Rp500 Juta, Benarkah Tidak Kena?
Mahasiswa Universitas Pamulang Jurusan Akuntansi Perpajakan
·waktu baca 5 menit


Tulisan dari ANGGA AHMAD FADILLAH tidak mewakili pandangan dari redaksi kumparan
 Perbesar
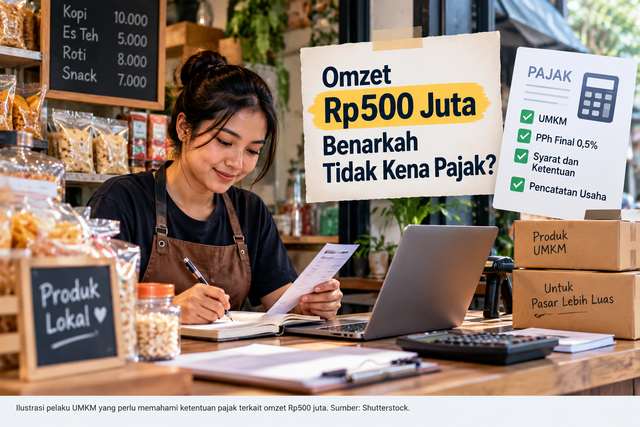
Pajak UMKM kembali menjadi perhatian setelah adanya ketentuan mengenai omzet Rp500 juta yang tidak dikenai PPh bagi wajib pajak orang pribadi UMKM yang memenuhi ketentuan. Kebijakan ini tentu memberikan ruang bagi pelaku usaha kecil untuk berkembang. Namun, apakah benar omzet Rp500 juta sama sekali tidak dikenai pajak?
Karena itu, ketika muncul informasi bahwa omzet sampai Rp500 juta tidak dikenai pajak, banyak pelaku usaha mungkin merasa lega. Tetapi di sisi lain, muncul pertanyaan: benarkah pelaku UMKM dengan omzet Rp500 juta sama sekali tidak perlu membayar pajak?
Jawabannya tidak sesederhana itu.
Ketentuan tersebut memang memberikan fasilitas bagi wajib pajak orang pribadi UMKM yang memenuhi persyaratan. Bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh. Jika omzet melebihi Rp500 juta, pajak tidak langsung dihitung dari seluruh omzet, tetapi tarif 0,5 persen dikenakan atas bagian yang melebihi Rp500 juta, sepanjang wajib pajak memenuhi ketentuan yang berlaku.
Misalnya, seorang pedagang memiliki omzet Rp700 juta dalam satu tahun. Jika memenuhi seluruh persyaratan skema PPh Final UMKM, Rp500 juta pertama tidak dikenai PPh. Pajak hanya dihitung atas Rp200 juta sisanya.
Dengan tarif 0,5 persen, PPh finalnya menjadi:
Rp200 juta × 0,5% = Rp1 juta.
Angka tersebut tentu jauh berbeda jika seseorang mengira bahwa seluruh omzet Rp700 juta langsung dikenai tarif 0,5 persen.
Kesalahpahaman seperti ini menunjukkan bahwa persoalan perpajakan UMKM bukan hanya mengenai besarnya pajak, tetapi juga mengenai seberapa baik masyarakat memahami aturan pajak.
Rp500 Juta Bukan Berarti Semua UMKM Bebas Pajak
Menurut saya, kalimat “omzet Rp500 juta bebas pajak” sebenarnya cukup berisiko jika disampaikan tanpa penjelasan.
Mengapa?
Karena masyarakat bisa menangkapnya sebagai: siapa pun yang memiliki usaha dengan omzet Rp500 juta tidak perlu membayar pajak.
Padahal, fasilitas tersebut memiliki persyaratan. PP Nomor 20 Tahun 2026 mempertahankan skema PPh Final 0,5 persen bagi wajib pajak tertentu dengan peredaran bruto sampai Rp4,8 miliar. Ketentuan terbaru juga mengatur siapa saja yang dapat menggunakan skema tersebut dan sejumlah penghasilan atau pihak yang tidak termasuk dalam fasilitas.
Dengan kata lain, Rp500 juta bukanlah “batas bebas pajak” untuk semua jenis wajib pajak dan semua jenis penghasilan.
Ini yang menurut saya perlu lebih sering dijelaskan kepada masyarakat.
Pajak tidak bisa dipahami hanya melalui angka. Di balik setiap angka terdapat syarat, jenis wajib pajak, jenis penghasilan, serta mekanisme penghitungan yang berbeda.
Kebijakan yang Memberikan Ruang untuk UMKM
Meski demikian, fasilitas Rp500 juta tersebut patut dilihat sebagai bentuk keberpihakan terhadap usaha kecil.
Bayangkan seorang pedagang makanan yang baru mulai berkembang. Omzetnya mungkin terlihat besar ketika dijumlahkan selama satu tahun. Tetapi omzet bukanlah laba.
Dari omzet tersebut, masih ada biaya bahan baku, sewa tempat, listrik, transportasi, kemasan, gaji pegawai, dan berbagai biaya lain.
Karena itu, memberikan ruang pada bagian awal omzet dapat membantu pelaku usaha mempertahankan arus kas dan mengembangkan bisnisnya.
DJP sendiri menjelaskan bahwa fasilitas tersebut dimaksudkan untuk memberikan ruang bagi usaha orang pribadi untuk berkembang. Contohnya, jika omzet mencapai Rp650 juta dan memenuhi ketentuan, bagian Rp500 juta pertama tidak dikenai PPh, sedangkan tarif 0,5 persen hanya diterapkan pada Rp150 juta sisanya.
Menurut saya, pendekatan seperti ini lebih masuk akal daripada melihat semua pelaku usaha hanya berdasarkan besarnya omzet.
Tantangannya Bukan Hanya Pajak, tetapi Pencatatan
Ada satu persoalan yang sering terlupakan.
Untuk mengetahui apakah omzet sudah melewati Rp500 juta, pelaku usaha tentu harus mengetahui berapa omzet yang sudah diperolehnya.
Artinya, pencatatan usaha menjadi sangat penting.
Pelaku UMKM tidak harus langsung menggunakan sistem akuntansi yang rumit. Buku kas sederhana, spreadsheet, atau aplikasi pencatatan keuangan sudah dapat menjadi langkah awal.
Yang penting, transaksi dicatat secara konsisten dan uang pribadi tidak tercampur dengan uang usaha.
Kebiasaan tersebut sebenarnya memberikan manfaat yang lebih besar daripada sekadar menghitung pajak.
Dengan pencatatan yang baik, pemilik usaha dapat mengetahui berapa penjualan sebenarnya, berapa biaya yang dikeluarkan, produk mana yang paling menguntungkan, dan apakah usahanya benar-benar menghasilkan laba.
Dengan kata lain, pajak dapat menjadi pintu masuk bagi UMKM untuk mulai tertib secara finansial.
Jangan Sampai Kebijakan Baik Gagal karena Salah Informasi
Menurut saya, tantangan terbesar dari kebijakan perpajakan UMKM bukan hanya bagaimana pemerintah membuat aturan, tetapi bagaimana aturan tersebut dipahami masyarakat.
Kalimat seperti “Rp500 juta tidak kena pajak” memang mudah menjadi berita. Namun, tanpa konteks, kalimat tersebut dapat menimbulkan pemahaman yang keliru.
Masyarakat perlu mengetahui bahwa fasilitas tersebut berlaku sesuai ketentuan. Mereka juga perlu memahami bahwa tarif 0,5 persen tetap berlaku atas bagian omzet yang memenuhi kriteria setelah melewati batas Rp500 juta.
Di sinilah pentingnya literasi perpajakan.
Pemerintah tidak cukup hanya menerbitkan aturan. Sosialisasi harus menggunakan bahasa yang sederhana dan contoh yang dekat dengan kehidupan pelaku UMKM.
Sementara itu, pelaku usaha juga tidak seharusnya hanya mencari informasi ketika sudah mendapatkan masalah pajak.
Pajak Harus Memberikan Kepastian, Bukan Kebingungan
PP Nomor 20 Tahun 2026 sendiri diterbitkan antara lain untuk memberikan kemudahan, kesederhanaan, dan kepastian hukum dalam pengaturan PPh bagi wajib pajak dengan peredaran bruto tertentu.
Menurut saya, tujuan tersebut akan benar-benar terasa apabila pelaku UMKM mampu memahami aturan tanpa harus menjadi ahli perpajakan terlebih dahulu.
Kebijakan pajak yang baik bukan hanya kebijakan yang menghasilkan penerimaan negara. Kebijakan yang baik juga harus mampu memberikan rasa adil bagi masyarakat.
Bagi usaha kecil yang sedang bertumbuh, Rp500 juta pertama dapat menjadi ruang untuk bernapas. Tetapi ruang tersebut harus diikuti dengan tanggung jawab untuk mencatat transaksi, memahami aturan, dan memenuhi kewajiban ketika memang sudah muncul.
Jadi, benarkah omzet Rp500 juta tidak kena pajak?
Benar, tetapi dengan catatan penting: fasilitas tersebut bukan berarti semua UMKM dengan omzet Rp500 juta otomatis bebas pajak. Ada persyaratan dan ketentuan yang harus dipenuhi.
Pada akhirnya, yang dibutuhkan UMKM bukan sekadar pajak yang rendah, tetapi aturan yang jelas, informasi yang mudah dipahami, dan sistem yang memberikan kepastian.
Sebab bagi pelaku usaha kecil, memahami pajak bukan hanya tentang berapa rupiah yang harus dibayar. Ini juga tentang bagaimana usaha mereka dapat tumbuh secara sehat dan tetap berada dalam sistem ekonomi formal.