
Bisnis Digital Bisa Kena Pajak?
Mahasiswa jurusan Manajemen Keuangan Negara
·waktu baca 4 menit


Tulisan dari Ayuni Zasinta P tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan teknologi komunikasi saat ini sudah merambah ke sektor perdagangan dimana kini perdagangan tidak hanya dilakukan secara langsung (offline), namun juga dilakukan secara digital (online) sehingga e-commerce semakin berkembang. Selain itu, pandemi Covid-19 menjadikan e-commerce semakin diminati dan perlahan tumbuh menjadi kebiasaan masyarakat. Berdasarkan data Bank Indonesia, transaksi e-commerce mengalami lonjakan pasca Pandemi Covid 19 yaitu sebanyak Rp 205,5 triliun pada 2019 (pra pandemi), Rp 266,3 triliun pada 2020, Rp 401,1 triliun pada 2021 (pasca pandemi), dan pada 2024 mencapai angka Rp 487,01 triliun. Angka tersebut diperkirakan akan terus meningkat seiring perkembangan teknologi dan adaptasi masyarakat terhadap e-commerce.
Angka transaksi e-commerce yang kian meningkat menandakan semakin banyaknya pengusaha digital semakin banyak, baik perdagangan pada marketplace seperti Shopee, Tokopedia, Tiktok Shop, dan sebagainya atau pada media sosial lain. Hal ini menjadi sinyal bagi pemerintah untuk mengamankan potensi pajak terkait dengan usaha/UMKM digital. Lantas apakah negara sudah menerima "bagian" nya secara optimal?
Berdasarkan PP No. 55 Tahun 2022 tentang Pajak Penghasilan atas Penghasilan dari Usaha yang Diterima Atau Diperoleh Wajib Pajak yang Memiliki Bruto Tertentu menegaskan bahwa penghasilan yang diperoleh Wajib Pajak Orang Pribadi dan Badan dari usaha UMKM dapat dikenakan tarif PPh Final 0,5% dari penghasilan kotor bulanan. Dalam hal ini, pengusaha digital (pengusaha yang berjualan secara online) dapat dikategorikan sebagai UMKM ketika telah memenuhi kriteria peredaran bruto tertentu. Pengusaha dapat dikenakan PPh Final ketika memiliki omzet di atas Rp 500.000.000,00 dan belum memilih untuk menjalankan skema perpajakan umum. Sedangkan untuk pengusaha dengan omzet kurang dari Rp 500.000.000,00 dibebaskan dari pemungutan pajak, namun tetap wajin menyampaikan surat pernyataan.
Apakah Skema Pemungutan Pajak UMKM Sudah Optimal?
Hingga saat ini, perpajakan Indonesia masih mengalami “Paradoks Fiskal” dimana gap antara jumlah wajib pajak UMKM Digital dengan realisasi wajib pajak UMKM Digital masih besar. Bahkan Data Direktorat Jenderal Pajak (DJP) menunjukkan bahwa pada 2024, hanya sekitar 653.000 dari 1,6 juta wajib pajak UMKM digital yang aktif menyetor PPh Final. Artinya, ada lebih dari 900.000 pelaku usaha online yang masih belum terserap dengan optimal.
Gap yang besar tersebut dapat terjadi akibat penggunaan akun anonim oleh pengusaha digital, lemahnya pemahaman dan kepatuhan pengusaha mengenai sistem perpajakan yang berlaku, atau penggunaan teknologi yang menyebabkan transaksi sulit dilacak.
Perlunya Kebijakan Strategis Pemerintah dalam Mengurangi Gap Angka Realisasi Pajak UMKM Digital
Selain terus berupaya melakukan sosialisasi dan imbauan, pemerintah juga menerapkan kebijakan yang memungkinkan setiap seller yang memenuhi kriteria dapat terjangkau oleh radar perpajakan. Pada UU No. 7 Tahun 2021 Tentang Harmonisasi Peraturan Perpajakan dan UU No. 37 Tahun 2025, dijelaskan bahwa Menteri Keuangan dapat menunjuk pihak lain untuk melakukan pemungutan, penyetoran, dan pelaporan pajak atas penghasilan yang diterima atau diperoleh Pedagang Dalam Negeri dengan mekanisme Perdagangan Melalui Sistem Elektronik. Hal ini berarti bahwa Menteri Keuangan dapat melakukan penunjukan terhadap platform marketplace seperti Shopee, Bukalapak, Tiktok Shop, Lazada, dan platform belanja online lainnya untuk melakukan pemungutan, penyetoran, dan pelaporan pajak atas penghasilan yang diterima atau diperoleh pedagang yang bermitra (melakukan pemasara) dengan platform tersebut melalui ketentuan PPh Pasal 22. Hal ini memungkinkan peningkatan partisipasi seller dalam perpajakan Indonesia.
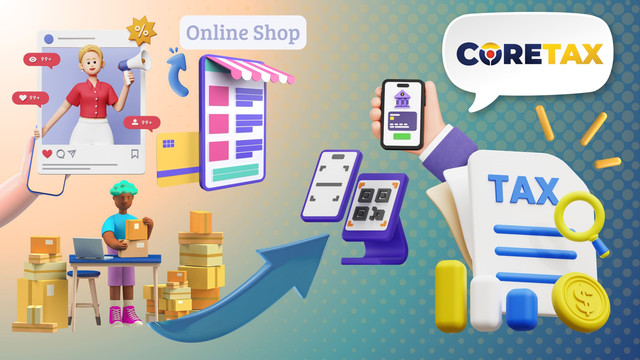
Pemerintah juga mulai mengintegrasikan sistem perpajakan pada sistem Administration System (Coretax), sistem perpajakan digital terbaru dan terintegrasi yang dapat memudahkan proses administrasi perpajakan dan memungkinkan keterlacakan transaksi melalui scan QRIS dan transaksi perbankan sehingga akan meningkatkan transparansi dalam sistem perpajakan di Indonesia.
Dengan penerapan kebijakan pemerintah tersebut, diharapkan keadilan dalam perpajakan dapat tercapai dengan baik dan sistem perpajakan dapat berjalan secara optimal. Sehingga tidak hanya fokus pada optimalisasi retribusi wajib pajak pengusaha konvensional, tetapi juga memastikan partisipasi aktif dari wajib pajak pengusaha digital.
Kesimpulan
Bisnis Digital bukan lagi “zona bebas pajak”. Dengan transaksi yang disinyalir akan terus meningkat, sinergi antara integrasi teknologi (AI dan Big Data) dan regulasi yang strategis menjadi relevan untuk meningkatkan kepatuhan pajak di Indonesia. Kepatuhan pajak bagi pelaku bisnis merupakan salah satu indikator kesehatan bisnis dan dapat menjadi investasi sebagai pengusaha yang terpercaya.
Menurut anda, apakah penunjukan marketplace sebagai pemungut pajak bagi seller sudah tepat dan adil bagi UMKM Digital? Ayo tulis pendapatmu di kolom komentar!