
Membangun Kapal di Laut: Keuangan Syariah sebagai Penopang Transisi Energi
Ekonom Senior Kantor Perwakilan Bank Indonesia Provinsi Kaltim
·waktu baca 7 menit


Tulisan dari Azhari Novy Sucipto tidak mewakili pandangan dari redaksi kumparan
 Perbesar
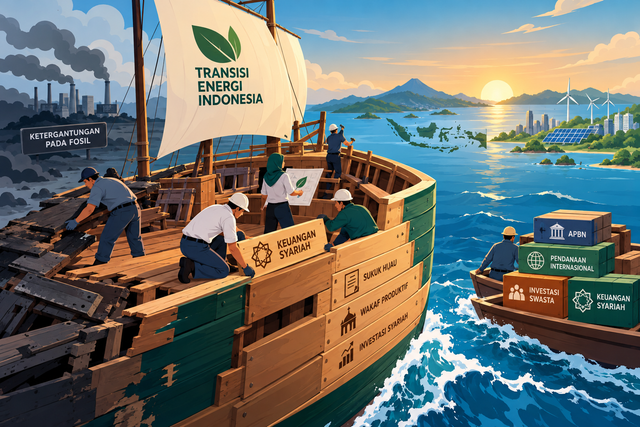
Filsuf Otto Neurath menggambarkan kehidupan manusia lewat perumpamaan pelaut yang harus memperbaiki kapalnya di tengah samudra, papan demi papan, tanpa kesempatan menepi ke dok kering untuk membongkarnya dari awal. Perumpamaan itu pas bagi transisi energi Indonesia. Listrik harus tetap andal dan roda ekonomi terus berputar, sementara sistem energi diarahkan perlahan ke sumber yang lebih rendah emisi. Perubahan itu menuntut investasi besar, perencanaan jangka panjang, dan pengelolaan risiko yang cermat. Pertanyaan pentingnya bukan hanya teknologi apa yang perlu dibangun, tetapi juga siapa yang membayar papan-papannya secara berkelanjutan.
Selama ini pembiayaan transisi energi bertumpu pada anggaran negara, pendanaan internasional, dan investasi swasta. Karena kebutuhannya besar, diversifikasi sumber dana layak dipertimbangkan. Salah satu opsi yang dapat dikaji adalah keuangan syariah, sepanjang instrumennya sesuai kebutuhan proyek, tata kelolanya memadai, dan prinsip kehati-hatian dijaga.
Papan Mahal, Perlu Alternatif Pendanaan
Ekonom Mariana Mazzucato menekankan peran negara dalam membentuk pasar dan mengarahkan investasi bagi misi pembangunan. Gagasan itu relevan bagi transisi energi, yang menuntut koordinasi kebijakan, infrastruktur, dan investasi jangka panjang. Namun kapasitas fiskal pemerintah tetap harus dibagi di antara banyak prioritas. Karena itu pembiayaan transisi sebaiknya tidak bergantung pada satu sumber, melainkan memadukan instrumen fiskal, pembiayaan internasional, investasi swasta, dan sumber yang inovatif.
Skalanya tampak dari RUPTL PLN 2025–2034, yang menargetkan tambahan kapasitas 69,5 gigawatt. Menurut Kementerian ESDM, sekitar 76 persen atau 52,9 gigawatt berasal dari energi baru terbarukan (42,6 GW) dan penyimpanan energi (10,3 GW), sedangkan 16,6 GW sisanya berbasis fosil. Target sebesar itu hanya terwujud bila pembiayaannya sepadan. Estimasi kebutuhan dana yang beredar memakai cakupan, asumsi, dan horizon waktu yang berbeda, sehingga angka dari dokumen yang berbeda tidak sebaiknya dibandingkan begitu saja.
Kemitraan internasional membantu memperluas pilihan. Menurut Kemenko Perekonomian, komitmen JETP untuk Indonesia tumbuh dari USD 20 miliar menjadi USD 21,4 miliar, terdiri atas USD 11,4 miliar pendanaan publik dari International Partners Group dan USD 10 miliar dari GFANZ. Hingga November 2025, sekitar USD 3,1 miliar telah termobilisasi dan USD 5,5 miliar lainnya dinegosiasikan untuk proyek konkret. Komitmen, dana termobilisasi, dan pencairan aktual di lapangan adalah tiga hal berbeda, dan jarak di antaranya adalah cerita yang sesungguhnya. Yang dibutuhkan adalah portofolio sumber pembiayaan; keuangan syariah dapat dipertimbangkan sebagai salah satu pelengkapnya.
Sukuk Hijau, Kapal yang Sudah Terbukti Berlayar
Ekonom Robert Shiller mengingatkan bahwa keuangan seharusnya alat untuk mengarahkan sumber daya ke tujuan yang bernilai bagi masyarakat, bukan tujuan itu sendiri. Dalam semangat itu, Indonesia sudah memiliki instrumen yang telah dipakai: sukuk hijau. Pemerintah menerbitkan green sukuk global pertamanya pada 2018, sehingga pengalamannya kini bisa dievaluasi dengan data.
Menurut siaran pers Bank Indonesia, penerbitan green sukuk Indonesia sejak 2018 mencapai USD 7,7 miliar di pasar global dan Rp108,9 triliun di pasar domestik per Juni 2026. Dalam pidatonya di ISEF pada 14 Oktober 2026, Gubernur BI menilai angka itu masih relatif kecil dibanding total obligasi pemerintah, sehingga ruang pengembangannya terbuka. Di pasar ritel, Green Sukuk ST016T4 ditawarkan pada 8 Mei–3 Juni 2026 dengan kupon minimal 6,25 persen per tahun (floating with floor). Menurut Kementerian Keuangan, dana penerbitan membiayai proyek dalam APBN 2026, termasuk proyek hijau dan pembangunan berkelanjutan. Instrumen ini karenanya tidak tepat digambarkan seolah-olah seluruh dananya khusus untuk pembangkit energi terbarukan.
Fondasi industrinya pun ada. OJK mencatat aset keuangan syariah sekitar Rp3.231 triliun per Agustus 2026, tumbuh 8,19 persen secara tahunan, dengan pangsa 11,16 persen dari sektor jasa keuangan. Rinciannya: pasar modal syariah Rp1.942 triliun, perbankan syariah Rp1.089 triliun, dan industri keuangan nonbank syariah Rp199,7 triliun. Angka ini menunjukkan basis yang dapat dikembangkan, bukan jaminan tersedianya pembiayaan proyek hijau; keduanya perlu dibedakan.
Sukuk hijau pemerintah tetap merupakan kewajiban pembiayaan negara dan tidak menghapus risiko fiskal. Manfaatnya bergantung pada biaya pendanaan, penggunaan hasil penerbitan, kualitas proyek, dan pelaporan dampak yang dapat dipercaya.
Sisi korporasi pun perlu dibaca hati-hati. Pefindo mencatat penerbitan surat utang korporasi Januari–September 2026 sebesar Rp139,65 triliun, turun 12,75 persen karena biaya dana naik. Angka itu mencakup seluruh surat utang korporasi, bukan hanya yang hijau, dan Pefindo memperkirakan penerbitan akhir tahun lebih tinggi. Pelajarannya: biaya dana adalah penentu, sehingga penguatan pembiayaan hijau tidak cukup dengan menambah jenis instrumen. Ekosistem proyek yang layak dan tata kelola yang baik sama pentingnya.
Menghidupkan Modal yang Tertidur
Ekonom Hernando de Soto memakai istilah dead capital untuk aset yang belum bisa bekerja produktif karena terhambat akses kelembagaan ke sistem ekonomi formal. Kerangka itu bisa dipakai sebagai analogi terbatas bagi potensi aset wakaf, tetapi wakaf tidak bisa disamakan begitu saja dengan konsep tersebut. Pengelolaannya tetap harus mengikuti ketentuan hukum, tujuan wakif, prinsip syariah, dan tata kelola yang berlaku. Pemanfaatan aset wakaf untuk proyek energi pun bergantung pada status aset, peruntukannya, persetujuan yang diperlukan, kelayakan proyek, dan kemampuan nazhir menjaga pokok serta manfaat wakaf.
Skalanya masih kecil. Menurut paparan Kementerian Keuangan kepada Komisi XI DPR, penerbitan Cash Waqf Linked Sukuk (CWLS) dan CWLS ritel sejak 2020 hingga Juni 2026 mencapai Rp1,58 triliun. Karena itu wakaf lebih tepat dibaca sebagai bibit daripada solusi tunggal.
Bibit itu mulai bertunas. Program Wakaf Energi dari Yayasan Pesantren Islam Al Azhar bersama Sedekah Energi MOSAIC memasang panel surya di enam masjid dengan kapasitas total 23.525 watt peak, menurut laporan Medcom Maret 2026. Contoh seperti ini berharga sebagai pembelajaran model pembiayaan berbasis komunitas, tetapi belum cukup untuk menyimpulkan model itu sudah meluas. Skema CWLS menunjukkan wakaf uang dapat dihubungkan dengan sukuk negara; Dompet Dhuafa, misalnya, melaporkan pokok wakaf Rp35,7 miliar dari CWLS seri 4 hingga 6 yang imbal hasilnya dipakai untuk pesantren dan layanan kesehatan. Mengarahkan model serupa ke aset hijau layak dikaji, dengan memastikan kesesuaian tujuan wakaf, kejelasan penggunaan imbal hasil, transparansi, dan pengawasan.
Hambatan berikutnya bukan niat, melainkan jarak antara tahu dan memakai. Menurut OJK, indeks literasi keuangan syariah 43,07 persen, sedangkan inklusinya 13,24 persen. Pangsa perbankan syariah masih 7,32 persen per Juni 2026 menurut Bank Indonesia. Banyak orang sudah mengenal sistemnya tetapi belum menggunakannya, sehingga edukasi perlu disertai produk yang relevan, akses yang mudah, perlindungan konsumen, dan informasi biaya serta risiko yang jelas.
Jembatan, Bukan Pengganti
Keuangan syariah bukan pengganti APBN, JETP, maupun investasi swasta. Perannya lebih tepat sebagai pelengkap yang memperluas pilihan pembiayaan, bila instrumen dan proyeknya memenuhi prinsip kelayakan, tata kelola, dan transparansi. Beberapa langkah yang dapat dipertimbangkan:
Memperluas basis penerbit sukuk hijau, termasuk korporasi dan pembiayaan berbasis proyek energi terbarukan, dengan tetap memperhatikan kelayakan dan risiko.
Mengkaji pemanfaatan wakaf produktif dan CWLS untuk aset hijau, sepanjang sesuai peruntukan wakaf, ketentuan hukum, dan tata kelola nazhir yang transparan.
Mendorong inovasi digital secara bertahap, misalnya tokenisasi sukuk yang kini dikembangkan OJK bersama Kemenkeu, dengan kepastian hukum, perlindungan investor, dan keamanan sistem.
Memperkuat pelaporan penggunaan dana dan dampak lingkungan agar investor dan masyarakat dapat menilai hasilnya.
Menutup jarak literasi dan inklusi lewat koordinasi lintas lembaga. Pada ISEF 2026, Bank Indonesia meluncurkan tiga program unggulan untuk penguatan pasar keuangan syariah, tata kelola zakat, dan pengembangan sumber daya manusia.
Ibnu Khaldun mengaitkan kemakmuran masyarakat dengan keadilan dan penggunaan sumber daya secara produktif. Dalam perumpamaan Neurath, kapal tidak diselamatkan oleh satu papan raksasa, melainkan oleh perbaikan bertahap bagian-bagiannya. Demikian pula transisi energi: keberhasilannya ditentukan bukan hanya oleh besarnya dana, tetapi juga oleh kualitas kebijakan, kesiapan proyek, tata kelola, dan kemampuan menggabungkan beragam sumber pembiayaan. Keuangan syariah dapat menjadi salah satu bagiannya, bukan solusi tunggal, melainkan pelengkap yang manfaat dan risikonya perlu diuji secara terbuka. Dan di laut yang terus berubah, kemampuan beradaptasi sama pentingnya dengan besarnya dana.