
Global Minimum Tax: Akhir Dari Era Profit Shifting?
Pemeriksa Pajak, Direktorat Perpajakan Internasional DJP
·waktu baca 9 menit


Tulisan dari Daniel Albert Santo tidak mewakili pandangan dari redaksi kumparan
 Perbesar
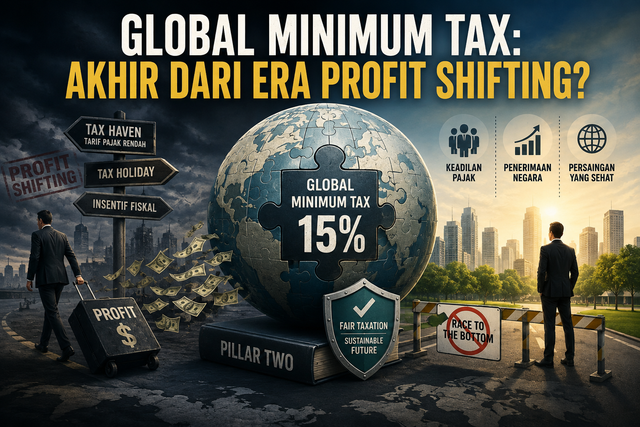
Global Minimum Tax (GMT) memberikan sinyal perubahan penting dalam mekanisme perpajakan internasional. Selama ini, negara-negara, khususnya negara berkembang, bersaing menarik investasi melalui tarif pajak yang rendah, tax holiday, dan berbagai bentuk insentif fiskal lainnya. Pada saat yang sama, perusahaan multinasional memiliki keleluasaan dalam menentukan lokasi kegiatan usaha, investasi, jenis pembiayaan, serta pengalokasian laba di antara perusahaan-perusahaan dalam satu grup. Perbedaan tarif pajak antarnegara kemudian menjadi salah satu faktor yang dapat memengaruhi keputusan mengenai di mana laba dilaporkan dan di mana suatu kegiatan ekonomi ditempatkan.
Global Minimum Tax pada prinsipnya berupaya memastikan bahwa entitas-entitas di dalam grup perusahaan multinasional tidak menikmati tingkat tarif pajak efektif yang terlalu rendah atau bahkan tidak membayar pajak sama sekali. Melalui kerangka Pillar Two, diterapkan tingkat pajak efektif minimum (minimum rate) sebesar 15 persen. OECD sendiri menjelaskan bahwa GloBE Rules ditujukan untuk mengenakan top-up tax ketika effective tax rate suatu grup perusahaan multinasional dalam suatu negara atau yurisdiksi berada di bawah minimum rate tersebut. Selain itu, GloBE Rules tidak hanya bertujuan menambah penerimaan pajak, tetapi juga mengurangi dorongan perusahaan multinasional untuk memindahkan laba ke negara bertarif pajak rendah serta membatasi praktik race to the bottom, yaitu persaingan antarnegara atau yurisdiksi untuk terus menurunkan tarif pajak demi menarik investasi.
Konsekuensinya, perusahaan multinasional tidak lagi hanya mempertimbangkan tarif Pajak Penghasilan Badan yang berlaku di suatu yurisdiksi. Dalam kerangka Global Minimum Tax, perusahaan juga perlu memperhitungkan jurisdictional effective tax rate, covered taxes, potensi top-up tax, serta mekanisme alokasi laba di antara entitas-entitas dalam satu grup usaha. Dengan demikian, implikasi GMT tidak terbatas pada penerapan tingkat pajak efektif minimum sebesar 15 persen, tetapi juga berpotensi memengaruhi keputusan perusahaan multinasional terkait investasi, pembiayaan, penentuan lokasi kegiatan usaha, kebijakan transfer pricing, dan alokasi laba antarentitas dalam grup.
Dalam konteks tersebut, relevansi transfer pricing setelah penerapan Global Minimum Tax perlu dianalisis lebih lanjut. Muncul pandangan bahwa penerapan tarif pajak efektif minimum sebesar 15 persen bagi perusahaan multinasional dapat mengurangi, bahkan menghilangkan, insentif untuk melakukan pengaturan transfer pricing yang bermotif pajak. Namun, pandangan tersebut belum sepenuhnya mencerminkan kompleksitas hubungan antara Global Minimum Tax, transfer pricing, dan perilaku alokasi laba perusahaan multinasional Transfer pricing tetap memiliki peran penting dalam menentukan alokasi laba di antara entitas dalam suatu grup perusahaan multinasional.
Berbagai transaksi antarperusahaan, seperti penjualan barang, pembayaran royalti, bunga pinjaman, management fee, jasa intra-group, dan pemanfaatan aset tidak berwujud, tetap harus ditetapkan berdasarkan arm’s length principle. Relevansi tersebut juga ditegaskan dalam Consolidated Commentary to the GloBE Model Rules 2026. Dalam Article 3.2.3, OECD menegaskan bahwa transaksi lintas batas antarentitas dalam satu grup tetap harus diperlakukan secara konsisten dengan arm’s length principle. Dengan demikian, penerapan GloBE Rules tidak menggantikan ketentuan transfer pricing, melainkan berjalan secara paralel. Pertanyaan yang kemudian menjadi lebih penting bukan lagi apakah transfer pricing masih diperlukan setelah penerapan GMT, melainkan sejauh mana GMT dapat mengubah insentif ekonomi yang melatarbelakangi pengalokasian laba lintas negara. Dalam sistem perpajakan internasional sebelum aturan GMT, perbedaan tarif pajak antarnegara merupakan salah satu faktor yang dapat mendorong perusahaan multinasional menempatkan laba pada yurisdiksi dengan tingkat pajak yang lebih rendah.
Literatur empiris menunjukkan bahwa hubungan antara perbedaan tarif pajak dan profit shifting cukup kuat. Bratta, Santomartino, dan Acciari dalam National Tax Journal tahun 2024, dengan menggunakan data Country-by-Country Reporting, menemukan bahwa respons laba perusahaan multinasional terhadap perbedaan tarif pajak cenderung lebih besar pada yurisdiksi dengan tarif pajak yang sangat rendah. Temuan tersebut menunjukkan bahwa low-tax jurisdictions memiliki daya tarik yang lebih besar sebagai lokasi pelaporan laba ketika perbedaan tingkat pajak lintas negara cukup signifikan. Besarnya praktik profit shifting juga ditunjukkan oleh Fuest dan rekan-rekannya dalam Journal of the European Economic Association tahun 2025. Dengan menggunakan microdata Country-by-Country Reporting lebih dari 3.600 perusahaan multinasional, penelitian tersebut memperkirakan bahwa perusahaan-perusahaan dalam sampel dapat mengurangi beban pajaknya sekitar EUR39 miliar per tahun melalui profit shifting. Hal ini menunjukkan bahwa pengalokasian laba lintas negara bukan hanya soal administrasi dalam transfer pricing, tetapi mempunyai dampak yang nyata terhadap penerimaan pajak.
Hal serupa juga ditemukan di negara berkembang. Le dan Zamarian dalam Economic Systems tahun 2025, dengan menggunakan data perusahaan di Vietnam periode 2006 – 2019, menemukan bahwa transfer pricing merupakan salah satu mekanisme penting dalam praktik profit shifting perusahaan multinasional. Meskipun demikian, transfer pricing tidak dapat disamakan dengan profit shifting. Transaksi lintas perusahaan dalam satu grup merupakan bagian yang wajar dari kegiatan perusahaan multinasional. Isu perpajakan timbul apabila harga atau kondisi transaksi afiliasi tidak mencerminkan kondisi layaknya perusahaan independen sehingga laba tidak teralokasi sesuai dengan fungsi, aset, risiko, dan kontribusi ekonomi masing-masing pihak. Oleh karena itu, penerapan arm’s length principle tetap menjadi bagian penting dalam menjaga kewajaran alokasi laba perusahaan multinasional.
Keterkaitan antara GMT dan transfer pricing dibahas lebih langsung oleh Schjelderup dan Stähler dalam International Tax and Public Finance tahun 2024. Mereka menunjukkan bahwa Pillar Two dapat mengurangi tax-motivated transfer pricing, yaitu pengaturan harga transfer yang utamanya didorong oleh keinginan untuk memperoleh manfaat dari perbedaan tarif pajak lintas negara. Namun, penelitian tersebut juga menunjukkan bahwa GMT tidak menghilangkan seluruh pertimbangan ekonomi perusahaan, karena ketentuan seperti Substance Based Income Exclusion dapat memengaruhi keputusan investasi, penggunaan modal, dan tenaga kerja.
Dengan demikian, GMT tidak membuat transfer pricing kehilangan relevansinya. Yang berubah adalah besarnya manfaat pajak yang dapat diperoleh dari pengalokasian laba ke yurisdiksi dengan tingkat pajak rendah. Aturan transfer pricing tetap diperlukan untuk menentukan alokasi tingkat laba yang wajar, tetapi insentif untuk menggunakan perbedaan tarif pajak sebagai dasar melakukan profit shifting menjadi jauh lebih kecil dibandingkan sebelum berlakunya aturan GMT. Hubungan tersebut menjadi semakin menarik ketika dikaitkan dengan kebijakan tax holiday. Indonesia selama ini menggunakan tax holiday sebagai salah satu instrumen untuk menarik investasi, khususnya untuk industri dan kegiatan usaha tertentu yang dianggap strategis. Secara umum, logika kebijakan tersebut adalah memberikan pengurangan atau pembebasan Pajak Penghasilan Badan agar tingkat pengembalian investasi setelah pajak menjadi lebih menarik bagi investor. Namun, setelah berlakunya aturan GMT, insentif yang diberikan belum tentu seluruhnya menjadi manfaat ekonomi bagi perusahaan multinasional. Apabila tax holiday menyebabkan effective tax rate dalam suatu yurisdiksi turun di bawah 15 persen, sebagian manfaat insentif tersebut berpotensi berkurang akibat pengenaan top-up tax.
OECD telah menyoroti isu tersebut dalam laporan Tax Incentives and the Global Minimum Corporate Tax: Reconsidering Tax Incentives after the GloBE Rules tahun 2022. OECD menjelaskan bahwa insentif pajak yang menurunkan effective tax rate di bawah minimum rate dapat terpengaruh oleh GloBE Rules. Dampaknya juga tidak selalu sama untuk setiap jenis insentif. Insentif yang terutama menurunkan pajak atas laba berpotensi lebih terdampak dibandingkan insentif yang berkaitan langsung dengan investasi riil, tenaga kerja, dan aktivitas ekonomi substantif. Di Indonesia, Amalia dalam Asia-Pacific Tax Bulletin tahun 2024 juga menunjukkan bahwa penerapan GMT dapat memengaruhi efektivitas berbagai income-based tax incentives, termasuk tax holiday. Hal ini menimbulkan pertanyaan penting mengenai sejauh mana insentif berbasis pengurangan tarif pajak masih mampu memberikan manfaat yang sama kepada perusahaan multinasional setelah penerapan GMT. Sebagai ilustrasi, apabila suatu perusahaan memperoleh tax holiday sehingga effective tax rate atas laba yang diperoleh di Indonesia mendekati nol persen, sebelum berlakunya aturan GMT, fasilitas tersebut dapat memberikan manfaat pajak yang sangat besar. Setelah berlakunya aturan GMT, sebagian manfaat tersebut dapat dikenakan top-up tax sampai mencapai threshold tarif efektif 15 persen. Pertanyaannya kemudian bukan lagi hanya seberapa besar pajak yang dibebaskan oleh Indonesia, tetapi seberapa besar manfaat pajak yang benar-benar dapat dipertahankan oleh investor setelah memperhitungkan GloBE Rules. Dalam kondisi tersebut, penerapan Domestic Minimum Top-up Tax menjadi penting karena memberikan kesempatan kepada Indonesia untuk mempertahankan hak pemajakan atas laba bertarif rendah yang berasal dari kegiatan ekonomi di Indonesia. Namun, mekanisme tersebut pada dasarnya lebih banyak menjawab pertanyaan mengenai siapa yang berhak memungut top-up tax. Pertanyaan yang lebih mendasar tetap terbuka, yaitu apakah tax holiday masih menjadi instrumen yang efektif untuk menarik investasi perusahaan multinasional yang berada dalam cakupan aturan GMT.
Penelitian Bares, Devereux, Güçeri, dan Patil dalam Journal of International Business Studies tahun 2026 memperlihatkan hubungan tersebut secara lebih luas. Mereka menganalisis pengaruh GMT terhadap lokasi usaha, investasi, dan profit shifting. Hasil penelitian menunjukkan bahwa penerapan GMT dapat mengurangi profit shifting karena manfaat dari pemindahan laba semakin kecil. Namun, dampaknya terhadap investasi lebih kompleks karena perubahan beban pajak juga dapat memengaruhi cost of capital dan keputusan perusahaan mengenai lokasi kegiatan ekonomi. Temuan tersebut menunjukkan bahwa GMT tidak serta merta mengakhiri persaingan tarif pajak lintas negara. Apabila sebelumnya negara dapat mengandalkan tarif pajak yang rendah, tax holiday, atau preferential tax regimes untuk meningkatkan daya tarik investasi, setelah GMT efektivitas strategi tersebut dapat menjadi lebih terbatas. Persaingan investasi lintas negara secara bertahap bergeser dari tax-rate competition menuju substance competition. Negara tetap akan bersaing menarik investasi, tetapi daya tarik suatu negara semakin ditentukan oleh faktor-faktor yang mendukung kegiatan ekonomi nyata, seperti kualitas infrastruktur, ketersediaan tenaga kerja, kepastian regulasi, akses pasar, biaya logistik, fasilitas penelitian dan pengembangan, serta dukungan terhadap investasi produktif.
Bagi Indonesia, perubahan tersebut dapat menjadi momentum untuk mengevaluasi kembali desain kebijakan insentif investasi. Kebijakan insentif tidak lagi cukup dinilai berdasarkan besarnya pengurangan pajak yang diberikan kepada investor. Evaluasi perlu diarahkan pada pertanyaan apakah insentif tersebut benar-benar menghasilkan investasi tambahan, menciptakan lapangan kerja, meningkatkan kapasitas produksi, mendorong transfer teknologi, dan memperkuat kegiatan ekonomi di Indonesia. Hal ini tidak berarti bahwa tax holiday menjadi tidak relevan. Pillar Two memiliki mekanisme yang jauh lebih kompleks daripada sekadar penerapan tingkat pajak minimum sebesar 15 persen. Dampaknya bisa menghasilkan output berbeda tergantung pada cakupan perusahaan, jurisdictional effective tax rate, covered taxes, Substance-Based Income Exclusion, dan ketentuan safe harbour yang berlaku. Oleh karena itu, tax holiday tetap dapat memiliki nilai dalam kondisi tertentu.
Pada akhirnya, GMT bukan sekadar perubahan teknis dalam sistem perpajakan internasional. Penerapannya berpotensi memengaruhi praktik profit shifting, kebijakan transfer pricing, efektivitas tax holiday, keputusan investasi, serta pola persaingan pajak lintas negara. Transfer pricing tetap relevan, tetapi manfaat ekonomi yang berasal dari perbedaan tingkat pajak lintas negara dapat semakin berkurang. Demikian pula, tax holiday tidak hanya kehilangan fungsinya, tetapi desain dan efektivitasnya perlu dievaluasi kembali dalam kerangka GMT. Bagi Indonesia, tantangannya adalah menjaga keseimbangan antara kepentingan menarik investasi, melindungi basis pajak, dan memastikan bahwa laba perusahaan multinasional dialokasikan sesuai dengan aktivitas ekonomi serta value creation yang dilakukan oleh masing-masing entitas dalam grup. Karena itu, keberhasilan kebijakan investasi ke depan tidak lagi cukup diukur dari seberapa besar insentif pajak yang diberikan, tetapi dari seberapa besar investasi, lapangan kerja, teknologi, dan aktivitas ekonomi nyata yang dapat diciptakan di Indonesia.