
Uang Nasabah Hilang, Sejauh Mana Bank Harus Bertanggung Jawab?
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 6 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
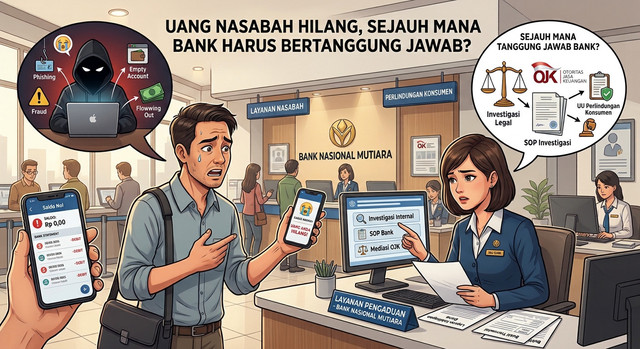
Uang nasabah hilang, siapa yang bertanggung jawab? Kemajuan teknologi telah mengubah wajah industri perbankan Indonesia. Masyarakat tidak lagi harus datang ke kantor bank untuk melakukan transaksi keuangan. Melalui telepon genggam, seseorang dapat mentransfer uang, membayar tagihan, mengajukan pinjaman, membuka rekening, bahkan melakukan berbagai aktivitas keuangan hanya dalam hitungan detik. Perbankan digital menawarkan kecepatan, kemudahan, dan efisiensi. Di balik berbagai kemudahan tersebut, terdapat persoalan yang tidak boleh diabaikan, sejauh mana hukum memberikan perlindungan kepada nasabah ketika terjadi kerugian akibat transaksi perbankan?
Ketika nasabah mempercayakan uangnya di simpan ke bank, tentunya bank harus menjaga kepercayaan ini. Karena kepercayaan merupakan fondasi utama hubungan antara bank dan nasabah. Masyarakat menyimpan uang di bank bukan semata-mata karena membutuhkan fasilitas transaksi, melainkan karena meyakini bahwa dana yang dipercayakan akan dikelola secara aman dan bertanggung jawab.
Ketika uang nasabah hilang akibat pembobolan rekening, transaksi tanpa persetujuan, penyalahgunaan data pribadi, atau kejahatan digital, persoalannya tidak cukup diselesaikan dengan meminta nasabah mengganti kata sandi atau lebih berhati-hati menggunakan layanan perbankan. Ada persoalan hukum yang jauh lebih mendasar, yakni tanggung jawab bank sebagai lembaga keuangan yang mengelola dana masyarakat.
Kepercayaan Nasabah Bukan Sekadar Komoditas Bisnis
Dalam perspektif hukum perbankan, hubungan antara bank dan nasabah merupakan hubungan hukum yang melahirkan hak dan kewajiban bagi kedua belah pihak. Ketika seseorang menyimpan uang di bank, terdapat hubungan kontraktual antara nasabah dan bank. Bank berkewajiban mengembalikan dana nasabah sesuai ketentuan perjanjian dan peraturan perundang-undangan.
Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah dengan Undang-Undang Nomor 10 Tahun 1998 menjadi salah satu landasan utama penyelenggaraan kegiatan perbankan di Indonesia. Pasal 2 menegaskan bahwa perbankan Indonesia dalam melakukan usahanya berasaskan demokrasi ekonomi dengan menggunakan prinsip kehati-hatian.
Prinsip kehati-hatian atau prudential banking principle bukan sekadar kewajiban administratif. Prinsip ini merupakan fondasi bagi bank dalam mengelola risiko, menjaga keamanan dana masyarakat, dan mempertahankan kepercayaan publik. Persoalannya, prinsip kehati-hatian sering kali lebih mudah dibicarakan dalam konteks pengelolaan kredit dan kesehatan keuangan bank dibandingkan ketika berhadapan dengan kerugian individual nasabah akibat transaksi digital.
Padahal, keamanan sistem informasi, perlindungan data nasabah, dan keandalan teknologi perbankan merupakan bagian penting dari penerapan prinsip kehati-hatian. Bank tidak boleh hanya berlomba menghadirkan aplikasi dengan fitur yang semakin canggih, tetapi mengabaikan kemampuan sistem dalam mendeteksi transaksi mencurigakan, mencegah akses ilegal, serta merespons pengaduan nasabah secara cepat.
Dalam konteks ini, bank harus memahami bahwa digitalisasi bukan alasan untuk memindahkan seluruh risiko operasional kepada nasabah. Nasabah memang memiliki kewajiban menjaga kerahasiaan PIN, kata sandi, dan kode autentikasi. Namun, kewajiban tersebut tidak serta-merta membebaskan bank dari tanggung jawab apabila kerugian terjadi akibat kelemahan sistem keamanan, kelalaian operasional, atau kegagalan pengendalian risiko yang menjadi tanggung jawab bank. Dengan demikian, pertanggungjawaban harus dilihat berdasarkan penyebab kerugian, bukti transaksi, tingkat keamanan sistem, serta kontribusi kesalahan masing-masing pihak.
Nasabah Menjadi Pihak yang Paling Rentan
Salah satu persoalan yang sering muncul dalam layanan perbankan adalah kesulitan nasabah ketika menghadapi transaksi yang tidak dikenali atau kehilangan dana dari rekeningnya. Dalam situasi seperti ini, nasabah sering kali berada pada posisi yang tidak seimbang. Bank menguasai sistem transaksi, memiliki catatan elektronik, mengelola mekanisme autentikasi, dan mempunyai sumber daya untuk melakukan pemeriksaan teknis. Sebaliknya, nasabah hanya mengetahui bahwa saldo rekeningnya berkurang atau uangnya berpindah tanpa persetujuan yang dipahaminya.
Ketimpangan penguasaan informasi tersebut menimbulkan persoalan pembuktian. Bagaimana nasabah dapat membuktikan bahwa transaksi bukan dilakukan olehnya apabila seluruh rekam jejak elektronik berada dalam penguasaan bank? Apakah keberhasilan sistem mencatat penggunaan PIN atau kode OTP otomatis membuktikan bahwa transaksi dilakukan secara sah oleh nasabah?
Pertanyaan ini tidak boleh dijawab secara sederhana. Penggunaan autentikasi memang merupakan salah satu alat pembuktian, tetapi tidak selalu membuktikan bahwa pemilik rekening memberikan persetujuan secara sadar dan bebas. Kejahatan digital dapat melibatkan rekayasa sosial, pengambilalihan akun, pencurian identitas, hingga manipulasi komunikasi elektronik. Karena itu, pemeriksaan pengaduan harus dilakukan secara objektif dengan memperhatikan bukti elektronik, pola transaksi, perangkat yang digunakan, riwayat akses, serta kemungkinan adanya kelemahan sistem keamanan.
Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi juga memberikan dimensi penting dalam persoalan ini. Data pribadi nasabah bukan sekadar informasi administratif, melainkan bagian dari hak yang harus dilindungi. Pengelolaan data yang tidak aman dapat membuka peluang terjadinya penipuan, pencurian identitas, dan berbagai bentuk penyalahgunaan informasi.
Selain itu, Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan telah memperkuat kewajiban pelaku usaha jasa keuangan dalam memberikan perlindungan kepada konsumen, termasuk menjaga kerahasiaan dan keamanan data serta informasi konsumen. Artinya, perlindungan nasabah bukanlah kebijakan sukarela bank. Ia merupakan kewajiban hukum.
Oleh sebab itu, ketika nasabah melaporkan kehilangan dana, bank tidak seharusnya berhenti pada jawaban normatif bahwa transaksi telah menggunakan PIN, OTP, atau perangkat yang terdaftar. Bank harus mampu menjelaskan hasil pemeriksaan secara transparan dan memberikan dasar yang dapat dipertanggungjawabkan secara hukum. Jangan sampai teknologi yang seharusnya mempermudah masyarakat justru menjadi instrumen yang membuat nasabah semakin sulit memperoleh keadilan.
Memperkuat Tanggung Jawab Bank dan Pengawasan OJK
Kehadiran Otoritas Jasa Keuangan (OJK) memiliki peran strategis dalam memastikan industri perbankan berjalan sesuai prinsip tata kelola yang baik dan memberikan perlindungan kepada masyarakat. Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan memperkuat kerangka pengaturan dan pengawasan sektor keuangan, termasuk aspek perlindungan konsumen.
Bank boleh semakin digital, tetapi tanggung jawab hukumnya tidak boleh semakin kabur. Sebab, ukuran keberhasilan perbankan bukan hanya seberapa cepat transaksi dapat dilakukan, melainkan seberapa kuat bank menjamin keamanan dana, melindungi hak nasabah, dan bertanggung jawab ketika terjadi kerugian.
Namun, keberadaan regulasi tidak akan bermakna apabila implementasinya tidak dirasakan langsung oleh masyarakat. Menurut saya, terdapat beberapa hal yang perlu menjadi perhatian.
Pertama, bank harus memperkuat sistem keamanan transaksi digital. Penggunaan teknologi kecerdasan buatan, deteksi transaksi tidak wajar, autentikasi berlapis, serta sistem peringatan dini harus menjadi bagian dari standar perlindungan nasabah.
Kedua, mekanisme pengaduan nasabah harus dibuat sederhana, transparan, dan memiliki kepastian waktu penyelesaian. Nasabah tidak boleh dipingpong dari satu bagian pelayanan ke bagian lainnya tanpa memperoleh penjelasan yang jelas.
Ketiga, harus ada evaluasi objektif terhadap tanggung jawab bank ketika terjadi kehilangan dana. Apabila kerugian terbukti disebabkan oleh kesalahan atau kegagalan sistem yang menjadi tanggung jawab bank, maka pemulihan kerugian harus dilaksanakan sesuai ketentuan hukum. Sebaliknya, apabila terdapat kelalaian nasabah atau keterlibatan pihak lain, hal tersebut juga harus diperiksa berdasarkan bukti, bukan sekadar asumsi.
Keempat, OJK perlu memastikan bahwa pengawasan terhadap perlindungan konsumen tidak hanya berorientasi pada kepatuhan administratif, tetapi juga pada kualitas penyelesaian pengaduan dan pemulihan hak nasabah.
Masyarakat juga harus memahami saluran pengaduan yang tersedia. Pengaduan dapat disampaikan terlebih dahulu kepada bank. Apabila tidak memperoleh penyelesaian yang memadai, konsumen dapat memanfaatkan layanan pengaduan OJK dan mekanisme penyelesaian sengketa sektor jasa keuangan sesuai ketentuan yang berlaku.
Membangun kepercayaan masyarakat terhadap perbankan tidak cukup melalui promosi layanan digital, pemberian hadiah, atau kemudahan pembukaan rekening. Kepercayaan justru diuji ketika nasabah mengalami masalah dan membutuhkan pertanggungjawaban bank.
Perbankan harus menyadari bahwa uang yang tersimpan di rekening bukan sekadar angka dalam sistem komputer. Di balik saldo tersebut terdapat hasil kerja, kebutuhan keluarga, biaya pendidikan anak, tabungan masa depan, dan harapan masyarakat.
Hukum perbankan harus ditempatkan bukan hanya sebagai instrumen untuk menjaga stabilitas industri keuangan, melainkan juga sebagai instrumen untuk melindungi kepentingan masyarakat. Jangan sampai masyarakat diminta percaya sepenuhnya kepada bank, tetapi ketika haknya dirugikan, justru harus berjuang sendiri untuk memperoleh keadilan.