
Kopi Gayo Laris, tapi Berapa Untung BUMDes? Ini Kaitannya dengan Pajak Baru


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
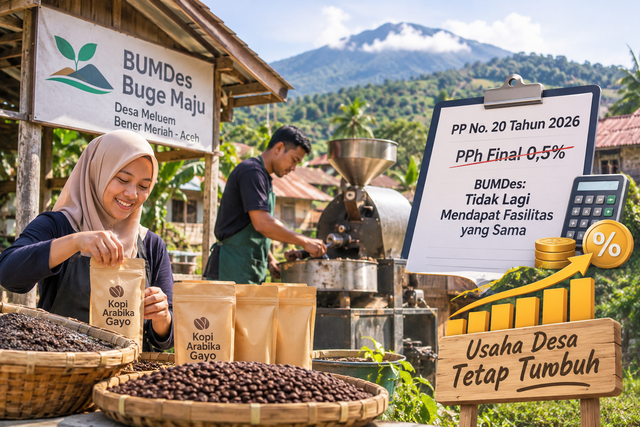
Dari kopi yang dibeli dari petani sampai kemasan Arabika Gayo yang siap dijual, BUMDes seperti Buge Maju punya cerita usaha yang menarik. Sekarang aturan pajak BUMDes berubah, dan pengelola perlu tahu berapa untung yang sebenarnya mereka dapat, bukan cuma berapa omzetnya.
Di dataran tinggi Gayo, kopi tidak berhenti di kebun. Di Kampung Meluem, Kabupaten Bener Meriah, BUMDes Buge Maju membeli kopi, menggilingnya, lalu mengolahnya menjadi produk kopi Arabika Gayo, dengan melibatkan tenaga kerja lokal. Kopi yang semula dijual sebagai hasil tani bisa berubah menjadi produk yang nilai jualnya lebih tinggi.
Namun, ada satu bagian cerita yang jarang dibahas: urusan uang dan pajaknya. Bagian itu baru saja berubah.
Satu Aturan Baru, Satu Fasilitas yang Bergeser
Lewat Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 yang ditetapkan pada 22 April 2026, pemerintah mengubah siapa saja yang boleh memakai tarif Pajak Penghasilan (PPh) Final 0,5 persen. Tarif ini terkenal sederhana karena dihitung dari omzet. BUMDes dan BUMDesma kini tidak lagi termasuk penerima baru.
Bukan berarti semuanya langsung kehilangan fasilitas. BUMDes yang sudah terdaftar dan memakai tarif final masih bisa melanjutkannya sampai batas waktu menurut ketentuan lama, selama memenuhi syarat. Adapun BUMDes yang baru terdaftar mengikuti ketentuan umum PPh badan, yang menghitung pajak dari laba bersih.
Lalu, apa artinya bagi BUMDes kopi?
Dari Biji Kopi ke Buku Kas
Ambil contoh sebuah BUMDes kopi pada bulan yang ramai. Mereka membeli hasil panen petani, membayar biaya penggilingan, membeli kemasan, lalu memasarkan produk. Uang dari penjualan memang masuk, tetapi sebagian besar kembali keluar untuk bahan baku dan operasional.
Misalnya, penjualan sebulan mencapai Rp100 juta, sementara biaya membeli kopi petani, penggilingan, kemasan, dan operasional Rp85 juta. Omzetnya Rp100 juta, tetapi keuntungan sebenarnya jauh lebih kecil. Angka ini hanya contoh sederhana, bukan data BUMDes tertentu.
Perbedaannya penting. Dengan tarif final, yang dilihat adalah omzet. Dengan ketentuan umum, yang dihitung adalah laba setelah dikurangi biaya yang diperbolehkan. Laba hanya bisa diketahui kalau pencatatannya ada: pendapatan, biaya, dan keuntungan yang benar-benar diperoleh.
Masalahnya, kemampuan administrasi tiap BUMDes tidak sama. Ada yang sudah rapi, ada pula yang masih mengandalkan pencatatan sederhana. Padahal, makin besar usaha, makin penting ketertiban catatannya.
Pendampingan, Bukan Sekadar Tuntutan
Urusan pajak tidak boleh membuat semangat mengolah potensi lokal surut. Yang dibutuhkan adalah pendampingan: pemerintah daerah, dinas terkait, dan otoritas pajak dapat membantu lewat edukasi pembukuan dan pencatatan transaksi. Penjelasan dengan contoh usaha sehari-hari, seperti kopi tadi, tentu lebih mudah dipraktikkan daripada sekadar membaca isi peraturan.
BUMDes sendiri bisa mulai dari hal kecil: memisahkan keuangan usaha, menyimpan bukti transaksi, dan membuat laporan keuangan secara rutin.
Soal ini sebenarnya sudah menjadi perhatian. Pada Juli 2026, Dinas Pemberdayaan Masyarakat dan Gampong (DPMG) Aceh mencatat 2.748 BUMDes di Aceh, dengan 63 masuk kategori maju dan 1.567 berkembang. Bener Meriah, tempat BUMDes Buge Maju berada, tercatat memiliki 10 BUMDes kategori maju, terbanyak kedua di Aceh. Menurut DPMG, tata kelola keuangan yang baik dan akuntabel termasuk yang dinilai untuk naik kelas.
Secangkir Kopi, Sebuah Pelajaran
Kopi Gayo butuh proses yang cermat dari kebun hingga cangkir. Usaha desa pun begitu: butuh pengelolaan yang cermat dari omzet hingga laba. Perubahan aturan pajak bukan sekadar soal tarif, tetapi pengingat bahwa usaha yang tumbuh perlu pengelolaan yang ikut tumbuh.
Sebab, keberhasilan usaha desa bukan hanya dilihat dari banyaknya produk yang terjual, melainkan juga dari kemampuannya bertahan, berkembang, dan memberi manfaat bagi masyarakat dalam jangka panjang.
Catatan: Tulisan ini bersifat edukatif dan mengacu pada PP Nomor 20 Tahun 2026, FAQ DJP, serta data DPMG Aceh per Juli 2026 dan informasi yang tersedia per 19 November 2026. Contoh hitungan usaha kopi hanya ilustrasi untuk memudahkan pemahaman dan bukan data BUMDes tertentu. Penerapan ketentuan pajak bergantung pada kondisi masing-masing BUMDes, sehingga pengelola disarankan berkonsultasi dengan kantor pajak setempat.
Sumber:
ANTARA Aceh (7 Juli 2026), DPMG Catat 63 BUMDes di Aceh Masuk Kategori Maju