
Punya Rumah Kos? Ini Ketentuan Pajak dan Pelaporan SPT-nya


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Memiliki rumah kos bisa menjadi sumber penghasilan tambahan. Namun, di balik uang sewa yang diterima setiap bulan, ada ketentuan perpajakan yang perlu dipahami, termasuk bagaimana penghasilannya dilaporkan dalam Surat Pemberitahuan (SPT) Tahunan.
Rumah kos kerap dianggap sama dengan rumah kontrakan karena keduanya sama-sama menghasilkan uang dari penyewaan tempat tinggal. Padahal, dalam ketentuan Pajak Penghasilan (PPh), keduanya memiliki perlakuan yang berbeda.
Perbedaan ini penting diketahui agar pemilik rumah kos tidak keliru memahami jenis pajak yang berlaku. Sebab, penghasilan dari rumah kos memang tidak dikenai PPh Final 10% seperti persewaan tanah dan/atau bangunan pada umumnya. Meski demikian, bukan berarti penghasilan tersebut otomatis terbebas dari kewajiban pajak.
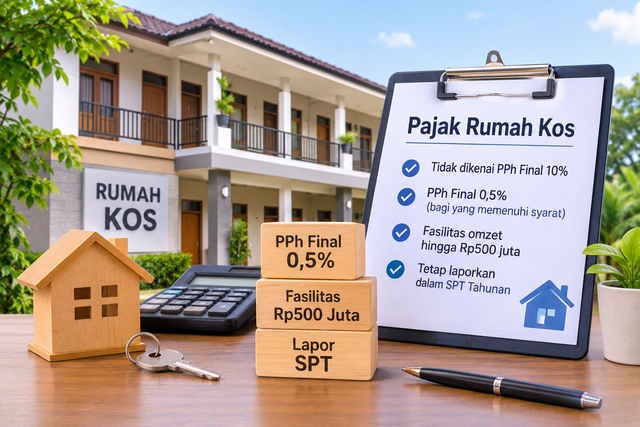
Rumah Kos Tidak Dikenai PPh Final 10%
PP Nomor 34 Tahun 2017 mengatur bahwa penghasilan dari persewaan tanah dan/atau bangunan dikenai PPh Final sebesar 10% dari jumlah bruto nilai persewaan.
Namun, terdapat pengecualian untuk penghasilan dari jasa pelayanan penginapan beserta akomodasinya. Menurut DJP, penjelasan peraturan tersebut memasukkan rumah kos ke dalam kategori jasa pelayanan penginapan. Artinya, penghasilan yang diterima pemilik rumah kos tidak dikenai PPh Final 10% berdasarkan ketentuan persewaan tanah dan/atau bangunan.
Meski begitu, penghasilan rumah kos tetap perlu diperhitungkan dalam ketentuan PPh yang berlaku. Perlakuannya dapat mengikuti skema pajak atas penghasilan usaha, bergantung pada kondisi dan kriteria pemilik usaha.
Ada Fasilitas Omzet Rp500 Juta bagi Wajib Pajak Orang Pribadi
Salah satu ketentuan yang perlu diketahui pemilik rumah kos adalah fasilitas bagi wajib pajak orang pribadi yang memenuhi persyaratan untuk menggunakan PPh Final dengan tarif 0,5%.
Ketentuan tersebut diatur dalam Peraturan Pemerintah Nomor 55 Tahun 2022 sebagaimana telah diubah melalui PP Nomor 20 Tahun 2026. Tarif PPh Final 0,5% tetap berlaku bagi wajib pajak orang pribadi yang memenuhi kriteria, dengan batas peredaran bruto Rp4,8 miliar dalam satu tahun pajak.
Selain itu, wajib pajak orang pribadi yang menggunakan skema tersebut memperoleh fasilitas berupa bagian peredaran bruto usaha sampai dengan Rp500 juta dalam satu tahun pajak yang tidak dikenai PPh. Penghitungan batas ini dilakukan secara kumulatif sejak bulan pertama tahun pajak, bukan dihitung ulang setiap bulan.
Sebagai gambaran, seseorang memiliki usaha rumah kos dengan penerimaan Rp10 juta per bulan. Jika berlangsung selama satu tahun, total penerimaan dari usaha tersebut mencapai Rp120 juta. Apabila pemiliknya merupakan wajib pajak orang pribadi yang memenuhi seluruh persyaratan penggunaan PPh Final 0,5% dan tidak memiliki peredaran bruto usaha lain yang membuat batas fasilitasnya terlampaui, penghasilan usaha tersebut masih berada di bawah batas Rp500 juta. Dengan demikian, tidak ada PPh Final yang perlu dibayar atas bagian omzet tersebut.
Namun, fasilitas ini tidak berlaku otomatis bagi semua pemilik rumah kos. Kelayakan penggunaan skema PPh Final 0,5% perlu dilihat berdasarkan ketentuan yang berlaku, termasuk peredaran bruto dari kegiatan usaha dan pekerjaan bebas yang diperhitungkan untuk menguji batas Rp4,8 miliar.
Penghasilan Rumah Kos Tetap Perlu Dilaporkan dalam SPT
Tidak adanya PPh yang harus dibayar bukan berarti penghasilan rumah kos dapat diabaikan dalam pelaporan pajak.
Menurut DJP, SPT Tahunan PPh Orang Pribadi diperuntukkan bagi wajib pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas, serta yang memperoleh penghasilan yang dikenai PPh Final dan/atau bersifat final. Karena itu, pemilik rumah kos yang berstatus wajib pajak dan memiliki kewajiban menyampaikan SPT Tahunan tetap perlu melaporkan penghasilan usahanya sesuai ketentuan. Pelaporan tersebut menjadi bagian dari pertanggungjawaban atas penghasilan yang diterima selama satu tahun pajak.
Dengan kata lain, ada dua hal yang perlu dibedakan: kewajiban membayar PPh dan kewajiban menyampaikan SPT Tahunan. Dalam kondisi tertentu, seseorang bisa saja tidak memiliki PPh terutang, tetapi tetap harus melaporkan penghasilannya.
Jangan Keliru Membedakan Rumah Kos dan Rumah Kontrakan
Perbedaan perlakuan pajak rumah kos dan rumah kontrakan juga perlu diperhatikan. Rumah kontrakan yang disewakan sebagai persewaan tanah dan/atau bangunan pada umumnya dikenai PPh Final sebesar 10% dari jumlah bruto nilai persewaan sesuai PP Nomor 34 Tahun 2017. Fasilitas bagian omzet sampai Rp500 juta juga tidak berlaku atas penghasilan kontrakan, karena penghasilan sewa tanah dan/atau bangunan sudah dikenai PPh Final tersendiri.
Sementara itu, rumah kos masuk dalam pengecualian karena dikategorikan sebagai jasa pelayanan penginapan beserta akomodasinya.
Oleh karena itu, pemilik properti perlu melihat bentuk kegiatan yang sebenarnya, bukan hanya menyamakan keduanya berdasarkan adanya pembayaran sewa. Menurut DJP, nama yang dipakai pemilik, cara pembayaran bulanan atau tahunan, serta ada atau tidaknya perabot tidak bisa menjadi satu-satunya dasar klasifikasi. Karakteristik layanan dan pengelolaan tempat tinggal menjadi hal yang perlu diperhatikan dalam menentukan perlakuan pajaknya.
Memahami Ketentuan agar Pelaporan Lebih Tepat
Usaha rumah kos dapat memberikan pemasukan rutin bagi pemiliknya. Namun, pengelolaan penghasilan tersebut tetap perlu disertai pemahaman mengenai ketentuan perpajakan.
Pemilik rumah kos perlu mengetahui bahwa penghasilannya tidak termasuk objek PPh Final 10% atas persewaan tanah dan/atau bangunan. Di sisi lain, penghasilan tersebut tetap mengikuti ketentuan PPh yang berlaku dan perlu dilaporkan dalam SPT Tahunan apabila pemiliknya memiliki kewajiban pelaporan.
Dengan memahami perbedaan tersebut, pemilik rumah kos dapat menentukan perlakuan pajak secara lebih tepat sekaligus memenuhi kewajiban administrasi perpajakannya.
Catatan: Tulisan ini bersifat edukatif dan mengacu pada PP Nomor 34 Tahun 2017, PP Nomor 55 Tahun 2022 sebagaimana diubah dengan PP Nomor 20 Tahun 2026, serta penjelasan DJP. Contoh perhitungan hanya ilustrasi. Perlakuan pajak setiap pemilik rumah kos bergantung pada kondisi dan kriteria masing-masing, sehingga pembaca disarankan berkonsultasi dengan kantor pajak tempat terdaftar.