
Saat AI Membaca SPT, Apa yang Terjadi Berikutnya?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
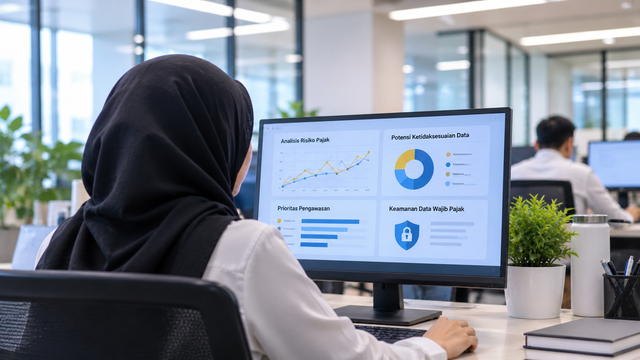
Selisih omzet antara SPT dan data marketplace kini bisa terbaca sistem dalam hitungan detik. Yang menentukan adalah apa yang terjadi sesudahnya: peran AI di DJP, pemeriksaan oleh manusia, dan perlindungan data wajib pajak.
 Perbesar
Rp480 juta di SPT, Rp520 juta di data marketplace. Selisihnya Rp40 juta
Seorang pelaku usaha daring baru saja menyampaikan SPT Tahunan dengan omzet Rp480 juta. Di sisi lain, ringkasan penjualan di marketplace mencatat Rp520 juta. Bagi manusia, selisih itu perlu dicek satu per satu. Bagi sistem berbasis kecerdasan buatan atau artificial intelligence (AI), selisih itu bisa terbaca dalam hitungan detik, bersama ribuan selisih lain.
Contoh ini hanya ilustrasi, tetapi pertanyaannya nyata. Ketika AI mulai dipakai dalam administrasi perpajakan, apa yang sebenarnya dikerjakan sistem, apa yang tetap dikerjakan manusia, dan bagaimana data wajib pajak dijaga? Tulisan ini mengurainya berdasarkan keterangan Direktorat Jenderal Pajak (DJP) yang sudah dipublikasikan.
Apa yang sudah dikerjakan AI di DJP?
Dalam pemberitaan DDTCNews pada 13 Oktober 2026, Direktur Transformasi Proses Bisnis DJP Mukhammad Faisal Artjan menyebut dua contoh. Pertama, Advance Responsive Virtual Tax Assistant (Arvita), alat internal agar petugas pajak bekerja cepat, andal, dan efisien. Kedua, Tax Crime Handling System (TCHS), model AI yang membantu proses pemeriksaan bukti permulaan. Menurut DDTCNews yang merujuk Laporan Tahunan DJP 2024, Arvita sudah digunakan sejak 2024.
Dirjen Pajak Bimo Wijayanto, menjelaskan bahwa AI yang dipakai DJP dikembangkan dengan kemampuan internal serta kerja sama dengan otoritas pajak negara mitra, dan bukan perangkat open source. Ia menilai AI memungkinkan data dalam jumlah besar diproses lebih cepat dan membantu mengelola risiko kepatuhan. Arah serupa terlihat di tingkat global. Berita DDTCNews lainnya mengutip catatan OECD bahwa dari 54 yurisdiksi anggota OECD Forum on Tax Administration, 64,1 persen memakai AI untuk mengukur risiko kepatuhan dan 74,4 persen untuk mendeteksi kecurangan pajak.
Bagaimana sistem membaca selisih Rp40 juta itu?
Sebuah opini menjelaskan bahwa SE-8/PJ/2026 mengubah pendekatan pengawasan dari yang bersifat administratif dan reaktif menjadi terencana, berbasis risiko, serta didukung teknologi informasi dan analisis data. Data menjadi dasar untuk menyusun profil risiko dan menentukan prioritas pengawasan.
Dalam kerangka itu, selisih Rp40 juta berfungsi sebagai sinyal. Sistem dapat membantu menemukannya dengan cepat dan menempatkannya dalam urutan yang perlu dilihat. Di sinilah manfaat AI paling terasa: pekerjaan mencari dan membandingkan data dalam jumlah besar tidak lagi sepenuhnya bergantung pada penelusuran manual, sehingga petugas punya ruang lebih untuk persoalan yang memerlukan telaah mendalam.
Namun, ada hal yang tidak otomatis terbaca oleh sistem, yaitu alasan di balik selisih. Bisa jadi sebagian pesanan senilai Rp25 juta dibatalkan pembeli dan Rp15 juta lainnya diretur. Angka di marketplace mencatat transaksi awal, sedangkan SPT melaporkan penghasilan yang benar-benar diterima. Tanpa konteks itu, dua angka yang berbeda mudah terbaca sebagai masalah.
Apa yang terjadi setelah sistem menandai?
Pada tahap ini peran manusia menentukan. Petugas dapat meninjau data, meminta penjelasan, dan menilai dokumen pendukung. Dalam contoh tadi, rekap pembatalan dan retur dari marketplace cukup untuk menjelaskan seluruh selisih. Tanda dari sistem berhenti sebagai petunjuk awal, bukan kesimpulan.
Tahap ini juga berbeda dari proses yang didukung TCHS. Menurut pemberitaan, TCHS dikembangkan untuk membantu pemeriksaan bukti permulaan, yaitu tahap yang menyangkut dugaan tindak pidana perpajakan. Pemberitaan tidak menyebut AI menggantikan pemeriksa atau menetapkan sendiri adanya pelanggaran. Dukungan sistem tidak sama dengan pengambilalihan kewenangan.
Dua hal membuat proses ini bisa dipercaya: data yang lengkap dan terkini, serta peninjauan yang terdokumentasi sehingga jelas mengapa suatu informasi ditandai dan siapa yang memeriksanya. Dengan begitu, kekeliruan lebih mudah ditemukan dan diperbaiki, baik oleh petugas maupun wajib pajak.
Bagaimana dengan kerahasiaan data wajib pajak?
Data yang dibandingkan tadi memuat angka usaha seseorang, sehingga kerahasiaan tidak boleh menjadi urusan belakangan. Bimo menegaskan bahwa kerahasiaan data wajib pajak merupakan prioritas utama. Landasan hukumnya ada di Pasal 34 UU KUP, yang melarang pejabat memberitahukan kepada pihak lain segala sesuatu yang diketahui atau diberitahukan wajib pajak dalam rangka jabatan atau pekerjaannya, dengan pengecualian yang diatur undang-undang.
Pernyataan tersebut merupakan komitmen yang disampaikan DJP. Bagi publik, kejelasan tata kelola tetap bermanfaat: siapa yang boleh mengakses data, untuk tujuan apa, dan bagaimana penggunaannya diawasi. Informasi publik juga belum menguraikan detail teknis AI, seperti jenis data yang dimasukkan, cara model bekerja, atau batas keluarannya, sehingga ruang untuk penjelasan lebih lanjut masih terbuka.
Apa yang bisa disiapkan wajib pajak?
Langkahnya sederhana. Simpan dokumen transaksi, termasuk bukti pembatalan dan retur. Cocokkan pencatatan usaha dengan data di platform sebelum SPT disampaikan. Jika suatu saat diminta klarifikasi, dokumen yang rapi membuat penjelasan lebih singkat dan meyakinkan.
Kembali ke selisih Rp40 juta tadi. Sistem membantu menemukannya dalam hitungan detik, sedangkan dokumen dan pemeriksaan manusia yang menjelaskannya. Keduanya saling melengkapi. Bagi DJP, AI menawarkan kecepatan dan ketajaman membaca risiko. Bagi wajib pajak, yang dibutuhkan adalah kepastian bahwa setiap tanda dari sistem diperiksa dengan cermat dan datanya tetap terlindungi.
Catatan: Uraian tentang Arvita, TCHS, dan pernyataan Dirjen Pajak merujuk pada pemberitaan DDTCNews. Contoh pelaku usaha daring beserta angkanya hanyalah ilustrasi dan bukan gambaran prosedur resmi DJP. Pembahasan mengenai kualitas data, verifikasi, dan tata kelola merupakan analisis penulis berdasarkan sumber yang dicantumkan.
Sumber:
DDTCNews, “DJP Sudah Pakai AI dalam Proses Bisnisnya, Ada Arvita hingga TCHS” (13 Oktober 2026)
Direktorat Jenderal Pajak, Ketentuan Umum dan Tata Cara Perpajakan, Pasal 34