
Warung Ramai, Untung Tipis: Berapa Pajak yang Harus Dibayar Pemiliknya?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
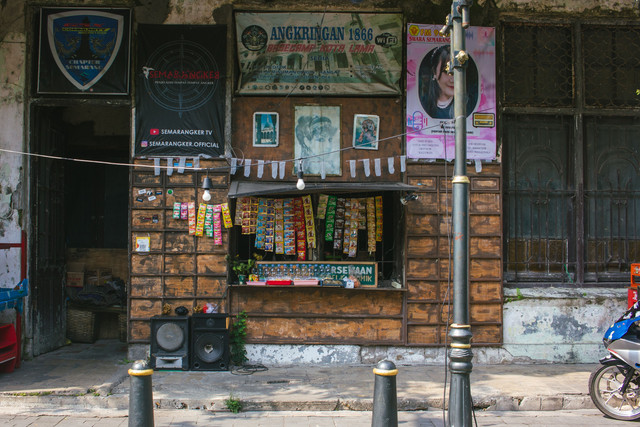
Warung di ujung gang ramai dari pagi sampai malam, tetapi pemiliknya mengaku untungnya tipis. Apakah usaha sekecil itu wajib membayar pajak, dan pajaknya dihitung dari omzet atau dari untung?
Bagi banyak orang, warung adalah tempat belanja kebutuhan sehari-hari. Pemiliknya melayani pembelian kecil-kecilan dan mengandalkan perputaran barang agar usaha tetap berjalan. Uang di laci memang terlihat banyak, tetapi sebagian besar langsung dipakai untuk kulakan stok, listrik, dan ongkos angkut.
Karena itu, urusan pajak sering menimbulkan tanda tanya. Ada yang mengira warung kecil pasti bebas pajak, ada pula yang khawatir harus membayar padahal untungnya belum jelas. Jawabannya bergantung pada omzet dalam setahun, dan aturannya baru saja dipertegas pada 2026.
Apa yang Berubah dalam Aturan Pajak UMKM 2026?
Pemerintah merevisi ketentuan PPh final UMKM lewat PP 20/2026 yang diundangkan pada 22 April 2026. Tarifnya tetap 0,5 persen dari omzet. Perubahan terbesar ada pada masa berlakunya: wajib pajak orang pribadi dan perseroan perorangan kini dapat memakai skema ini tanpa batas waktu selama omzetnya tidak melebihi Rp4,8 miliar setahun. Sebelumnya, pemanfaatannya dibatasi tujuh tahun sejak wajib pajak terdaftar.
Di sisi lain, cakupannya dipersempit. Fasilitas PPh final 0,5 persen kini hanya untuk wajib pajak orang pribadi, perseroan perorangan, dan koperasi, sedangkan CV, firma, dan PT non-perorangan tidak lagi dapat memakainya. Menurut Menteri UMKM, penyesuaian ini dilakukan karena evaluasi menemukan praktik memecah usaha menjadi beberapa badan agar tetap tergolong UMKM. Warung yang dikelola atas nama pribadi termasuk wajib pajak orang pribadi, sehingga tetap dapat memanfaatkan skema ini.
Berapa Omzet Warung yang Bebas Pajak?
Wajib pajak orang pribadi pelaku UMKM tidak dikenai PPh atas omzet sampai Rp500 juta dalam setahun. Ketentuan ini tidak berubah dalam PP 20/2026. Jika dibagi rata, batas tersebut setara sekitar Rp41 juta omzet per bulan.
Namun, bebas pajak bukan berarti bebas kewajiban. DJP mengingatkan bahwa wajib pajak tetap harus melaporkan SPT sesuai ketentuan, termasuk ketika omzetnya masih di bawah Rp500 juta.
Seperti Apa Contoh Hitungannya?
Agar lebih jelas, berikut dua contoh warung milik orang pribadi. Angkanya hanya ilustrasi.
Warung pertama beromzet Rp25 juta per bulan, atau Rp300 juta setahun. Angka ini masih di bawah Rp500 juta, sehingga PPh final yang harus dibayar Rp0. Pemiliknya tetap melaporkan SPT Tahunan.
Warung kedua lebih besar, dengan omzet Rp60 juta per bulan atau Rp720 juta setahun. Pajak 0,5 persen tidak dihitung dari seluruh omzet, melainkan dari bagian yang melebihi Rp500 juta, yaitu Rp220 juta. Hasilnya Rp1,1 juta untuk satu tahun pajak. Pajak baru mulai terutang ketika omzet kumulatif sudah melewati batas tersebut.
Mengapa Omzet Tidak Sama dengan Untung?
PPh final UMKM dihitung dari omzet, bukan dari laba. Skema ini membuat perhitungan lebih sederhana, tetapi artinya pajak tetap muncul pada warung yang margin keuntungannya tipis. Omzet adalah nilai seluruh penjualan, sedangkan untung baru terlihat setelah dikurangi biaya seperti stok barang, listrik, sewa, dan ongkos.
Misalnya, dari setiap penjualan Rp100 ribu, warung hanya menyisakan untung bersih Rp5 ribu. Pada omzet yang sudah melewati batas Rp500 juta, pajak 0,5 persen dari penjualan itu sebesar Rp500, atau sekitar sepersepuluh dari untungnya. Jumlahnya tampak kecil, tetapi tidak ringan bagi usaha bermargin tipis. Karena itu, pemilik warung perlu tahu untung sebenarnya sebelum menyiapkan dana untuk pajak.
Apa yang Perlu Disiapkan Pemilik Warung?
Langkah paling praktis adalah mencatat. Dengan buku sederhana atau aplikasi di ponsel, pemilik warung dapat mencatat penjualan harian, belanja stok, dan biaya rutin. Catatan ini membantu mengetahui posisi omzet terhadap batas Rp500 juta dan Rp4,8 miliar, sekaligus menjadi bahan untuk menjelaskan usaha jika suatu saat diminta klarifikasi.
Memisahkan uang juga penting. Ketika uang usaha dan uang rumah tangga bercampur dalam satu dompet atau rekening, omzet sulit diketahui dengan pasti. Kementerian UMKM sendiri menyatakan akan mengawal pelaksanaan aturan ini lewat edukasi dan pendampingan, termasuk dalam hal pembukuan dan administrasi perpajakan.
Jadi, Apa yang Harus Dipahami?
Kembali ke warung di ujung gang tadi. Ramainya pembeli menunjukkan usaha berjalan, tetapi bukan itu yang menentukan pajak. Yang menentukan adalah omzet dalam setahun: sampai Rp500 juta tidak dikenai PPh, bagian di atasnya dikenai 0,5 persen, dan skema ini berlaku selama omzet tidak melebihi Rp4,8 miliar.
Dengan memahami tiga angka itu dan rajin mencatat, pemilik warung dapat memenuhi kewajiban pajaknya tanpa menebak-nebak dan tanpa mengorbankan modal usaha.
Catatan: Artikel ini bersifat edukatif. Contoh warung dan hitungan hanya ilustrasi, bukan kasus nyata. Ketentuan omzet tidak kena pajak berlaku bagi wajib pajak orang pribadi UMKM yang memenuhi syarat, dan terdapat ketentuan peralihan bagi wajib pajak yang sudah memakai fasilitas sebelumnya. Untuk kondisi usaha masing-masing, rujuk penjelasan resmi DJP atau konsultasikan ke KPP terdekat.
Sumber: