
Pengendalian Persediaan: Salah Menghitung Stok Bisa Berdampak pada Keuntungan
Mahasiswa universitas pamulang
·waktu baca 6 menit


Tulisan dari Diko Erdiansyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
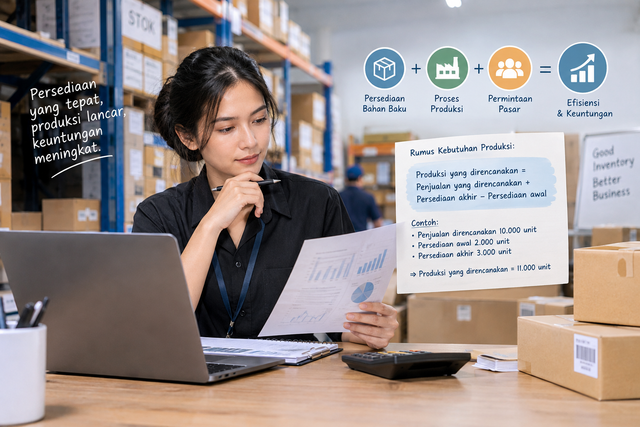
Pengendalian persediaan merupakan bagian penting dalam pengelolaan perusahaan karena berkaitan dengan ketersediaan stok, kelancaran produksi, dan keuntungan usaha. Kesalahan dalam mengatur persediaan dapat menyebabkan penumpukan barang atau kekurangan stok yang berpengaruh terhadap biaya operasional perusahaan. Oleh karena itu, perencanaan produksi perlu dilakukan dengan tepat agar kebutuhan stok dapat disesuaikan dengan target penjualan.
Pengendalian persediaan merupakan bagian penting dalam pengelolaan perusahaan karena berkaitan dengan ketersediaan stok, kelancaran produksi, dan keuntungan usaha. Kesalahan dalam mengatur persediaan dapat menyebabkan penumpukan barang atau kekurangan stok yang berpengaruh terhadap biaya operasional perusahaan. Oleh karena itu, pengendalian persediaan perlu didukung oleh perencanaan produksi dan pengelolaan biaya yang tepat.
Pentingnya Pengendalian Persediaan dalam Menjaga Efisiensi Produksi
Persediaan sering kali dianggap hanya sebagai barang yang disimpan di gudang sebelum dijual atau digunakan dalam proses produksi. Padahal, jika dilihat dari sudut pandang manajemen, persediaan memiliki peran yang lebih luas. Persediaan menjadi penghubung antara proses produksi dan kebutuhan pasar.
Bayangkan sebuah perusahaan makanan yang mengalami peningkatan permintaan menjelang hari raya. Jika perusahaan tidak memiliki persediaan bahan baku yang cukup, proses produksi bisa terlambat dan pesanan konsumen berpotensi tidak terpenuhi. Sebaliknya, jika perusahaan membeli bahan baku dalam jumlah berlebihan tanpa memperhitungkan kebutuhan, sebagian bahan mungkin rusak atau tidak dapat digunakan sebelum masa simpannya berakhir.
Kondisi tersebut menunjukkan bahwa pengelolaan persediaan membutuhkan perencanaan, bukan sekadar keputusan untuk menyimpan barang sebanyak-banyaknya. Perusahaan harus mempertimbangkan kebutuhan produksi, perkiraan penjualan, kemampuan penyimpanan, dan karakteristik bahan yang digunakan.
Menjaga Keseimbangan melalui Kebijakan Persediaan
Salah satu pendekatan yang dibahas dalam anggaran produksi adalah kebijakan stabilitas persediaan. Pendekatan ini mengatur agar perubahan jumlah persediaan berlangsung secara konsisten dari satu periode ke periode berikutnya.
Sebagai contoh, sebuah perusahaan memiliki persediaan awal sebanyak 60.000 unit dan menargetkan persediaan akhir tahun sebesar 40.000 unit. Jika penurunan tersebut dibagi secara merata ke dalam empat triwulan, jumlah persediaan akhir direncanakan berkurang 5.000 unit setiap triwulan. Dengan demikian, persediaan akhir triwulan pertama menjadi 55.000 unit, triwulan kedua 50.000 unit, triwulan ketiga 45.000 unit, dan triwulan keempat 40.000 unit.
Melalui cara tersebut, perusahaan mempunyai gambaran yang lebih jelas mengenai perubahan stok selama satu tahun. Namun, stabilitas persediaan tidak berarti jumlah produksi harus selalu sama. Produksi tetap perlu menyesuaikan rencana penjualan dan persediaan yang tersedia.
Selain pendekatan stabilitas, perusahaan juga dapat menerapkan kebijakan kombinasi dengan tingkat persediaan yang berfluktuasi. Dalam pendekatan ini, perusahaan mempertimbangkan beberapa batasan sekaligus, seperti kemampuan produksi dan target persediaan pada setiap periode.
Pendekatan kombinasi menjadi relevan ketika kebutuhan pasar berubah, tetapi perusahaan tetap ingin menjaga kegiatan produksinya dalam batas yang wajar. Misalnya, ketika permintaan meningkat pada periode tertentu, perusahaan dapat menambah produksi selama masih sesuai dengan kapasitas yang dimiliki. Pada periode dengan permintaan lebih rendah, perusahaan dapat menyesuaikan jumlah produksi agar tidak terjadi penumpukan barang.
Menurut saya, tidak ada satu kebijakan persediaan yang selalu cocok untuk semua perusahaan. Setiap perusahaan memiliki kondisi yang berbeda, sehingga keputusan yang diambil harus mempertimbangkan kebutuhan pasar, karakteristik produk, dan kemampuan operasionalnya.
Menentukan Persediaan Tidak Bisa Dilakukan Sembarangan
Sebelum menentukan jumlah persediaan yang ideal, perusahaan perlu memperhatikan beberapa faktor. Salah satunya adalah ketahanan fisik barang atau bahan yang disimpan. Bahan makanan, obat-obatan, dan produk lain yang mudah rusak tentu membutuhkan perlakuan berbeda dibandingkan barang yang dapat disimpan dalam jangka panjang.
Faktor berikutnya adalah karakteristik penawaran bahan baku. Jika bahan baku mudah diperoleh sepanjang tahun, perusahaan mungkin memiliki keleluasaan untuk mengatur pembelian sesuai kebutuhan. Namun, apabila pasokannya tidak menentu, perusahaan perlu mempertimbangkan ketersediaan cadangan agar proses produksi tidak terganggu.
Selain kedua faktor tersebut, perusahaan juga perlu memahami pola penjualan dan kemampuan penyimpanan yang dimilikinya. Persediaan yang dianggap cukup bagi satu perusahaan belum tentu sesuai untuk perusahaan lain. Karena itu, penentuan stok sebaiknya didasarkan pada perhitungan dan evaluasi kondisi operasional, bukan hanya mengikuti kebiasaan sebelumnya.
Hal ini memperlihatkan bahwa kebijakan persediaan berkaitan erat dengan kemampuan manajemen dalam memperkirakan kebutuhan di masa mendatang. Semakin baik perencanaannya, semakin besar peluang perusahaan untuk menghindari kekurangan maupun kelebihan stok.
Pengendalian Internal untuk Mencegah Kesalahan dan Kehilangan
Perencanaan persediaan yang baik perlu didukung oleh pengendalian internal. Tanpa pengawasan yang memadai, perusahaan dapat mengalami kehilangan barang, pencatatan yang tidak sesuai, hingga penyalahgunaan persediaan.
Pengendalian internal dapat dimulai sejak barang diterima dari pemasok. Jumlah dan jenis barang yang datang perlu diperiksa, kemudian dicocokkan dengan dokumen pemesanan dan faktur. Jika terdapat perbedaan, perusahaan dapat segera melakukan pemeriksaan sebelum barang dicatat sebagai persediaan yang tersedia.
Setelah barang masuk ke gudang, akses penyimpanan juga perlu diatur. Barang sebaiknya ditempatkan pada lokasi yang sesuai dengan karakteristiknya, sedangkan proses keluar-masuk barang harus didukung dokumen yang sah. Perusahaan juga perlu melakukan pencatatan secara rutin agar jumlah stok dalam laporan dapat dibandingkan dengan kondisi fisik di gudang.
Sebagai contoh, apabila catatan menunjukkan terdapat 500 unit barang, tetapi hasil pemeriksaan fisik hanya menemukan 450 unit, perusahaan perlu menelusuri penyebab selisih tersebut. Perbedaan itu bisa terjadi karena kesalahan pencatatan, barang rusak, pengeluaran yang belum tercatat, atau kemungkinan kehilangan.
Dari sini terlihat bahwa pengendalian internal bukan sekadar prosedur administratif. Pengendalian merupakan bagian dari upaya menjaga aset perusahaan sekaligus memastikan informasi persediaan dapat digunakan sebagai dasar pengambilan keputusan.
Laporan Keuangan
Hal lain yang sering dianggap sederhana adalah kesalahan dalam menghitung persediaan akhir. Padahal, kesalahan ini dapat memengaruhi perhitungan biaya produksi, harga pokok penjualan, dan laba perusahaan.
Persediaan akhir pada suatu periode akan menjadi persediaan awal pada periode berikutnya. Artinya, kesalahan pencatatan tidak selalu berhenti pada tahun ketika kesalahan tersebut terjadi, tetapi dapat memengaruhi perhitungan pada periode selanjutnya.
Sebagai ilustrasi, apabila persediaan akhir dicatat lebih rendah daripada jumlah sebenarnya, harga pokok penjualan cenderung tercatat lebih tinggi dan laba periode berjalan dapat terlihat lebih rendah. Sebaliknya, apabila persediaan akhir dicatat terlalu tinggi, harga pokok penjualan cenderung lebih rendah sehingga laba dapat terlihat lebih tinggi daripada kondisi yang sebenarnya, dengan asumsi komponen lain tidak berubah.
Dampaknya bukan hanya berkaitan dengan angka dalam laporan keuangan. Informasi yang keliru juga dapat membuat manajemen salah menilai kinerja perusahaan dan mengambil keputusan yang kurang tepat.
Karena itu, pemeriksaan stok secara berkala dan pencatatan yang teliti merupakan langkah penting untuk menjaga keakuratan laporan. Perusahaan perlu memastikan bahwa angka dalam pembukuan benar-benar mencerminkan kondisi persediaan yang ada.
Anggaran Produksi
Anggaran produksi memiliki peran penting karena menjadi dasar bagi perusahaan untuk mengatur kebutuhan produksi berdasarkan rencana penjualan dan persediaan yang tersedia. Melalui anggaran ini, perusahaan dapat memperkirakan kebutuhan bahan baku, tenaga kerja, penggunaan mesin, peralatan, serta modal yang diperlukan untuk menjalankan kegiatan produksi.
Anggaran produksi juga membantu menghubungkan pekerjaan bagian pemasaran dengan bagian produksi. Bagian pemasaran memiliki gambaran mengenai kebutuhan dan permintaan pasar, sedangkan bagian produksi memahami kapasitas yang dapat dijalankan perusahaan. Keduanya perlu berkoordinasi agar target penjualan tidak melampaui kemampuan produksi dan kegiatan operasional tetap berjalan secara realistis.
Di samping itu, anggaran produksi dapat digunakan sebagai alat pengawasan. Perusahaan dapat membandingkan rencana dengan realisasi produksi, memantau jumlah barang yang dihasilkan, serta mengevaluasi apakah penggunaan bahan baku dan sumber daya sudah sesuai dengan kebutuhan.
Apabila ditemukan perbedaan antara anggaran dan realisasi, perusahaan dapat mencari penyebabnya dan menentukan langkah perbaikan. Dengan begitu, anggaran produksi tidak hanya menjadi dokumen perencanaan, tetapi juga menjadi pedoman untuk mengevaluasi pelaksanaan kegiatan operasional.
Oleh: Diko Erdiansyah
Mahasiswa Universitas Pamulang