
BI Rate Naik ke 6 Persen, Menyelamatkan Rupiah atau Mengorbankan Pertumbuhan?
Mahasiswa Program Studi Manajemen S-1 Fakultas Ekonomi dan Bisnis Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Ditari Nur Aeni tidak mewakili pandangan dari redaksi kumparan
Oleh : Ditari Nur'Aeni (Mahasiswa Program Studi Manajemen Program Sarjana, Universitas Pamulang)
 Perbesar
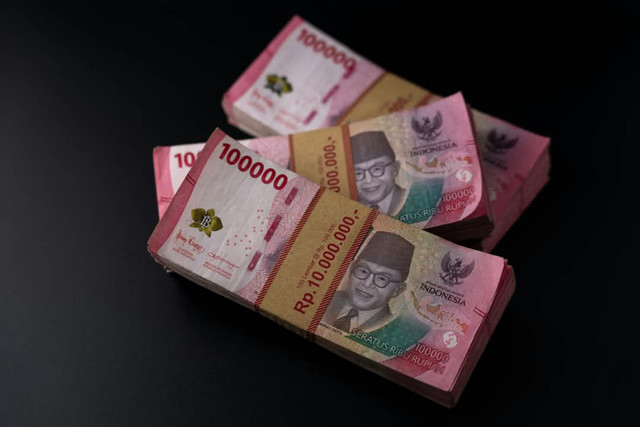
Kalau kamu sempat mengecek kurs dolar beberapa hari ini, angkanya mungkin bikin kaget. Pada 17 November 2026, satu dolar Amerika Serikat dihargai Rp18.245. Sehari sebelumnya, rupiah bahkan ditutup di Rp18.258, penutupan terlemah sepanjang sejarah. Di tengah kabar itu, Bank Indonesia (BI) mengambil keputusan yang langsung jadi bahan obrolan para pengamat, yaitu menaikkan BI Rate sebesar 25 basis poin menjadi 6 persen. Aku jadi penasaran, sebenarnya BI sedang menyelamatkan rupiah atau malah mengorbankan pertumbuhan ekonomi?
Biar nyambung, aku jelaskan dulu. BI Rate adalah suku bunga acuan yang menjadi patokan arah bunga di seluruh perekonomian. Ini sudah kenaikan ketiga sepanjang 2026, setelah Mei dan Juni. Kalau ditotal, BI Rate sudah naik dari 4,75 persen di awal tahun menjadi 6 persen sekarang. Alasan resminya, menurut BI, adalah memperkuat stabilisasi rupiah di tengah ketidakpastian global dan menjaga inflasi tetap dalam sasaran 2,5 plus minus 1 persen.
Kenapa Bunga Naik Bisa Menahan Rupiah?
Logikanya mirip dengan memilih tempat menabung. Kalau bunga di Indonesia naik, aset berbunga rupiah jadi lebih menarik bagi investor, termasuk investor asing. Dana yang tadinya mau lari ke dolar bisa bertahan, dan tekanan terhadap rupiah berkurang. Analis Ronny P Sasmita menyebut kenaikan BI Rate memang efektif menahan tekanan rupiah dengan cara itu. BI juga memperkuat kebijakan lain, misalnya insentif untuk instrumen lindung nilai DNDF supaya aliran modal asing lebih tertarik masuk.
Di sisi lain, BI punya bantalan. Cadangan devisa akhir Oktober 2026 tercatat 146,8 miliar dolar AS, cukup untuk membiayai sekitar 5,3 bulan impor, jauh di atas standar kecukupan internasional sekitar 3 bulan. Ekonom Bloomberg Economics juga menilai pasar sebenarnya sudah menyesuaikan ekspektasi setelah BI menahan bunga pada Oktober, sehingga keputusan ini tidak terlalu mengejutkan.
Tapi Ada Harga yang Harus Dibayar
Nah, di sinilah teori kuliah ekonomi makro terasa nyata. Dalam model IS-LM, kebijakan moneter yang mengetat menggeser kurva LM ke kiri, dimana suku bunga naik, investasi turun, lalu output atau PDB ikut tertekan. Pertanyaannya, apakah itu benar-benar terjadi?
Data kredit Oktober memberi gambaran awal. Kredit konsumsi hanya tumbuh 4,73 persen secara tahunan, sementara kredit investasi masih tumbuh 21,32 persen. Artinya, permintaan rumah tangga memang belum sekuat dunia usaha. Pengamat ekonomi Universitas Andalas, Syafruddin Karimi, mengingatkan bahwa kenaikan BI Rate paling cepat menekan keluarga yang punya cicilan dengan bunga mengambang (floating), karena angsuran bisa naik setelah masa peninjauan kontrak berakhir. Dalam jangka panjang, kredit mahal juga bisa menghambat usaha kecil, dan perekrutan pekerja melemah ketika perusahaan menunda ekspansi.
Meski begitu, dampaknya tidak instan. Kajian BI Institute tentang transmisi kebijakan moneter menyimpulkan bahwa penerusan kebijakan moneter ke suku bunga komersial cenderung lamban dan asimetris. Pemberi kredit lebih cepat meneruskan pelonggaran suku bunga daripada pengetatannya. Jadi, perlambatan yang dalam belum bisa disimpulkan hanya dari satu keputusan, tetapi sangat bergantung pada berapa lama bunga tinggi bertahan.
Menyelamatkan Rupiah atau Mengorbankan Pertumbuhan?
Menurutku, jawabannya bukan salah satu, BI sedang berada di posisi yang serba salah. Kalau rupiah dibiarkan terus melemah, harga barang impor naik, beban utang dalam dolar membengkak, dan kepercayaan investor goyah. Kalau bunga dinaikkan terlalu agresif, konsumsi dan investasi ikut melambat. Ekonom Permata Bank bahkan memperkirakan BI masih punya ruang menaikkan BI Rate hingga 6,5 persen pada 2027.
Yang membuatku berpikir, akar masalahnya ternyata bukan hanya soal bunga. Permata Institute for Economic Research memproyeksikan defisit transaksi berjalan melebar dari 0,09 persen PDB pada 2025 menjadi 1,76 persen pada 2026, dan 2,73 persen pada 2027. Ronny Sasmita pun mengingatkan bahwa suku bunga bukan satu-satunya penyelamat rupiah. Intervensi valas, penguatan investasi langsung, neraca perdagangan yang sehat, dan kredibilitas kebijakan fiskal sama pentingnya. Kalau tidak, stabilitas rupiah akan terus bergantung pada bunga tinggi.
Sebagai mahasiswa Manajemen yang kelak bekerja di dunia usaha, aku jadi lebih sadar bahwa keputusan di ruang rapat bank sentral berujung ke hal-hal yang dekat dengan kita: cicilan, harga barang, dan kesempatan kerja. Bagi yang punya cicilan atau berencana mengajukan kredit, ini saat yang baik untuk mengecek skema bunga yang dipakai. Dan bagi pembuat kebijakan, tantangannya jelas: menjaga rupiah tanpa membuat roda ekonomi terlalu lambat.
Pada akhirnya, kenaikan BI Rate ke 6 persen ibarat obat. Dosisnya perlu tepat, dan sebaiknya tidak dijadikan satu-satunya pengobatan.