
Kemana Dana SAL Mengalir?
Dosen STIES Mitra Karya Bekasi dan Pelaku Usaha
·waktu baca 5 menit


Tulisan dari Dr Eko Setiobudi, SE, ME tidak mewakili pandangan dari redaksi kumparan
 Perbesar
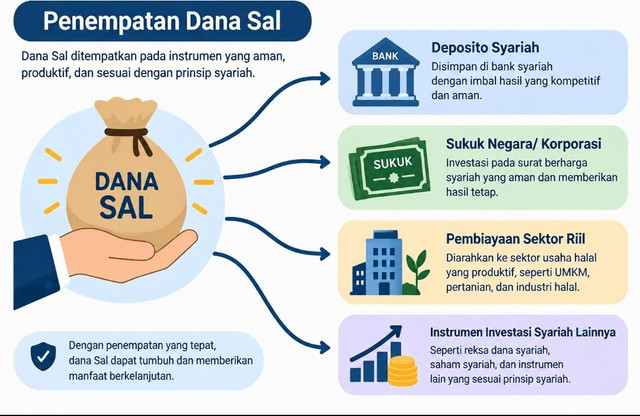
Pemerintah melalui Kementerian Keuangan RI kembali mengambil kebikakan untuk memperpanjang penempatan Saldo Anggaran Lebih (SAL) di perbankan hingga Juli 2027. Hal ini disampaikan oleh Wakil Menteri Keuangan Juda Agung yang menyebutkan bahwa nilai dana yang akan dipertahankan untuk ditempatkan di perbankan mencapai Rp 200 triliun.
Keputusan ini sekaligus meneruskan kebijakan Menteri Keuangan yang lama yakni Purbaya yang juga mengambil keputusan yang sama pada tahun 2025. Tentunya bertujuan untuk menambah likuiditas pada bank-bank Himbara dan kredit dapat bergerak lebih cepat.
Sebelum melakukan analisa lebih jauh terkait keputusan ini, alangkah baiknya kita melakukan analisa terlebih dahulu terkait dengan keputusan yang sama pada September tahun 2025, yang juga menempatkan Rp200 triliun di lima bank, yakni Bank Mandiri, BRI, BNI, BTN dan BSI.
Berdasarkan pada Data Kementerian Keuangan per 30 September 2025 menunjukkan bahwa dari Rp200 triliun tersebut, telah dilaporkan penyaluran kredit sebesar Rp112,4 triliun, atau sekitar 56 persen. Rinciannya adalah Mandiri Rp40,6 triliun, BRI Rp33,9 triliun, BNI Rp27,6 triliun, BTN Rp4,8 triliun dan BSI Rp5,5 triliun.
Angka tersebut menunjukkan bahwa sebagian dana memang telah dikaitkan dengan ekspansi kredit. Namun satu hal yang perlu digarisbawahi dan ditegaskan bahwa angka Rp112,4 triliun kredit tersebut, tidak berarti bahwa Rp112,4 triliun uang SAL dapat ditelusuri secara langsung ke rekening-rekening debitur tertentu. Karena penempatan SAL pada dasarnya untuk memperkuat basis likuiditas bank. Dan setelah dana tersebut masuk ke neraca bank, maka bercampur dengan sumber pendanaan lainnya dan kemudian digunakan dalam aktivitas intermediasi perbankan.
Dengan demikian, istilah yang lebih tepat digunakan adalah kredit yang didukung oleh tambahan likuiditas, bukan kredit yang secara literal “berisi uang SAL”. Hal ini penting agar masyarakat tidak salah memahami keputusan tersebut. Namun angka Rp112,4 triliun memang menunjukkan bahwa sebagian dana memang telah dikaitkan dengan ekspansi kredit.
Saat ini Kementerian Keuangan kembali melanjutkan kebijakan tersebut. Dalam konteks keputusan lanjutan ini, tugas pemerintah melalui Kementerian Keuangan bukan semata untuk menambah likuiditas bank, tetapi harus lebuh jauh adalah bagaimana Kementerian Keuangan bisa memastikan bahwa tambahan likuiditas tersebut menghasilkan aktivitas ekonomi yang nyata. Artinya fokus pada kegiatan ekonomi produktif sebagai bagian untuk meningkatkan nilai tambah perekonomian nasional.
Untuk itu, kita bisa melihatnya dari beberapa indikator.
Pertama, kredit mengalir kemana. Bank BRI, menjelaskan bahwa tambahan likuiditas SAL akan digunakan untuk memperkuat penyaluran kredit berkualitas, khususnya kepada sektor riil dan UMKM. Hingga kuartal II/2026, portofolio kredit UMKM BRI mencapai Rp1.235,4 triliun, tumbuh 8,6 persen secara tahunan.
Bank Mandiri juga menyatakan tambahan likuiditas tersebut memberi ruang untuk pembiayaan sektor-sektor produktif yang mendukung daya saing ekspor dan penciptaan lapangan kerja.
Sementara itu, Bank BTN menunjukkan pola yang berbeda. Dana pemerintah yang ditempatkan di BTN banyak berkaitan dengan ekosistem perumahan. Pada akhir Oktober 2025, BTN melaporkan penyaluran Rp23,28 triliun dari penempatan dana pemerintah Rp25 triliun, terutama ke sektor perumahan, termasuk developer dan KPR, serta sektor terkait seperti kesehatan, pendidikan, perdagangan dan manufaktur. Pada 2026, pola pembiayaan perumahan BTN semakin terlihat. Hingga September 2026, BTN telah menyalurkan Rp7,4 triliun Kredit Program Perumahan (KPP), terdiri dari Rp5,4 triliun untuk sisi pasokan dan Rp2 triliun untuk sisi permintaan.
Berdasarkan pada data tersebut di atas, aliran likuiditas yang diperkuat oleh kebijakan Kementerian Keuangan tersebut telah masuk kedalam berbagai kanal kredit, seperti UMKM, perdagangan, manufaktur, konstruksi, perumahan, pertanian, hingga sektor-sektor pendukung lainnya.
Kedua, pertumbuhan kredit ini apakah memiliki arti bahwa tujuan penempatan dana SAL sudah berhasil. Bagaimanapun pertumbuhan kredit perbankan memiliki banyak sumber lain dan tidak seluruh pertumbuhan kredit tersebut dapat diklaim sebagai hasil langsung dari penempatan SAL.
Data September 2026 menunjukkan kredit bank Himbara memang tumbuh cukup tinggi. Kredit BNI secara bank-only tumbuh 27,14 persen menjadi Rp977,17 triliun, Mandiri tumbuh 17,6 persen menjadi Rp1.592 triliun, BTN tumbuh 13,26 persen menjadi Rp368,41 triliun, sedangkan kredit BRI hingga Juli 2026 tumbuh 14,48 persen menjadi Rp1.450,62 triliun. Tetapi angka tersebut adalah total pertumbuhan kredit bank, bukan angka kredit yang secara khusus berasal dari SAL.
Berangkat dari dua indikator tersebut di atas, maka melakukan evaluasi dan analisis kebijakan terkait dengan penempatan dana SAL menjadi cukup rumit Sampai saat ini kita masih cukup kesulitan untuk mengukur dampak tambahan likuiditas SAL, dan berapa sektor usaha (industri maupun UMKM) yang memang tumbuh tanpa adanya SAL. Dengan demikian, tanpa adanya pemisahan sumber likuiditas yang jelas dan terukur, mengambil kesimpulan bahwa pertumbuhan kredit perbankan adalah dampak keberhasilan kebijakan SAL menjadi kesimpulan yang terlalu dini dan penuh resiko keuangan.
Terlepas dari itu, tambahan likuiditas perbankan bukan menjadi ukuran tunggal bagi dunia usaha untuk mengajukan kredit perbankan. Kebutuhan penambahan kapasitan produksi, ekspansi usaha dan arah prospek kegiatan usaha adalah variabel utama yang masih menjadi keputusan penambahan kredit atau tidak.
Artinya jika permintaan masyarakat lemah, penjualan perusahaan stagnan, ketidakpastian tinggi, dan dunia usaha menunda ekspansi, maka tambahan likuiditas di bank tidak otomatis menghasilkan investasi baru. Kritik ini juga pernah disampaikan ekonom CORE Yusuf Rendy Manilet. Menurutnya, persoalan kredit tidak semata-mata berada pada sisi suplai likuiditas, tetapi juga lemahnya permintaan kredit. Tambahan likuiditas dalam kondisi tersebut berpotensi menjadi idle liquidity atau masuk ke instrumen yang lebih aman.
Dengan demikian, jika kita mau menelisik lebih dalam masalah ekonomi Indonesia sebenarnya bukan semata-mata kekurangan uang di bank, tetapi kekurangan proyek dan permintaan yang cukup kuat untuk menyerap uang tersebut menjadi kegiatan produktif.