
Artificial Intelligence dalam Dunia Audit: Membantu Auditor atau Justru Mengancam Independensi?

Mahasiswa akuntansi perpajakan di Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Elsya Yunita tidak mewakili pandangan dari redaksi kumparan
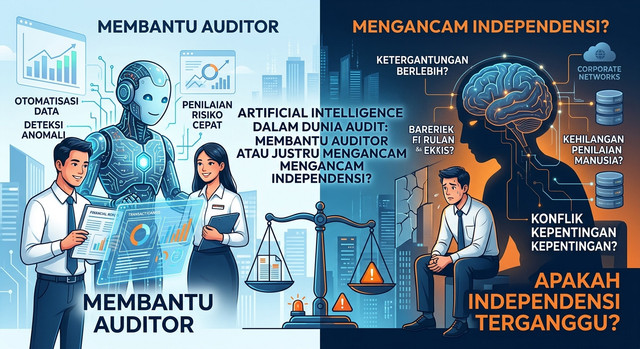
AI atau Perkembangan teknologi Artificial Intelligence telah membawa perubahan besar dalam berbagai bidang pekerjaan, termasuk akuntansi dan auditing. Jika sebelumnya auditor harus memeriksa dokumen dan transaksi keuangan secara manual, kini AI dapat membantu menganalisis data dalam jumlah besar, mengidentifikasi transaksi yang tidak wajar, serta menemukan pola yang berpotensi menunjukkan adanya kecurangan. Kehadiran teknologi ini tentu memberikan peluang untuk membuat proses audit menjadi lebih cepat dan efisien. Namun, di balik kemudahan tersebut, muncul pertanyaan penting: apakah penggunaan AI benar-benar dapat meningkatkan kualitas audit, atau justru menimbulkan risiko baru?
 Perbesar
Pandangan saya tentang Artificial Intelligence (AI)
Menurut saya, Artificial Intelligence (AI) merupakan alat yang dapat mendukung pekerjaan auditor, tetapi bukan pengganti kemampuan berpikir kritis dan tanggung jawab profesional manusia. Teknologi dapat mengolah data dengan cepat, tetapi hasil analisisnya tetap bergantung pada kualitas data, ketepatan sistem, dan cara penggunaannya. Apabila data yang dimasukkan tidak lengkap atau mengandung kesalahan, hasil analisis AI juga berpotensi menyesatkan. Oleh karena itu, auditor tidak seharusnya menerima seluruh hasil yang diberikan AI tanpa melakukan pemeriksaan dan verifikasi lebih lanjut.
Salah satu manfaat utama AI dalam audit adalah kemampuannya membantu auditor memeriksa transaksi dalam jumlah besar. Misalnya, dalam pemeriksaan laporan keuangan suatu perusahaan, AI dapat membantu mengidentifikasi transaksi dengan nilai tidak biasa, pencatatan berulang, atau pola transaksi yang berbeda dari kebiasaan. Hal ini memungkinkan auditor untuk lebih fokus pada transaksi yang memiliki risiko tinggi. Akan tetapi, transaksi yang terlihat tidak wajar belum tentu merupakan kecurangan. Auditor tetap harus mengumpulkan bukti yang cukup, memahami latar belakang transaksi, dan menentukan apakah terdapat kesalahan atau penyimpangan yang benar-benar terjadi.
Selain itu, penggunaan AI juga menimbulkan tantangan terkait keamanan data dan tanggung jawab auditor. Dalam proses audit, terdapat berbagai informasi yang bersifat rahasia, seperti data keuangan, informasi nasabah, dan dokumen internal perusahaan. Penggunaan sistem AI yang tidak memiliki pengamanan memadai dapat meningkatkan risiko kebocoran informasi. Di sisi lain, apabila auditor terlalu bergantung pada hasil analisis teknologi, terdapat kemungkinan bahwa kesalahan sistem atau hasil yang tidak akurat tidak terdeteksi. Karena itu, penggunaan AI harus disertai pengendalian akses, perlindungan data, dan pengawasan manusia yang memadai.
Menurut saya, tantangan terbesar bukanlah memilih antara menggunakan AI atau mempertahankan metode audit konvensional, melainkan bagaimana menggabungkan teknologi dengan kompetensi profesional auditor. Auditor perlu meningkatkan pemahaman mengenai teknologi, analisis data, dan risiko keamanan informasi. Pada saat yang sama, prinsip independensi, integritas, objektivitas, dan skeptisisme profesional harus tetap menjadi dasar dalam setiap pemeriksaan. AI boleh membantu memberikan analisis, tetapi keputusan akhir mengenai kesimpulan audit tetap harus didasarkan pada bukti yang memadai dan pertimbangan profesional yang dapat dipertanggungjawabkan.
Pada akhirnya, perkembangan AI seharusnya dipandang sebagai kesempatan untuk meningkatkan kualitas audit, bukan sebagai alasan untuk mengurangi peran manusia. Teknologi dapat membantu pekerjaan menjadi lebih cepat, tetapi kecepatan tidak selalu menjamin ketepatan. Audit yang berkualitas bukan hanya tentang seberapa banyak data yang dapat diperiksa dalam waktu singkat, melainkan juga tentang seberapa akurat kesimpulan yang dihasilkan dan seberapa besar kepercayaan publik terhadap hasil pemeriksaan tersebut. Oleh sebab itu, masa depan auditing akan sangat bergantung pada kemampuan auditor untuk memanfaatkan AI secara bijak tanpa mengabaikan tanggung jawab profesionalnya.