
Surat Berharga vs Transaksi Digital
Mahasiswi Ilmu Hukum S1 Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Emi Zahara tidak mewakili pandangan dari redaksi kumparan
 Perbesar
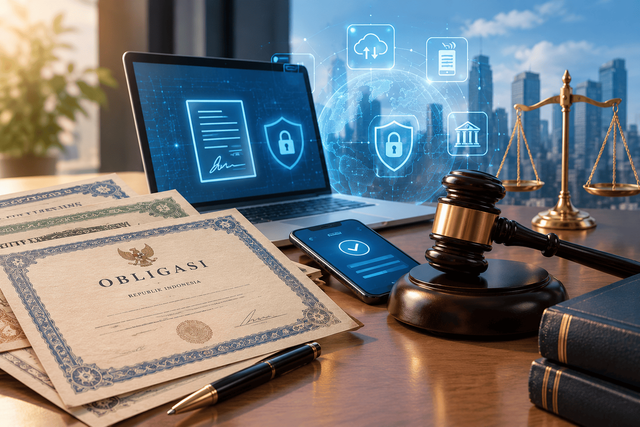
Perkembangan teknologi telah mengubah cara manusia melakukan transaksi. Jika dahulu pembayaran dalam kegiatan bisnis identik dengan uang tunai, cek, atau bilyet giro, sekarang transaksi dapat dilakukan hanya melalui telepon genggam. Transfer bank, mobile banking, internet banking, hingga pembayaran berbasis kode QR membuat proses pembayaran menjadi semakin cepat dan sederhana.
Perubahan tersebut tentu membawa banyak kemudahan bagi dunia usaha. Pelaku bisnis tidak lagi harus selalu membawa uang tunai atau menyerahkan dokumen secara langsung untuk melakukan pembayaran. Dalam hitungan detik, transaksi dapat dilakukan dari tempat yang berbeda. Bank Indonesia sendiri mencatat bahwa digitalisasi sistem pembayaran terus berkembang dan menjadi bagian penting dari ekosistem ekonomi dan keuangan digital nasional.
Namun, perkembangan pembayaran digital menimbulkan satu pertanyaan yang menarik: di tengah transaksi yang semakin cepat dan praktis, apakah surat berharga masih memiliki tempat dalam dunia bisnis?
Pertanyaan ini penting karena surat berharga pada dasarnya tidak hanya berkaitan dengan alat pembayaran. Di dalamnya terdapat hubungan hukum antara pihak yang menerbitkan, menerima, dan menggunakan instrumen tersebut. Artinya, aspek kepastian hukum tetap menjadi sesuatu yang tidak dapat begitu saja ditinggalkan hanya karena teknologi menawarkan kepraktisan.
Dalam praktiknya, masyarakat mengenal berbagai instrumen seperti cek dan bilyet giro. Akan tetapi, keduanya perlu dipahami secara tepat. Bank Indonesia menjelaskan bahwa bilyet giro merupakan perintah dari penarik kepada bank untuk melakukan pemindahbukuan sejumlah dana kepada rekening penerima. Bilyet giro juga bukan instrumen yang dapat dicairkan secara tunai dan tidak dapat dipindahtangankan.
Hal tersebut menunjukkan bahwa instrumen pembayaran memiliki karakter dan konsekuensi hukum masing-masing. Bagi pelaku usaha, pemahaman terhadap karakter tersebut penting karena kesalahan dalam menggunakan instrumen pembayaran dapat menimbulkan persoalan di kemudian hari.
Di sisi lain, transaksi digital menawarkan sesuatu yang sangat dibutuhkan oleh dunia usaha saat ini, yaitu kecepatan. Pelaku usaha dapat menerima pembayaran tanpa harus menunggu dokumen fisik berpindah dari satu tangan ke tangan lainnya. Bank Indonesia melalui pengembangan BI-FAST bahkan menempatkan kecepatan, kemudahan, keamanan, dan keandalan sebagai bagian dari arah pengembangan sistem pembayaran ritel nasional.
Kepraktisan inilah yang membuat pembayaran digital semakin menarik bagi masyarakat dan pelaku usaha. Namun, kepraktisan tidak seharusnya dipahami sebagai satu-satunya ukuran dalam menentukan baik atau buruknya suatu instrumen transaksi.
Dalam hubungan bisnis, persoalan yang tidak kalah penting adalah kepastian. Ketika terjadi sengketa, para pihak membutuhkan bukti yang dapat menunjukkan apakah suatu transaksi benar-benar terjadi, siapa yang melakukan pembayaran, berapa jumlahnya, kapan transaksi dilakukan, dan apa kewajiban masing-masing pihak.
Pada titik inilah hukum memiliki peran penting. Digitalisasi tidak seharusnya membuat kebutuhan terhadap kepastian hukum menjadi semakin kecil. Justru semakin banyak transaksi dilakukan secara digital, semakin penting pula sistem hukum mampu memberikan perlindungan terhadap para pihak.
Perubahan tersebut sebenarnya sudah terlihat dalam kebijakan Bank Indonesia. Pengaturan sistem pembayaran tidak lagi hanya berbicara mengenai instrumen konvensional. Dalam Peraturan Anggota Dewan Gubernur Nomor 32 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran, Bank Indonesia memasukkan berbagai bentuk akses terhadap sumber dana, termasuk perintah transfer, uang elektronik, kartu, cek, dan bilyet giro, sekaligus mengatur kanal pembayaran yang menggunakan teknologi seperti QR code, NFC, serta kanal berbasis mobile dan internet.
Artinya, perkembangan teknologi tidak serta-merta menghapus instrumen yang sudah ada. Sistem pembayaran justru berkembang dengan berbagai pilihan yang memiliki fungsi dan karakteristik berbeda.
Bagi dunia bisnis, kondisi ini seharusnya tidak dilihat sebagai pertarungan antara surat berharga melawan pembayaran digital. Yang lebih penting adalah bagaimana setiap instrumen digunakan sesuai dengan kebutuhan dan risiko transaksi.
Transaksi dengan nilai kecil dan dilakukan secara rutin mungkin lebih praktis menggunakan pembayaran digital. Sementara dalam transaksi tertentu yang membutuhkan mekanisme pembayaran, dokumentasi, atau hubungan hukum yang lebih spesifik, instrumen tertentu tetap dapat memiliki fungsi tersendiri.
Masalahnya, masyarakat sering kali melihat kemudahan transaksi tanpa memperhatikan konsekuensi hukumnya. Selama uang telah berpindah, transaksi dianggap selesai. Padahal, transaksi bisnis tidak selalu berhenti pada perpindahan uang. Ada kewajiban, bukti, risiko, dan kemungkinan sengketa yang perlu dipertimbangkan.
Karena itu, digitalisasi seharusnya tidak hanya mengejar transaksi yang cepat. Sistem pembayaran juga perlu memastikan bahwa pengguna memahami hak dan kewajibannya serta memiliki perlindungan ketika terjadi kesalahan, penyalahgunaan, atau perselisihan.
Bagi pelaku usaha, pemilihan instrumen pembayaran pada akhirnya merupakan bagian dari manajemen risiko. Kepraktisan memang penting, tetapi keamanan dan kepastian hukum tidak boleh diabaikan. Sebaliknya, kepastian hukum juga tidak seharusnya diwujudkan melalui prosedur yang justru membuat transaksi menjadi terlalu rumit.
Menurut saya, tantangan terbesar bukanlah menentukan apakah surat berharga harus dipertahankan atau ditinggalkan. Tantangannya adalah bagaimana hukum mampu mengikuti perubahan cara masyarakat bertransaksi tanpa kehilangan fungsi dasarnya sebagai pemberi kepastian dan perlindungan.
Digitalisasi telah mengubah cara kita melakukan bisnis. Namun satu hal yang tidak berubah adalah kebutuhan manusia terhadap kepercayaan. Dalam transaksi bisnis, kepercayaan tidak cukup hanya dibangun melalui kecepatan dan kemudahan. Kepercayaan juga membutuhkan aturan yang jelas, bukti yang dapat dipertanggungjawabkan, serta mekanisme penyelesaian ketika terjadi masalah.
Pada akhirnya, masa depan surat berharga tidak semata-mata ditentukan oleh apakah masyarakat masih menggunakan kertas atau tidak. Masa depannya akan ditentukan oleh seberapa mampu sistem hukum dan sistem pembayaran beradaptasi dengan kebutuhan bisnis yang terus berubah.
Teknologi boleh membuat transaksi menjadi lebih cepat, tetapi hukum tetap dibutuhkan agar kecepatan tersebut tidak mengorbankan kepastian.