
Rapor Merah Ekonomi Prabowo: Ajang Perjudian Kredibilitas
Analis ISEI & Perbanas Institute
·waktu baca 8 menit


Tulisan dari Jonathan Ersten Herawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
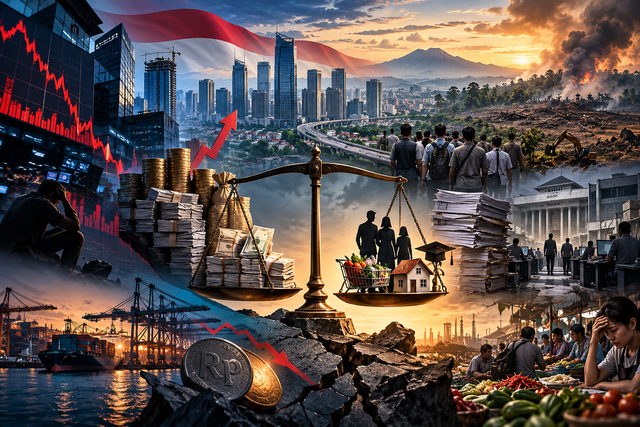
Dua tahun Pemerintah menjadi momentum penting untuk mengevaluasi arah perekonomian Indonesia. Di tengah ketidakpastian global, ekonomi Indonesia masih mampu mempertahankan pertumbuhan di atas 5 persen. Namun, pertumbuhan tersebut menyisakan persoalan mendasar: melemahnya daya beli kelas menengah, meningkatnya tekanan fiskal, merosotnya kepercayaan pasar keuangan, serta menurunnya daya saing dunia usaha.
Persoalan ekonomi Indonesia hari ini bukan sekadar bagaimana mencapai pertumbuhan 6 persen, melainkan bagaimana menjaga kredibilitas kebijakan di tengah semakin terbatasnya ruang fiskal dan meningkatnya risiko global. Sebab, pertumbuhan yang tidak disertai peningkatan produktivitas, pendapatan masyarakat, dan kepercayaan investor akan sulit dipertahankan dalam jangka panjang.
Pemerintah telah meluncurkan berbagai program prioritas, mulai dari Makan Bergizi Gratis (MBG), Koperasi Desa Merah Putih (KDMP), hilirisasi, hingga pembentukan Danantara. Tujuannya tentu patut diapresiasi. Namun, besarnya ambisi pembangunan harus diikuti kesiapan fiskal, tata kelola, dan kemampuan menciptakan nilai tambah ekonomi.
Asumsi Makro: Antara Optimisme dan Realitas
Perbedaan antara asumsi makroekonomi Pemerintah dan penulis menunjukkan semakin besarnya tantangan ekonomi Indonesia. Pemerintah menargetkan pertumbuhan sebesar 5,4 persen pada 2026 dan meningkat menjadi 6 persen pada 2027. Namun, penulis memperkirakan pertumbuhan hanya berada pada kisaran 4,98–5,25 persen pada 2026 dan 4,86–5,17 persen pada 2027 bahkan berpotensi mengalami penurunan hingga 4,51% apabila Kebijakan Led-State Growth gagal. Kesenjangan tersebut menunjukkan bahwa target pemerintah membutuhkan akselerasi investasi dan produktivitas yang jauh lebih kuat.
Dari sisi inflasi, Pemerintah mengasumsikan 2,5 persen pada 2026 dan 2027, sementara penulis berada pada kisaran 2,8–3,3 persen dan 2,9–3,4 persen. Tekanan harga energi, biaya produksi, dan pelemahan rupiah berpotensi memperberat daya beli masyarakat.
Nilai tukar juga menjadi tantangan. Pemerintah mengasumsikan rupiah sebesar Rp16.500 per dolar AS pada 2026 dan Rp17.500 pada 2027. Sebaliknya, penulis memperkirakan rupiah berada pada kisaran Rp17.700–Rp18.300 pada 2026 dan Rp18.000–Rp18.600 pada 2027 dalam skenario yang terburuk proyeksi penulis memperkirakan terbuka peluang pelemahan hingga Rp20.000 apabila hot money tidak dijaga dan tren PMA yang terus melemah. Pelemahan ini akan meningkatkan biaya impor bahan baku, barang modal, dan kewajiban valuta asing dunia usaha.
Sementara itu, Pemerintah menargetkan defisit fiskal sebesar 2,68 persen terhadap PDB pada 2026 dan 2,40 persen pada 2027. Penulis justru memperkirakan defisit mencapai 2,86 persen dan meningkat menjadi 2,93 persen pada tahun 2027. Hal ini mencerminkan semakin terbatasnya ruang fiskal akibat besarnya kebutuhan belanja dan pembayaran kewajiban utang dan bunga utang yang akan membebani 30% ruang APBN Tahun 2027.
Perbedaan tersebut menegaskan bahwa persoalan utama bukan sekadar menetapkan target pertumbuhan yang ambisius, melainkan memastikan kredibilitas kebijakan dan kemampuan ekonomi untuk mencapainya.
Delapan Rapor Merah Ekonomi
Pertama, keberlanjutan dan kredibilitas fiskal semakin dipertanyakan. Peningkatan kebutuhan pembayaran pokok dan bunga utang, besarnya belanja prioritas, serta keterbatasan penerimaan negara semakin mempersempit ruang fiskal. Ukuran keberlanjutan fiskal tidak cukup hanya melihat defisit terhadap PDB, tetapi juga Debt Service Ratio, beban bunga utang terhadap penerimaan, dan kemampuan membiayai kegiatan produktif.
Masalah menjadi semakin serius ketika belanja negara tidak menghasilkan nilai tambah yang sebanding. Setiap rupiah APBN semestinya menciptakan efek pengganda terhadap produksi, investasi, dan kesempatan kerja. Tanpa evaluasi manfaat yang terukur, ekspansi belanja berpotensi menjadi beban fiskal berkepanjangan.
Kedua, kelas menengah mengalami tekanan daya beli yang semakin besar. Berdasarkan angka dalam bahan kajian, jumlah kelas menengah diperkirakan menyusut dari sekitar 60,8 juta orang atau 23 persen penduduk menjadi 46,7 juta orang atau 16,6 persen pada 2025. Perbandingan tersebut mengindikasikan penurunan sekitar 14 juta orang, meskipun konsistensi tahun acuan dan definisinya perlu diperhatikan.
Kondisi ini mencerminkan pergeseran dari fenomena Makan Tabungan (ManTab) menuju Makan Utang (Matang). Ketika pendapatan tidak mampu mengimbangi biaya hidup, masyarakat mula-mula menguras tabungan untuk mempertahankan konsumsi. Ketika simpanan menipis, sebagian rumah tangga mulai mengandalkan pinjaman.
Dalam jangka panjang, konsumsi berbasis utang justru mempersempit kemampuan belanja karena pendapatan harus dialokasikan untuk membayar cicilan dan bunga. Padahal, kelas menengah merupakan fondasi konsumsi domestik, tabungan nasional, dan permintaan produk industri.
Ketiga, kredibilitas pasar modal Indonesia menghadapi ujian serius. MSCI telah membuka konsultasi mengenai potensi perubahan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market. Risiko tersebut terutama berkaitan dengan transparansi kepemilikan, kualitas tata kelola, dan integritas mekanisme perdagangan.
IHSG telah mengalami pelemahan sekitar 32–33 persen dan bergerak menuju level 4.900-an, mendekati posisi nominal indeks pada 2013. Perdagangan juga dilaporkan beberapa kali mengalami trading halt pada 2026.
Pelemahan pasar modal bukan sekadar persoalan investor saham. Dampaknya dapat menjalar kepada dana pensiun, perusahaan asuransi, reksa dana, dan kemampuan korporasi memperoleh pembiayaan. Jika tidak segera ditangani, krisis kepercayaan pasar modal dapat berubah menjadi persoalan sektor riil dan stabilitas sistem keuangan.
Keempat, pelemahan rupiah meningkatkan tekanan terhadap perekonomian. Rupiah mengalami depresiasi sekitar 7–8 persen secara year-to-date hingga akhir 19 Oktober 2026. Kurs pada 19 Oktober tercatat sekitar Rp18.017 per dolar AS, jauh dari asumsi APBN 2026 yang dibuat Pemerintah.
Pelemahan tersebut meningkatkan biaya impor bahan baku, barang modal, energi, dan pembayaran kewajiban valuta asing. Dunia usaha akhirnya menghadapi pilihan antara menaikkan harga jual atau mengurangi margin keuntungan. Keduanya berpotensi menekan konsumsi dan investasi.
Kelima, kompleksitas birokrasi semakin menghambat efektivitas pemerintahan. Perluasan struktur kementerian dan lembaga berpotensi meningkatkan tumpang tindih kewenangan, memperpanjang koordinasi, dan menambah biaya administrasi. Kondisi tersebut menjadi semakin serius apabila disertai pungutan informal, lemahnya pengawasan, serta penyimpangan anggaran.
Reformasi birokrasi seharusnya tidak diukur dari banyaknya struktur organisasi, tetapi dari kualitas pelayanan publik, kecepatan pengambilan keputusan, dan semakin rendahnya biaya berusaha.
Keenam, kerusakan lingkungan menimbulkan kerugian ekonomi yang besar. Kebakaran hutan dan lahan bukan hanya persoalan ekologis, melainkan juga ancaman bagi produktivitas pertanian, transportasi, kesehatan masyarakat, dan investasi. Estimasi kerugian ekonomi akibat karhutla dapat mencapai puluhan hingga ratusan triliun rupiah dalam skenario kebakaran yang berat.
Pemerintah perlu memasukkan biaya eksternalitas lingkungan dalam evaluasi pembangunan (cost benefit analysis). Pertumbuhan ekonomi tidak dapat dinilai berkualitas apabila peningkatan output harus dibayar dengan kerusakan lingkungan dan penurunan produktivitas masyarakat.
Ketujuh, daya saing Indonesia mengalami kemunduran signifikan. Dalam IMD World Competitiveness Ranking, posisi Indonesia turun dari peringkat 27 pada 2024 menjadi 48 pada 2026, atau merosot 21 peringkat.
Penurunan tersebut memberikan sinyal bahwa Indonesia menghadapi persoalan serius dalam efisiensi pemerintahan, produktivitas, kualitas infrastruktur, dan iklim usaha. Tingginya social cost, ketidakpastian regulasi, serta hambatan birokrasi mengurangi daya tarik investasi.
Bagi dunia usaha, kepastian kebijakan sering kali lebih penting daripada insentif. Pengusaha dapat menghitung biaya pajak dan tenaga kerja, tetapi sulit menghitung risiko ketika aturan berubah atau pelaksanaannya tidak konsisten.
Kedelapan, budaya teknokrasi dan kepakaran semakin perlu diperkuat. Kebijakan ekonomi memang merupakan bagian dari keputusan politik, tetapi perumusannya harus didasarkan pada data, kajian ilmiah, analisis biaya-manfaat, dan pengukuran risiko.
Ketika pertimbangan politik jangka pendek terlalu dominan, kebijakan berisiko kehilangan ketepatan sasaran dan keberlanjutan. Program besar dapat menjadi tidak efektif apabila diluncurkan tanpa studi kelayakan, kesiapan kelembagaan, serta mekanisme evaluasi yang memadai.
Teknokrasi bukan penghambat kepemimpinan politik. Sebaliknya, pendekatan teknokratis memastikan bahwa keputusan politik dapat menghasilkan manfaat nyata bagi masyarakat.
Urgensi Koreksi Kebijakan
Menghadapi delapan persoalan tersebut, Pemerintah membutuhkan keberanian untuk melakukan koreksi kebijakan secara menyeluruh.
Pertama, moratorium sementara terhadap ekspansi MBG dan Koperasi Merah Putih. Pemerintah perlu menghentikan sementara perluasan program yang belum terbukti efektif untuk melakukan monitoring, evaluasi, dan scoring berdasarkan kelayakan fiskal, ketepatan sasaran, dampak ekonomi, kesiapan kelembagaan, serta tata kelola. Layanan yang sudah berjalan dan terbukti bermanfaat perlu tetap dilindungi. Tujuannya bukan menghilangkan program sosial, melainkan memastikan setiap anggaran benar-benar menghasilkan manfaat.
Kedua, penyederhanaan birokrasi dan pembentukan kabinet zaken bukan hanya untuk konsolidasi politik. Pemerintah perlu mempertimbangkan pengembalian jumlah kementerian menjadi sekitar 34, penghapusan jabatan wakil menteri yang tidak memiliki kebutuhan fungsional, serta moratorium pembentukan kementerian, lembaga, dan badan baru yang dilakukan 2 tahun terakhir. Evaluasi KPI harus menjadi dasar penyegaran kabinet, terutama bidang ekonomi, dengan memperkuat prinsip zaken kabinet yang mengutamakan kompetensi, integritas, dan pengalaman.
Ketiga, mengalihkan ruang fiskal untuk memperkuat daya beli kelas menengah. Efisiensi birokrasi dan penataan kembali anggaran prioritas dapat diarahkan menjadi bantalan konsumsi masyarakat. Salah satu opsi adalah mengkaji penurunan beban PPN menjadi tarif efektif 8 persen pada kelompok konsumsi yang relevan. Kebijakan ini harus disertai perhitungan dampak terhadap penerimaan negara dan mekanisme yang memastikan manfaatnya benar-benar diteruskan kepada konsumen.
Keempat, mengembalikan budaya teknokrasi dalam pengambilan kebijakan. Setiap kebijakan strategis harus melalui studi kelayakan, analisis dampak fiskal, evaluasi manfaat sosial, serta pengawasan independen. Pemerintah perlu melibatkan ekonom, akademisi, praktisi keuangan, dan asosiasi dunia usaha secara substantif. Kebijakan ekonomi harus diselesaikan dengan instrumen ekonomi yang rasional, bukan semata-mata pendekatan politik.
Kelima, membentuk kelompok kerja khusus pemulihan kredibilitas pasar modal. Pemerintah perlu mempertemukan Kementerian Koordinator Bidang Perekonomian, Kementerian Keuangan, OJK, BEI, dan asosiasi terkait seperti Asosiasi Emiten Indonesia serta Kadin Indonesia. Pelaku usaha besar dan investor institusional juga dapat dilibatkan untuk merumuskan langkah konkret merespons perhatian MSCI, terutama terkait transparansi kepemilikan, free float, pengawasan transaksi, dan perlindungan investor sebelum melakukan penegakan hukum.
Penutup: Mengembalikan Kredibilitas
Dua tahun Pemerintah memperlihatkan bahwa persoalan ekonomi Indonesia bukan sekadar mempercepat pertumbuhan, tetapi juga menjaga kualitas institusi dan kredibilitas kebijakan.
Pertumbuhan di atas 5% memang menunjukkan ketahanan ekonomi. Namun, stabilitas agregat tidak boleh menutupi persoalan yang semakin dirasakan masyarakat dan dunia usaha. Ketika kelas menengah semakin rentan, pasar modal mengalami tekanan, rupiah melemah, daya saing menurun, dan ruang fiskal menyempit, pemerintah membutuhkan keberanian untuk mengevaluasi kembali prioritasnya.
Tiga tahun berikutnya harus menjadi periode pembuktian, bukan sekadar kelanjutan ekspansi program gagal. Pemerintah perlu beralih dari pendekatan yang bertumpu pada besarnya belanja negara menuju penguatan produktivitas, pendapatan masyarakat, investasi swasta, dan kredibilitas institusi.
Keberhasilan pembangunan tidak ditentukan oleh seberapa banyak program diluncurkan, melainkan seberapa besar manfaat ekonomi yang dihasilkan dan seberapa kuat masyarakat mampu tumbuh secara mandiri.
"Pada akhirnya, ekonomi tidak cukup dikelola dengan optimisme dan keputusan politik. Ekonomi membutuhkan kepercayaan, kepastian, produktivitas, dan kepakaran. Tanpa keempatnya, target pertumbuhan mungkin terus dinaikkan, tetapi kemampuan untuk mencapainya justru semakin dipertanyakan."