
Kedaulatan Ekonomi Melalui Rating Pasar Modal Domestik Usulan Sufmi Dasco Ahmad

Founder Indonesia Public Policy/Anagata Nusantara Institute/Magister Hubungan Internasional
·waktu baca 9 menit


Tulisan dari Fadly Zikry tidak mewakili pandangan dari redaksi kumparan
 Perbesar
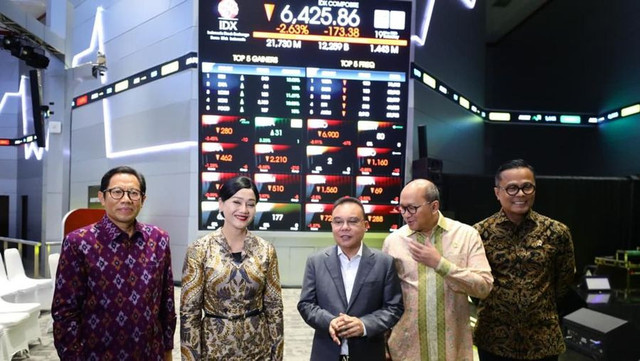
Rencana Otoritas Jasa Keuangan (OJK) bersama Dewan Perwakilan Rakyat (DPR) untuk merumuskan sistem penilaian (rating) pasar modal secara mandiri kini tengah memicu polarisasi opini yang sengit di kalangan pelaku pasar dan akademisi. Langkah strategis ini mencuat ke permukaan sebagai respons nasional atas sinyalemen penyedia indeks global, Morgan Stanley Capital International (MSCI), yang melempar wacana konsultasi untuk menurunkan status Indonesia dari Emerging Market langsung ke Standalone Market.
Di tengah silang pendapat mengenai dampak ekonomi yang akan ditimbulkan, Wakil Ketua DPR RI Sufmi Dasco Ahmad melontarkan sebuah usulan konkret yang patut dikaji secara mendalam dari kacamata kebijakan publik. Dasco menegaskan bahwa sudah saatnya Indonesia memiliki indeks dan sistem rating sendiri sebagai manifestasi nyata dari nasionalisme ekonomi dan penegasan kedaulatan bangsa.
Pesan filosofis dari seruan ini sangat jelas sebagai negara dengan kekuatan ekonomi terbesar di Asia Tenggara dan memiliki fundamental makro dan mikro yang solid, Indonesia tidak boleh terus-menerus membiarkan dirinya diatur, didekte, dan disetir oleh parameter lembaga asing yang kerap kali tidak adil serta asimetris bagi kepentingan domestik.
Guncangan Hot Money dan Ilusi Ketergantungan Indeks Global
Secara objektif, kita harus membedah mengapa ketergantungan absolut pada lembaga pemeringkat global seperti MSCI atau FTSE Russell telah menjadi kerentanan struktural bagi pasar keuangan kita. Selama berdekade, arsitektur finansial negara berkembang sengaja didesain untuk patuh pada pendekatan one-size-fits-all yang dirumuskan di pusat-pusat keuangan Barat. Parameter mereka sering kali tidak adaptif terhadap karakteristik unik, struktur kepemilikan, maupun lanskap sosiologis emiten di dalam negeri.
Pasar modal bukanlah ruang hampa yang bergerak berdasarkan sentimen domestik semata. Ia adalah ekosistem likuiditas global. Namun, alokasi investasi asing, terutama dana pasif (passive funds) seperti Exchange-Traded Funds (ETF) dan reksa dana indeks, bergerak secara mekanis dan rigid hanya berdasarkan komando eksternal. Ketika kepentingan geopolitik atau penyesuaian portofolio global mereka berubah, dana-dana ini keluar dalam sekejap tanpa memedulikan apakah emiten yang bersangkutan sebenarnya memiliki kinerja keuangan yang sehat. Sifat modal asing jangka pendek (hot money) inilah yang kerap memicu guncangan eksternal (external shocks) pada nilai tukar Rupiah dan stabilitas moneter kita.
Kalkulasi ekonomi dari lembaga keuangan resmi dan swasta menunjukkan bahwa jika Indonesia secara pasif menerima ancaman penurunan kasta ini tanpa melakukan perlawanan kebijakan, risikonya bukan main-main. Analisis dari UBS dan Trimegah Sekuritas memperkirakan potensi penjualan paksa (forced selling) oleh dana pasif asing yang rigid mengikuti indeks MSCI berkisar antara US$ 2,5 miliar hingga US$ 5,4 miliar (Rp45,33 triliun hingga Rp97,91 triliun, (kurs Rp18.132,35). Angka ini bahkan berisiko membengkak menjadi US$ 10 miliar hingga US$ 19 miliar (Rp181,32 triliun hingga Rp344,51 triliun). dalam skenario berat jika dana aktif (active funds) ikut angkat kaki akibat efek domino keruntuhan kepercayaan investor global. Ketergantungan yang menciptakan kerapuhan sistemik inilah yang ingin diputus melalui gagasan rating mandiri
Belajar dari China dan India
Gagasan untuk membangun ekosistem indeks domestik yang mandiri bukanlah sebuah utopia proteksionisme purba, melainkan strategi mutakhir dalam strategic autonomy keuangan global. Jika kita menengok lanskap ekonomi internasional, raksasa-raksasa Asia seperti China dan India telah lebih dahulu dan sukses menerapkan formula ini.
Selama bertahun-tahun, bursa saham China (Shanghai dan Shenzhen) sengaja membatasi dominasi indeks asing. Melalui penguatan basis indeks domestik seperti CSI 300, Beijing berhasil mendikte aturan mainnya sendiri. Investor asing yang ingin menikmati gurihnya kue pertumbuhan ekonomi Negeri Tirai Bambu tersebut dipaksa tunduk pada regulasi lokal melalui mekanisme Stock Connect, bukan sebaliknya di mana bursa domestik yang mengemis pengakuan asing. China membuktikan bahwa pasar domestik yang berdaulat secara otomatis akan memiliki daya tawar yang sangat tinggi di mata dunia.
Begitu pula dengan India. Melalui penguatan agresif terhadap Bursa Efek Nasional (NSE) dan indeks Nifty 50, New Delhi berhasil memobilisasi dana domestik secara masif lewat program investasi ritel sistematis. Ketika modal asing bergerak keluar secara liar akibat sentimen global, bursa India tidak lagi terguncang hebat karena fondasi likuiditas dalam negerinya sudah terlampau kokoh ditopang oleh kekuatan domestik. India dan China memberikan pelajaran berharga bagi Indonesia, bahwa kedaulatan finansial dimulai ketika kita berani berhenti menjadi pengikut pasif dari komando finansial Barat dan mulai membangun jangkar likuiditas mandiri.
Dalam teori kebijakan publik, langkah yang disuarakan dari Senayan ini adalah instrumen untuk membangun benteng imunitas ekonomi. Indonesia memiliki modalitas yang cukup untuk itu. Basis investor institusi lokal kita mulai dari BPJS Ketenagakerjaan, Taspen, PT Asabri, hingga dana pensiun BUMN dan swasta mengelola dana ribuan triliun rupiah yang selama ini belum dioptimalisasikan secara agresif untuk menjadi jangkar utama bursa. Ditambah dengan pertumbuhan eksponensial investor ritel domestik dari generasi muda, Indonesia secara teoritis memiliki kapasitas buffer likuiditas yang mampu menyerap guncangan eksternal. Sistem rating domestik ini nantinya akan bertindak sebagai kompas baru yang mengarahkan modal domestik ke sektor-sektor produktif dan emiten yang berdampak langsung pada pembangunan nasional, sehingga pasar modal tidak lagi menjadi tempat spekulasi modal jangka pendek asing, melainkan mesin pembiayaan jangka panjang yang kokoh bagi sektor riil nasional.
Konsolidasi Danantara dan Panggilan Patriotisme Konglomerat Lokal
Di sinilah peran penting Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) sebagai super holding baru harus dioptimalisasikan secara masif. Sebagai institusi konsolidator aset-aset strategis negara yang memproyeksikan dana kelolaan raksasa, Danantara memegang kunci sebagai jangkar likuiditas utama sekaligus motor penggerak stabilitas finansial nasional. Kehadiran Danantara memberikan basis pembiayaan institusional kuat yang tidak lagi bisa didekte oleh arus keluar-masuk modal asing yang bersikap spekulatif.
Namun, Danantara dan pemerintah tidak bisa berjalan sendiri. Indonesia membutuhkan momentum konsolidasi nasional melalui panggilan semangat patriotisme bersama para pengusaha lokal dan kelompok konglomerasi. Merujuk pada data resmi laporan Tim Nasional Percepatan Penanggulangan Kemiskinan (TNP2K) serta Global Wealth Databook dari Credit Suisse, realitas struktur ekonomi kita menunjukkan potret ketimpangan yang nyata, di mana 1 persen kelompok populasi terkaya menguasai hampir 50 persen total aset kekayaan nasional. Dalam situasi ancaman destabilisasi finansial global seperti saat ini, kelompok 1% ini memikul tanggung jawab moral, sosial, dan kebangsaan yang sangat besar untuk membela kedaulatan ekonomi tanah air melalui rating pasal modal domestik.
Patriotisme ekonomi para pengusaha kakap tidak lagi diukur dari sekadar retorika, melainkan dari komitmen nyata memarkir kekayaan mereka di dalam negeri (repatriasi modal). Selama ini, likuiditas hasil eksploitasi kekayaan alam dan pasar domestik Indonesia kerap mengalir ke luar negeri melalui transfer pricing atau investasi di surga pajak asing. Ketika bursa saham domestik terancam oleh hegemoni penilaian barat, kelompok 1% ini harus mengambil peran patriotik dengan menyuntikkan likuiditas mereka kembali ke instrumen pasar modal lokal.
Sistem rating domestik yang baru dirancang ini nantinya diharapkan dapat bertindak sebagai kompas baru yang mengarahkan kolaborasi modal strategis Danantara dan dana konglomerasi lokal ini ke sektor-sektor produktif yang berdampak langsung pada pembangunan nasional. Jika dikelola dengan good will, maka pasar modal akan menjelma sebagai mesin pembiayaan jangka panjang yang kokoh bagi sektor riil nasional, ditopang oleh gotong royong modal negara dan swasta
Otokritik Bursa dan Pemberantasan Korupsi Tanpa Pandang Bulu
Namun, meletakkan dasar kebijakan hanya pada semangat nasionalisme tanpa dibarengi dengan otokritik yang jujur dan komitmen penegakan hukum yang radikal adalah tindakan yang penuh risiko. Kebijakan membuat rating sendiri tidak boleh berakhir menjadi sekadar kedaulatan semu atau, lebih buruk lagi, dijadikan karpet merah untuk melonggarkan standar regulasi demi memproteksi emiten-emiten raksasa tertentu dari pengawasan internasional.
Secara objektif, kita harus berani mengakui bahwa kritik yang dilayangkan oleh dunia internasional mengenai tata kelola pasar (market governance) Indonesia bukanlah fiksi. Rencana MSCI untuk mengevaluasi status Indonesia berakar dari persoalan riil yang selama ini menjadi keluhan laten para investor, lemahnya transparansi kepemilikan saham yang sesungguhnya (beneficial ownership), maraknya dugaan manipulasi harga atau "penggorengan" saham, hingga belum optimalnya penegakan hukum oleh otoritas terhadap praktik perdagangan terkoordinasi (coordinated trading) yang kerap merugikan investor minoritas.
Oleh karena itu, gagasan pembuatan rating domestik ini tidak boleh dijadikan karpet merah untuk melonggarkan standar regulasi demi memproteksi emiten bermasalah, atau menjadi tameng untuk bersembunyi dari kekurangan. Kedaulatan finansial tidak akan pernah tegak di atas fondasi pasar yang korup. OJK bersama aparat penegak hukum harus menunjukkan komitmen penuh untuk memberantas korupsi dan manipulasi pasar tanpa pandang bulu. Siapa pun aktor di balik perdagangan terkoordinasi, tidak peduli seberapa raksasa emitennya atau seberapa kuat afiliasi politiknya, harus ditindak secara tegas secara hukum.
Kebijakan ini ibarat cermin, jika wajah bursa kita memang sedang memerlukan perbaikan tata kelola, kita tidak boleh memecah cermin tersebut hanya karena kita tidak menyukai pantulan gambar yang dihasilkannya. Kita harus memperbaiki wajah tersebut dengan menyembuhkan penyakit sistemik korupsi di dalamnya secara total.
Membangun Kredibilitas yang Menundukkan Pasar
Tantangan terbesar dari implementasi gagasan ini adalah bagaimana membangun kredibilitas yang diakui dunia. Sebuah sistem penilaian pasar modal tidak akan memiliki nilai ekonomi tinggi jika ia dilahirkan dari proses yang bias atau rentan terhadap intervensi politik dan korporasi. Kredibilitas tidak bisa dipaksakan melalui regulasi yang opresif, melainkan harus dimenangkan melalui integritas metodologi.
Agar rating domestik bentukan Indonesia ini disegani, ia wajib memenuhi tiga prasyarat utama kebijakan publik. Pertama, Metodologi Ilmiah yang Independen. Lembaga atau komite yang merumuskan rating ini harus diisi oleh para akademisi, pakar tata kelola, dan profesional independen yang bebas dari benturan kepentingan dengan emiten mana pun.
Kedua, Standar Pengawasan yang Jauh Lebih Ketat. Sistem rating baru ini justru harus menerapkan indikator transparansi, audit investigatif, dan kepatuhan ESG (Environmental, Social, and Governance) yang jauh lebih tinggi daripada standar yang diminta oleh lembaga asing mana pun. Kita harus membuktikan kepada komunitas global bahwa pemeringkatan domestik ini dibuat bukan karena kita takut pada standar asing, melainkan karena kita menilai standar asing tersebut kurang progresif dalam menegakkan keadilan dan kebersihan pasar.
Ketiga, Penegakan Hukum Tanpa Pandang Bulu (Rigid Enforcement). OJK harus memanfaatkan momentum ini untuk membersihkan bursa dari segala bentuk kejahatan kerah putih di pasar modal. Setiap pelanggaran keterbukaan informasi harus ditindak dengan sanksi finansial dan pidana yang menjerakan.
Jika ketiga prasyarat ini terpenuhi, maka hukum ekonomi global yang rasional akan bekerja dengan sendirinya. Investor asing jangka panjang (value/active investors) pada akhirnya akan tetap menanamkan modalnya di Indonesia. Mereka akan datang bukan karena diarahkan oleh komando indeks asing, melainkan karena mereka terpaksa tunduk dan patuh pada kualitas aturan main, keamanan investasi, serta kedaulatan hukum yang dipatok oleh bangsa Indonesia.
Sudah saatnya Indonesia berhenti memosisikan diri sebagai pengikut pasif dari narasi finansial global yang kerap merugikan. Langkah yang diusulkan oleh parlemen dan otoritas adalah sebuah lompatan kebijakan yang berani dan konstitusional. Dengan mengawinkan semangat nasionalisme ekonomi untuk menjaga kedaulatan bangsa dengan komitmen otokritik dan pemberantasan korupsi yang tanpa pandang bulu, Indonesia sedang melangkah mantap menuju fase baru, menjadi arsitek utama dari masa depan ekonominya sendiri dan bukan tidak mungkin kita kembali menjadi Macan Asia bahkan dunia.