
Menimbang Pajak Pembalut
Mengajar, berbisnis, berorganisasi, dan kadang menulis. Dosen Fakultas Ekonomi dan Bisnis UHAMKA.
·waktu baca 4 menit


Tulisan dari Faozan Amar tidak mewakili pandangan dari redaksi kumparan
 Perbesar
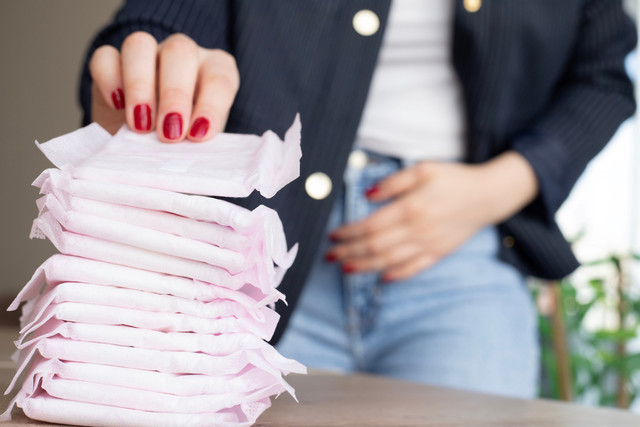
Setiap bulan, jutaan perempuan di Indonesia harus melewati fase biologis yang wajar dan alami: menstruasi. Bagi sebagian orang, membeli produk sanitasi seperti pembalut dianggap sebagai hal sepele atau pengeluaran rutin biasa. Namun, pernahkah kita menyadari bahwa pada setiap lembar pembalut yang dibeli terselip beban Pajak Pertambahan Nilai (PPN) sebesar 11 persen?
Polemik mengenai pengenaan PPN terhadap pembalut perempuan belakangan ini kembali mencuat dan menyita perhatian publik. Berdasarkan aturan perundang-undangan, produk kebersihan menstruasi ini masih dikategorikan sebagai Barang Kena Pajak (BKP). Persoalannya tentu bukan sekadar kalkulasi administrasi perpajakan semata, melainkan pertanyaan mendasar yang menyentuh nurani: bagaimana negara menempatkan kebutuhan biologis dasar perempuan dalam desain kebijakan ekonomi dan perlindungan sosial?
Pihak Direktorat Jenderal Pajak (DJP) menjelaskan bahwa PPN atas pembalut bukanlah pajak khusus menstruasi (tampon tax), melainkan bagian dari sistem perpajakan atas konsumsi barang. Berdasarkan PMK Nomor 131 Tahun 2024, tarif PPN reguler sebesar 12 persen, tetapi untuk barang nonmewah menggunakan Dasar Pengenaan Pajak (DPP) sebesar 11/12 dari harga jual, sehingga beban efektifnya setara 11 persen.
Penjelasan DJP tentu dapat dipahami dari sudut pandang teknis administrasi. Namun, desakan dari kalangan buruh perempuan serta kritik anggota DPR Fraksi PDI Perjuangan, Selly Andriany Gantina, memperlihatkan dimensi kebijakan yang lebih luas. Menstruasi bukanlah pilihan gaya hidup, melainkan proses biologis yang pasti terjadi. Oleh karena itu, akses terhadap produk sanitasi seharusnya mendapat perhatian dan perlindungan nyata dari negara.
Potret Kerentanan dan Keadilan Ekonomi
Dari perspektif ekonomi publik, PPN merupakan pajak konsumsi regresif yang membebani kelompok berpenghasilan rendah secara tidak proporsional. Ekonom Richard A. Musgrave (1959) mengingatkan bahwa kebijakan fiskal memiliki tiga fungsi utama: alokasi, distribusi, dan stabilisasi. Artinya, pajak tidak boleh hanya berorientasi pada penerimaan negara, tetapi juga harus memperhatikan pemerataan kesejahteraan.
Beban perpajakan ini kian terasa saat kita melihat kondisi ekonomi perempuan Indonesia. Biro Pusat Statistik dalam Statistik Indonesia 2025 mencatat proyeksi penduduk perempuan mencapai 140,89 juta jiwa (49,5 persen total penduduk). Data Sakernas BPS Agustus 2024 juga mencatat sekitar 36,57 juta perempuan bekerja di sektor informal (63,68 persen dari pekerja perempuan), dengan 55,65 persen di antaranya masuk kategori pekerja rentan. Data ini menunjukkan jutaan perempuan bertarung dengan ketidakpastian pendapatan tiap harinya.
Pembalut berbeda dari barang konsumsi lain yang pembeliannya dapat ditunda saat kesulitan keuangan. Perempuan berusia produktif, yakni sudah akil baligh dan sebelum menopause, membutuhkannya secara berkala. Ketika harga naik tergerus pajak, mereka tidak dapat menghentikan konsumsi. Bagi buruh perempuan, pekerja informal, ibu tunggal, dan pelajar dari keluarga pra sejahtera, pengeluaran rutin ini menjadi beban tambahan yang nyata.
Filosof John Rawls (1971) dalam teori keadilan sosial menegaskan bahwa prinsip keadilan harus memberikan perhatian lebih kepada mereka yang paling kurang beruntung (the least advantaged). Perlakuan pajak yang disamaratakan secara administratif belum tentu menghasilkan keadilan substantif.
Menghapus Period Poverty dan Solusi Kebijakan
Dari sisi kesehatan masyarakat, pembalut bukan sekadar komoditas komersial, melainkan jaminan kebersihan dan martabat perempuan. Keterbatasan akses terhadap produk menstruasi yang layak dapat mendorong penggunaan bahan alternatif yang tidak higienis. Dampaknya bukan hanya risiko infeksi kesehatan reproduksi, melainkan juga mengganggu produktivitas kerja dan ketidakhadiran anak perempuan di sekolah. Fenomena inilah yang dikenal sebagai period poverty (kemiskinan menstruasi).
William N. Dunn (2018) menekankan bahwa evaluasi kebijakan harus menakar aspek kesetaraan, kecukupan, dan responsivitas. Kebijakan PPN pembalut tidak boleh hanya diukur dari seberapa banyak kas negara yang terkumpul, tetapi harus menghitung dampaknya terhadap kesejahteraan masyarakat. Indonesia bisa belajar dari Inggris yang sejak 1 Januari 2021 menerapkan tarif PPN 0 persen untuk produk sanitasi perempuan demi mengakhiri period poverty.
Saatnya pemerintah mengambil langkah solutif dan berempati. Pertama, Kementerian Keuangan perlu mengkaji pemberian fasilitas pembebasan PPN (tarif 0%) terhadap pembalut dan produk sanitasi menstruasi esensial. Kedua, apabila pembebasan menyeluruh belum memungkinkan, pemerintah dapat merumuskan PPN Ditanggung Pemerintah (DTP) atau subsidi bagi kelompok berpenghasilan rendah, khususnya buruh perempuan dan pelajar miskin.
Ketiga, perlu dilakukan kajian dampak fiskal dan sosial secara transparan. Potensi berkurangnya penerimaan pajak sebanding dengan manfaat sosial berupa peningkatan produktivitas dan perlindungan kesehatan. Keempat, kebijakan ini perlu dibahas secara lintas kementerian bersama Kementerian Sosial, Kementerian Kesehatan, Kementerian PPPA, DPR, organisasi buruh dan organisasi perempuan.
Pajak memang tulang punggung pembangunan. Namun, kebijakan fiskal harus memiliki dimensi kemanusiaan. Membebas-pajakkan pembalut bukan berarti mengabaikan penerimaan negara, melainkan pencarian keseimbangan antara kepentingan fiskal, kesehatan, dan keadilan sosial. Ukuran keberhasilan kebijakan publik bukan hanya seberapa besar pajak yang dikumpulkan, melainkan seberapa besar kesejahteraan warga yang diwujudkan.