
Tertarik Berinvestasi tapi Bingung Memulainya? Ini Langkah Awalnya


Tulisan dari DINDA FEBRIANTI tidak mewakili pandangan dari redaksi kumparan
 Perbesar
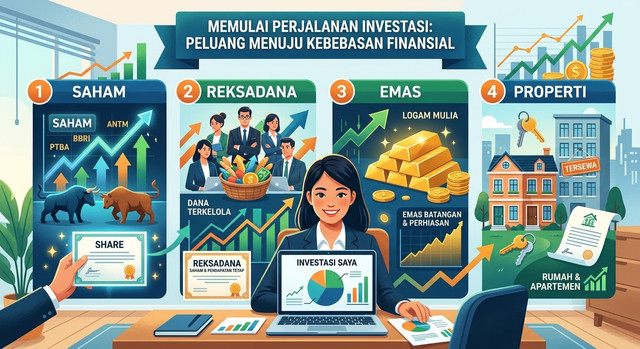
Pernahkah kamu membuka media sosial, lalu menemukan orang-orang membicarakan saham, kripto, reksa dana, hingga emas? Ada yang bercerita tentang keuntungan investasinya, ada pula yang membagikan perjalanan membangun kekayaan sejak usia muda. Melihat hal itu, mungkin muncul keinginan untuk ikut mencoba.
Namun, ketika mulai mencari tahu lebih jauh, justru semakin banyak pertanyaan yang muncul. Harus mulai dari mana? Bagaimana kalau uang yang dikumpulkan selama ini malah hilang? Aplikasi investasi mana yang aman? Apakah harus punya modal besar untuk memulai?
Kalau kamu pernah berada di posisi tersebut, kamu tidak sendirian.
Bagi pemula, dunia investasi memang bisa terasa membingungkan. Istilah yang terdengar asing, grafik harga yang naik turun, hingga cerita tentang keuntungan dan kerugian terkadang membuat seseorang ragu mengambil langkah pertama. Di satu sisi, ada keinginan untuk mempersiapkan masa depan finansial. Di sisi lain, ada ketakutan kehilangan uang hasil kerja keras sendiri.
Sebenarnya, kamu tidak harus memahami semuanya dalam satu malam. Investasi bukan perlombaan untuk menjadi kaya paling cepat, melainkan proses belajar mengelola uang agar memiliki peluang untuk berkembang sesuai tujuan dan kemampuan finansialmu.
Lalu, bagaimana cara memulainya tanpa terburu-buru dan sekadar mengikuti tren?
1. Sebelum Berinvestasi, Pastikan Keuanganmu Sudah Siap
Bayangkan kamu baru menerima gaji atau uang bulanan. Setelah membayar kebutuhan sehari-hari, muncul keinginan untuk menyisihkan sebagian uang ke dalam instrumen investasi yang sedang ramai dibicarakan. Rasanya menyenangkan karena kamu merasa sudah mengambil langkah untuk masa depan.
Namun, beberapa hari kemudian, ada kebutuhan mendadak. Uang untuk membayar kebutuhan pokok ternyata tidak cukup. Akhirnya, investasi yang baru saja dimulai terpaksa dicairkan.
Situasi seperti ini bisa dihindari jika kamu menyiapkan fondasi keuangan terlebih dahulu.
Sebelum mulai berinvestasi, coba periksa kondisi utangmu, terutama utang konsumtif dengan bunga tinggi seperti saldo kartu kredit yang belum dibayar atau pinjaman berbunga tinggi. Menyelesaikan utang tersebut dapat membantu mengurangi beban keuangan yang berpotensi menggerus hasil investasimu.
Selain itu, bangun dana darurat secara bertahap. Sebagai gambaran, kamu bisa menargetkan dana setara tiga sampai enam bulan pengeluaran, dengan menyesuaikannya terhadap kondisi pekerjaan, tanggungan, dan kebutuhan pribadi.
Dana darurat berfungsi sebagai pelindung ketika ada kejadian tak terduga, seperti sakit atau kehilangan pekerjaan. Dengan begitu, kamu tidak harus buru-buru menjual investasi hanya untuk memenuhi kebutuhan mendesak.
Intinya, jangan sampai keinginan mengembangkan uang justru membuat kebutuhan sehari-hari menjadi tidak aman.
2. Tentukan Tujuan agar Tidak Sekadar Ikut Tren
Setelah kondisi keuangan mulai tertata, pertanyaan berikutnya adalah: sebenarnya, untuk apa kamu berinvestasi?
Pertanyaan ini mungkin terdengar sederhana, tetapi jawabannya bisa memengaruhi pilihan instrumen yang kamu gunakan.
Misalnya, kamu ingin membeli laptop baru untuk menunjang kuliah dalam enam bulan ke depan. Tentu kamu perlu mempertimbangkan instrumen yang relatif stabil dan mudah dicairkan. Berbeda halnya jika tujuanmu adalah menyiapkan dana pensiun yang masih puluhan tahun lagi.
Karena itu, cobalah membayangkan kebutuhanmu berdasarkan waktu pencapaiannya.
Untuk tujuan jangka pendek, seperti membeli perlengkapan kuliah atau merencanakan liburan, kamu perlu lebih mengutamakan kestabilan dana. Untuk tujuan jangka menengah, seperti menyiapkan uang muka rumah atau biaya pernikahan, kamu bisa mempertimbangkan instrumen sesuai jangka waktu dan toleransi risiko. Sementara itu, tujuan jangka panjang seperti dana pensiun memberi ruang untuk mempertimbangkan investasi yang pertumbuhannya berpotensi lebih besar, dengan tetap memahami risikonya.
Tidak ada gunanya mengejar investasi yang sedang populer jika instrumen tersebut tidak sesuai dengan kebutuhanmu.
Ketika tujuan sudah jelas, kamu akan lebih mudah menentukan berapa uang yang perlu disisihkan, berapa lama harus berinvestasi, dan risiko seperti apa yang masih bisa kamu terima.
3. Kenali Dirimu Sebelum Memilih Instrumen Investasi
Pernah membayangkan bagaimana rasanya melihat uang investasi turun nilainya dalam beberapa hari? Bagi sebagian orang, perubahan tersebut mungkin dianggap sebagai bagian dari perjalanan investasi. Namun, bagi orang lain, penurunan kecil saja sudah cukup membuat mereka panik dan ingin segera menjual asetnya.
Perbedaan reaksi tersebut berkaitan dengan profil risiko.
Sebelum memilih produk investasi, kenali seberapa besar risiko yang sanggup kamu terima, baik dari sisi keuangan maupun psikologis. Jangan memilih instrumen berisiko tinggi hanya karena melihat orang lain mendapatkan keuntungan besar.
Jika kamu masih belajar, reksa dana pasar uang bisa menjadi salah satu pilihan untuk dipelajari karena umumnya memiliki fluktuasi yang lebih rendah dibandingkan saham. Meski begitu, produk ini tetap memiliki risiko dan tidak dijamin bebas kerugian.
Kamu juga bisa mempelajari Surat Berharga Negara (SBN) ritel. Instrumen ini diterbitkan oleh pemerintah dengan ketentuan pembayaran yang berbeda sesuai jenis produknya. Untuk SBN ritel yang ditawarkan kepada investor individu, pembayaran pokok dan imbal hasil mengikuti ketentuan serta jaminan pemerintah yang berlaku pada produk tersebut. Perlu diingat, tidak semua jenis SBN dapat dijual kembali dengan cara yang sama sebelum jatuh tempo.
Sementara itu, saham dan reksa dana saham memiliki potensi pertumbuhan yang lebih tinggi, tetapi nilainya juga dapat mengalami penurunan yang signifikan. Karena itu, instrumen tersebut perlu dipahami dengan baik sebelum digunakan untuk mencapai tujuan keuangan.
Apa pun pilihanmu, periksa legalitas penyedia dan produk melalui Otoritas Jasa Keuangan (OJK) atau sumber resmi yang berwenang. Jangan mudah percaya pada tawaran keuntungan tinggi yang diklaim pasti tanpa risiko.
Ingat, investasi yang cocok bukan selalu investasi dengan keuntungan paling besar, melainkan investasi yang sesuai dengan tujuan, jangka waktu, dan kemampuanmu menghadapi risiko.
4. Mulai dari Kecil, Lalu Bangun Kebiasaan
Salah satu alasan seseorang menunda investasi adalah anggapan bahwa modal awalnya harus besar. Padahal, kebutuhan modal berbeda-beda bergantung pada produk dan platform yang digunakan. Ada produk yang dapat dibeli dengan nominal relatif kecil, sementara produk lainnya memiliki batas minimum pembelian tersendiri.
Kamu tidak harus langsung mengalokasikan sebagian besar penghasilanmu. Jika kondisi keuangan memungkinkan, mulailah dari jumlah yang tidak mengganggu kebutuhan sehari-hari. Misalnya, menyisihkan Rp100.000 setiap bulan untuk tujuan investasi.
Kebiasaan ini bisa dibangun secara konsisten. Kamu dapat menentukan tanggal tertentu setelah menerima penghasilan untuk mengevaluasi anggaran dan menyisihkan dana sesuai kemampuan.
Salah satu pendekatan yang bisa dipelajari adalah *Dollar Cost Averaging* (DCA), yaitu berinvestasi secara berkala dengan nominal yang relatif tetap, tanpa berusaha menebak waktu terbaik untuk membeli aset. Strategi ini membantu membangun disiplin, tetapi tidak menjamin keuntungan atau menghilangkan risiko penurunan nilai investasi.
Bayangkan jika setiap bulan kamu hanya menunggu sampai merasa benar-benar siap. Bisa jadi, berbulan-bulan berlalu tanpa pernah mempelajari satu produk pun. Sebaliknya, dengan memulai dari nominal kecil, kamu memiliki kesempatan untuk belajar memahami cara kerja investasi, membaca informasi produk, dan mengenali respons dirimu ketika nilai investasi berubah.
Yang terpenting bukan seberapa besar uang yang kamu masukkan pada awal perjalanan, melainkan seberapa baik kamu memahami keputusan yang diambil.
## Investasi Bukan Perlombaan untuk Cepat Kaya
Pada akhirnya, perjalanan investasi setiap orang berbeda. Ada yang memulainya sejak menerima penghasilan pertama, ada yang baru tertarik setelah memiliki tanggungan keluarga, dan ada pula yang membutuhkan waktu lebih lama untuk memahami berbagai instrumen keuangan.
Kamu tidak perlu merasa tertinggal hanya karena orang lain terlihat lebih dulu membangun portofolio investasi. Cerita keuntungan yang beredar di media sosial tidak selalu memperlihatkan keseluruhan kondisi keuangan, risiko, atau kerugian yang mungkin mereka alami.
Mempersiapkan masa depan finansial bukan berarti harus terburu-buru membeli aset yang sedang populer. Justru, langkah pertama yang paling penting adalah memahami kondisi keuangan sendiri, menentukan tujuan, mengenali risiko, dan memilih produk yang legal serta sesuai kebutuhan.
Perlu diingat juga bahwa uang yang hanya disimpan dalam tabungan biasa bisa kehilangan sebagian daya belinya ketika inflasi meningkat. Namun, bukan berarti seluruh uang harus langsung diinvestasikan. Dana untuk kebutuhan sehari-hari dan kebutuhan darurat tetap perlu tersedia dalam bentuk yang mudah diakses.
Jadi, jika selama ini kamu masih ragu memulai investasi, tidak perlu memaksakan diri untuk langsung membeli saham atau aset yang belum dipahami. Luangkan waktu untuk belajar, periksa legalitas produk, dan mulailah ketika kondisi keuanganmu sudah memungkinkan.
Sebab, tujuan investasi bukan sekadar melihat angka di aplikasi bertambah. Tujuannya adalah membangun kebiasaan keuangan yang lebih baik agar kamu memiliki lebih banyak pilihan dalam merencanakan masa depan.